


Una dintre cele mai puternice poziții de monopol primește o nouă lovitură. Iar acțiunea reacționează cu o scădere de 20%.
Fair Isaac $FICO scade astăzi semnificativ după o altă schimbare majoră pe piața ipotecară americană. Șeful FHFA, Bill Pulte, a anunțat că Fannie Mae și Freddie Mac vor trece la un sistem unic de evaluare, în care VantageScore 4.0 va fi inclus alături de Classic FICO.
De ce este important?
În urmă cu doar câteva săptămâni, VantageScore era dezavantajat la evaluarea creditelor ipotecare. Pentru ca un client să ajungă în același interval de preț ca la un scor FICO de 780+, avea nevoie de un scor VantageScore de 800+. Practic, exista un handicap de 20 de puncte care reducea motivația companiilor ipotecare de a trece la concurență.
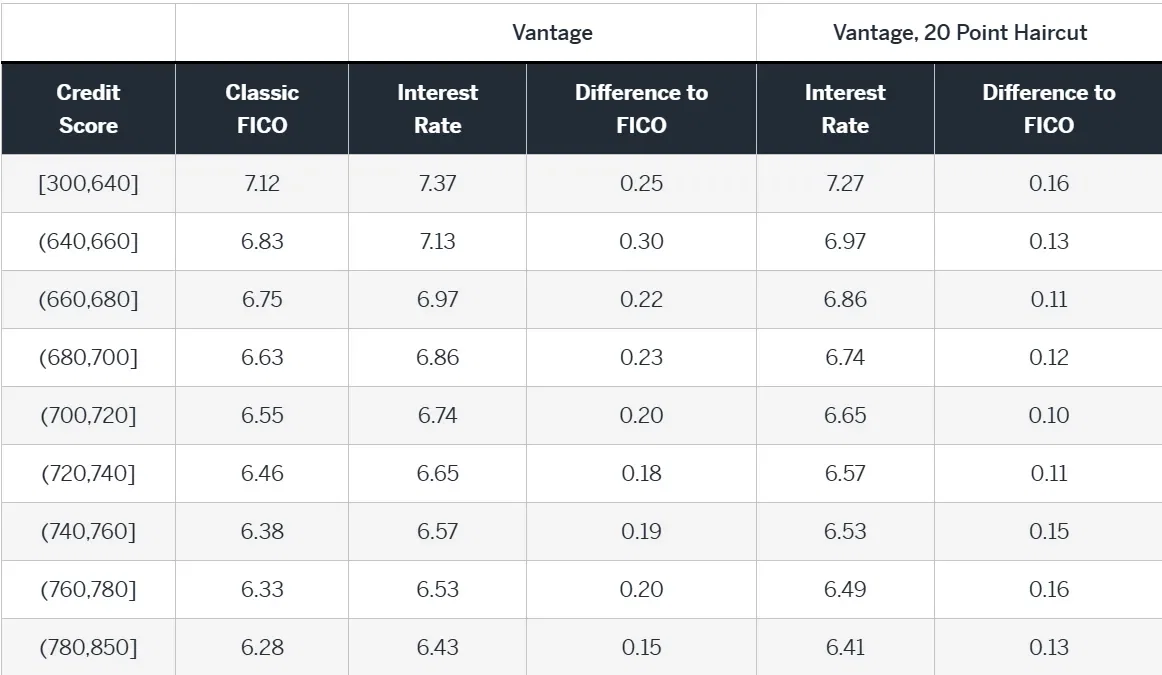
Datele din faza pilot au arătat totodată că, chiar și după ajustarea de 20 de puncte, ratele pentru VantageScore în diferitele intervale de scor erau cu aproximativ 10 până la 20 de puncte de bază mai mari decât pentru FICO.
Noul sistem unificat urmează să elimine acest dezavantaj de 20 de puncte. Cu toate acestea, Fannie Mae și Freddie Mac nu au publicat încă detaliile tehnice exacte, nici data intrării în vigoare. Prin urmare, nu aș afirma încă faptul că noul sistem va stabili definitiv pragul superior al VantageScore la 780+. Însă direcția schimbării este clară... VantageScore urmează să primească condiții comparabile cu Classic FICO.
Și asta nu e tot. Rocket Mortgage a anunțat că, începând cu T4, va folosi VantageScore ca model preferat pentru toate ipotecile pentru care acest model este permis. Acest lucru este important pentru că nu mai este vorba doar despre posibilitatea de a folosi concurența. Unul dintre cei mai mari furnizori de ipoteci începe să îl folosească ca opțiune implicită.
Pentru FICO, aceasta este o problemă în principal din cauza economiei segmentului Scores. În ultimul trimestru, a adus 459 de milioane de dolari din totalul de 674 de milioane de dolari venituri și a atins o marjă operațională incredibilă de 91%. Compania a declarat, de asemenea, că 49% din creșterea veniturilor B2B din scoring a fost determinată în principal de prețul mai mare al scorurilor de credit ipotecar. Așadar, piața nu reacționează acum doar la riscul scăderii volumului. Ea reevaluează în principal puterea de stabilire a prețurilor, care a fost una dintre cele mai valoroase caracteristici ale întregii afaceri FICO.
Încă o notă importantă despre prețuri. VantageScore este disponibil prin Experian la 0,99 dolari pentru un scor ipotecar, în timp ce Classic FICO are, la modelul clasic, un preț de 10 dolari pe scor. Totuși, nu este o comparație perfectă de 1:1, deoarece FICO oferă și un model alternativ de licențiere directă la 4,95 dolari pe scor plus o taxă la finanțarea creditului.
Cum văd eu acest lucru?
$FICO probabil că nu își va pierde afacerea peste noapte. Are o poziție construită de-a lungul deceniilor, numeroase integrări și, în plus, nu depinde doar de ipoteci. Scorurile sale de credit sunt folosite și pentru carduri de credit, mașini sau împrumuturi personale.
Dar povestea sa investițională se schimbă de la „un produs practic obligatoriu cu o putere extremă de stabilire a prețurilor” la „un produs dominant care trebuie, pentru prima dată, să concureze cu adevărat pentru volum și preț”. Iar acest lucru ar putea însemna un multiplu mai mic până când vom vedea cât de mult din piață va lua efectiv VantageScore.
Aș urmări în principal ponderea noilor ipoteci vândute către Fannie Mae și Freddie Mac pentru care se va începe utilizarea VantageScore. Acest lucru ne va spune mult mai mult decât simpla scădere de aproape 20% de astăzi.
Aveți acțiuni $FICO în portofoliu?
