


Aceste 2 companii erau până nu demult favoritele pieței, astăzi sunt cu peste 50% sub maxime. La una, după părerea mea, piața exagerează, la cealaltă are un motiv întemeiat de îngrijorare.
AppLovin - deocamdată văd o problemă mai mare în așteptări decât în companie
APP este o companie de tehnologie din domeniul publicității digitale. Cel mai interesant lucru la ea este câte părți ale procesului publicitar le controlează simultan. MAX stă de partea aplicațiilor mobile și decide cui se vinde spațiul publicitar. AppLovin Ads aduce agenții de publicitate care cumpără acest spațiu. Iar între ele se află Axon - un sistem care, pe baza unei cantități uriașe de date, estimează ce reclamă va avea cea mai mare valoare pentru un anumit utilizator. Compania stă astfel între cerere și ofertă, iar Axon învață din ambele părți simultan.
Cu cât trec mai multe reclame prin sistem, cu atât mai multe date primește Axon. Cu cât poate targeta mai bine reclamele, cu atât mai bune rezultate poate aduce agenților de publicitate, care apoi cheltuie mai mult. Dezvoltatorii de aplicații obțin la rândul lor venituri mai mari din publicitate și au o motivație mai mare să rămână la MAX. Iar acest mecanism este mai important pentru mine decât un singur trimestru mai slab.
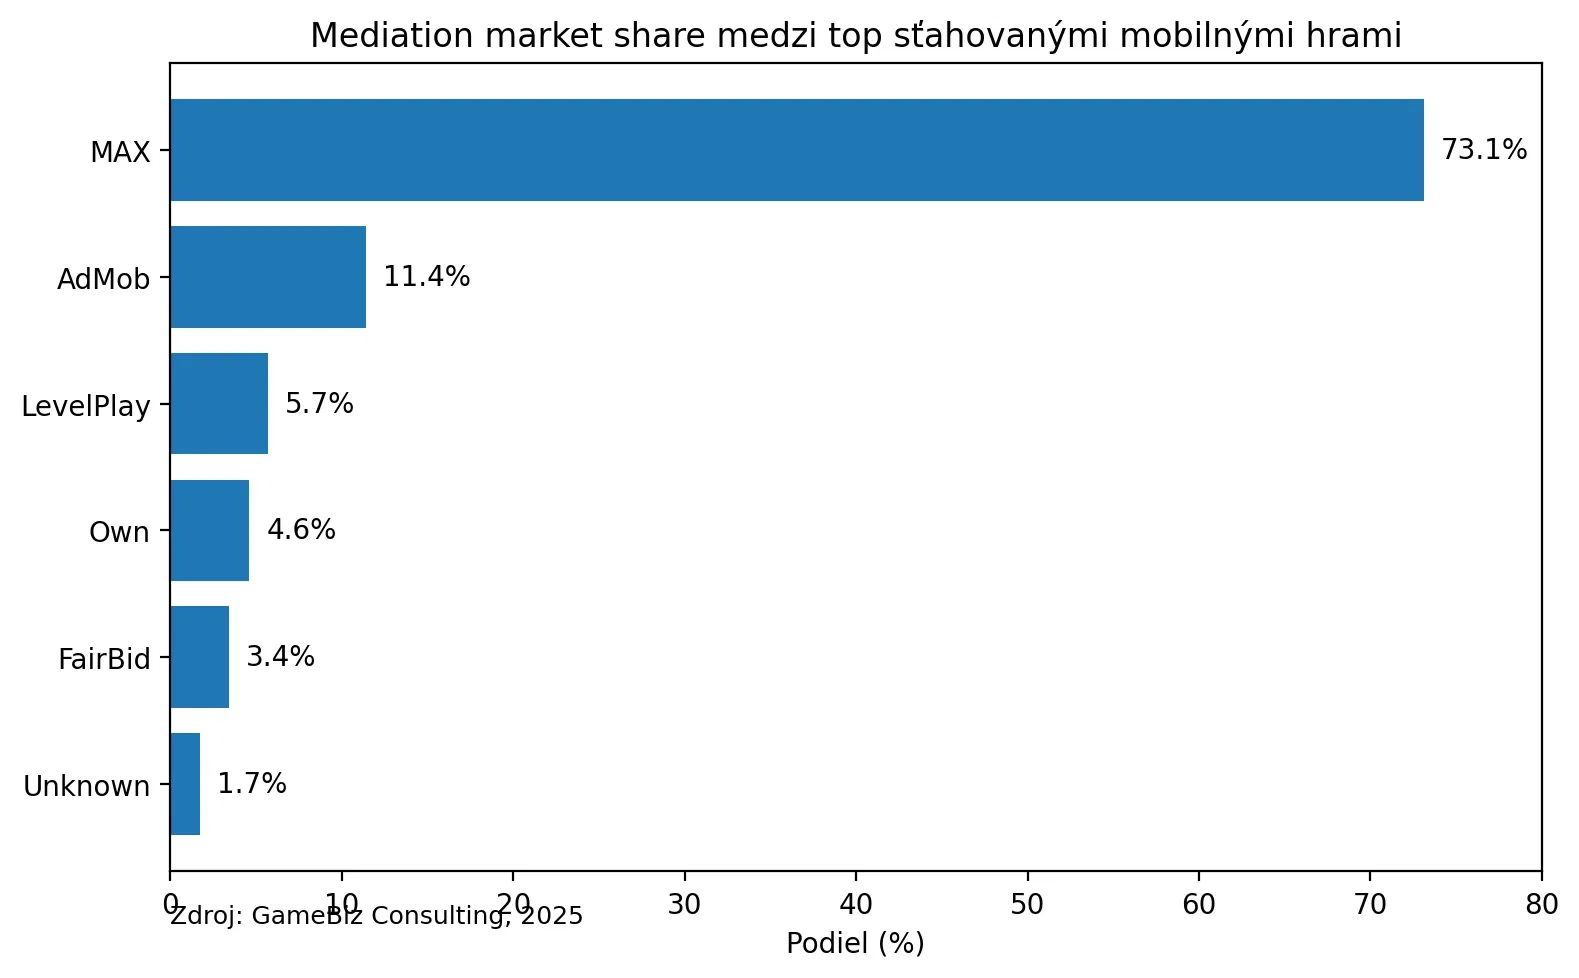
Datele nu arată încă faptul că AppLovin și-ar pierde poziția în mobile. În T2, cota sa din veniturile publicitare ale jocurilor mobile monitorizate a crescut pe iOS de la 39% la 44%, iar pe Android de la 19% la 23%, în timp ce unul dintre principalii concurenți, Mintegral, pierdea pe ambele platforme.
Problema ultimului trimestru a fost că dezvoltarea Axon nu a adus îmbunătățirea așteptată de companie, iar piața a început să se îndoiască dacă va putea să-și avanseze modelele în același ritm ca până acum. Însă în cifrele financiare nu văd încă nicio destrămare.
Veniturile au crescut cu 53% de la an la an, la 1,92 miliarde de dolari, EBITDA ajustat cu 58%, la 1,61 miliarde de dolari, la o marjă de 84%, iar compania a generat într-un singur trimestru 863 de milioane de dolari flux de numerar liber. Aproximativ 551 de milioane de dolari au fost folosite pentru răscumpărări de acțiuni. Pentru mine, întrebarea este dacă începe să se destrame avantajul tehnologic al Axon sau dacă dezvoltarea a avut doar un trimestru mai slab.
Deocamdată înclin spre a doua variantă. Dacă AppLovin ar începe să piardă cheltuieli publicitare, cotă de piață și, în același timp, cifrele financiare ar încetini semnificativ, aș privi prăbușirea cu totul altfel. Dar astăzi compania crește în continuare cu peste 50%, generează un flux de numerar uriaș, iar poziția sa în ecosistemul publicitar nu slăbește deocamdată.
Creșterea viitoare nu trebuie să rămână doar în jocurile mobile. AppLovin vrea să aducă treptat aceeași tehnologie în alte aplicații, pe web-ul deschis și, cu timpul, în publicitatea televizată. Dacă va reuși, își va extinde semnificativ piața pe care poate câștiga Axon. Cel mai mare risc rămâne deci același: dacă progresul Axon se oprește pe termen lung, iar concurența începe să reducă avansul tehnologic, teza mea se schimbă. Dar încă nu văd o astfel de dovadă.
FICO - aici se poate schimba ceva mai substanțial
Fair Isaac stă în spatele FICO Score, scorul de credit pe care băncile și alte companii financiare îl folosesc la deciziile de creditare. Compania are și o afacere de software, dar cea mai profitabilă parte este segmentul Scores.
Și tocmai acolo apare problema... FICO a avut timp de decenii o poziție extrem de puternică pe ipotecile americane. Acum însă, Fannie Mae și Freddie Mac permit folosirea, pe lângă Classic FICO, și a VantageScore 4.0, iar Rocket Mortgage a anunțat că îl va folosi ca model preferat oriunde este permis.
Am discutat mai detaliat ieri despre această schimbare. Astăzi mă interesează mai mult ce poate face concurența cu marjele FICO. Segmentul Scores a adus în ultimul trimestru 459 de milioane de dolari din totalul de 674 de milioane de dolari venituri ale companiei și aproximativ 417 milioane de dolari profit operațional, adică o marjă operațională de 91%.
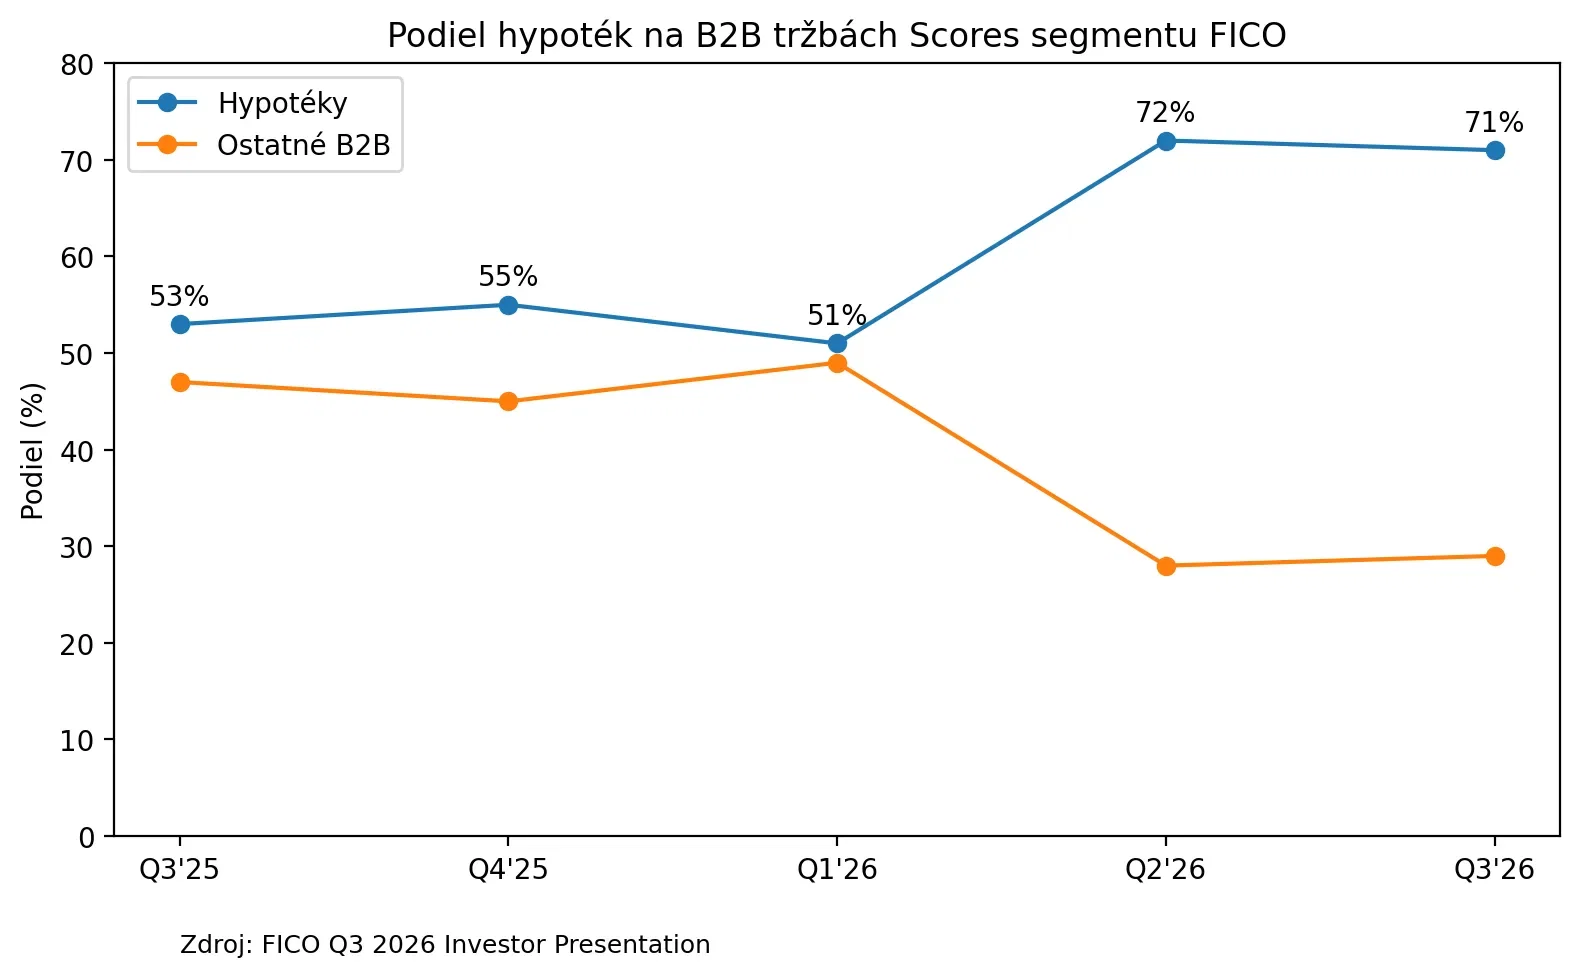
Ipotecile reprezintă astăzi aproximativ 71% din veniturile B2B ale segmentului Scores
Și mai important este faptul că veniturile B2B ale segmentului Scores au crescut cu 49%, iar compania a declarat că principalul motiv a fost prețul mai mare al scorurilor ipotecare. Pe mine nu mă interesează neapărat dacă VantageScore va lua 10, 20 sau 30% din piață.
Problema mai mare pe care o văd este că FICO s-ar putea să nu mai aibă aceeași libertate de a crește prețurile ca până acum. Dacă clientul are o alternativă reală și semnificativ mai ieftină, poziția de negociere a FICO se deteriorează în mod natural.
Pentru o idee, la veniturile actuale ale segmentului Scores, o scădere a marjei operaționale de la 91% la 80% ar însemna cu aproximativ 50 de milioane de dolari mai puțin profit operațional pe trimestru, adică în jur de 200 de milioane de dolari anual. Cele 80% le iau doar ca ilustrație. Ideea este că la o afacere cu o marjă de 91%, chiar și o presiune relativ mică asupra prețurilor poate lua o bucată mare din profit.
FICO poate foarte bine să rămână jucătorul dominant. Doar că s-ar putea să nu mai aibă aceeași putere de stabilire a prețurilor datorită căreia a reușit ani la rând să crească prețurile și să mențină marje extreme. Dacă acest lucru se confirmă, ar putea încetini creșterea segmentului Scores, îi-ar putea slăbi marjele și, în același timp, ar putea scădea multiplul pe care piața este dispusă să-l plătească pentru companie.
De aceea, deocamdată nu-mi este suficient nici măcar prăbușirea uriașă a acțiunii. Vreau să văd mai întâi câte ipoteci trec efectiv la VantageScore și ce începe să facă acest lucru cu prețurile și marjele FICO.
Cum fac deci diferența dintre o oportunitate și o schimbare de teză?
La o prăbușire mare îmi pun în principal trei întrebări:
1. Ce s-a stricat de fapt? Un singur trimestru sau un avantaj competitiv pe termen lung?
2. Problema se reflectă deja în cifre? Urmăresc creșterea, fluxul de numerar, marjele și cota de piață.
3. Ce se întâmplă dacă problema nu dispare? Cum va arăta compania peste 3 până la 5 ani?
La APP văd deocamdată o scădere a prețului mult mai mare decât deteriorarea fundamentelor, de aceea cumpăr în continuare.
La FICO cifrele sunt încă fantastice, dar VantageScore poate lovi exact în ceea ce a stat la baza marjelor sale extreme, și anume puterea de stabilire a prețurilor. De aceea, deocamdată aștept.