


Rezultate fantastice, dar acțiunea scade. Ce vede piața la Micron?
Cifrele la prima vedere arată aproape impecabil, însă acțiunea este după rezultate deocamdată cu circa 2% pe minus. Piața nu se uită doar la cum se descurcă firma azi, ci mai ales cât de mult poate dura actualul boom al memoriilor. Iar evoluția cererii de memorii ne spune multe despre dacă ciclul investițional AI rămâne puternic sau începe să încetinească.
Această firmă produce memorii DRAM, NAND și mai ales HBM, fără de care serverele AI de azi practic nu funcționează. Dacă firmele ar începe să frâneze construcția infrastructurii AI, am vedea treptat acest lucru în cererea de memorii.
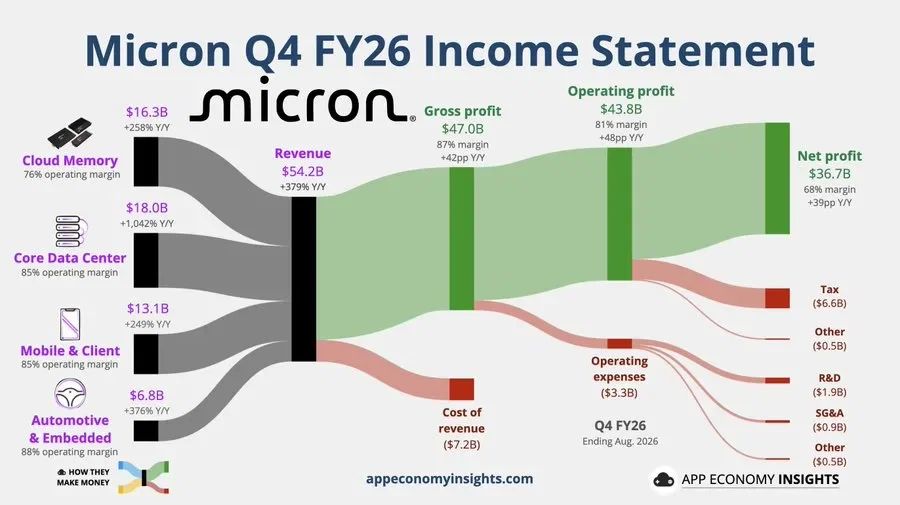
Deocamdată vedem mai degrabă contrariul. Micron a atins în ultimul trimestru venituri de 54,2 miliarde $, o creștere anuală de circa 379%. Profitul ajustat pe acțiune a fost de 33,42 $, iar marja brută de 87%, față de circa 46% acum un an. Fluxul de numerar liber într-un singur trimestru a atins 33,2 miliarde $, iar pentru trimestrul următor firma estimează venituri de circa 61,5 miliarde $.
Un mare impediment pe care îl văd
O mare parte din creștere nu este generată azi de volumul mai mare de memorii vândute, ci de prețul lor.
Veniturile din DRAM au crescut trimestrial cu 27%, în timp ce volumul livrărilor a urcat doar cu un procent de o singură cifră, iar prețurile cu aproape 20%. La NAND, veniturile au crescut cu 42%, volumul cu circa 10%, dar prețurile cu aproximativ 30%. Un lucru însă începe să se schimbe - ritmul de creștere nu mai este atât de extrem. Veniturile în trimestrul anterior au crescut trimestrial cu 74%, acum cu 31%, iar estimarea pentru trimestrul următor înseamnă circa 13% (ceea ce nu înseamnă încă o inversare a trendului).
Afacerea cu memorii a fost istoric întotdeauna foarte ciclică. Lipsă → prețurile explodează → producătorii adaugă capacitate → oferta ajunge din urmă cererea → prețurile și marjele scad brusc. De aceea la Micron nu e suficient să ne uităm doar la trimestrul record, ci mai ales la evoluția cererii și ofertei.
Cererea încă rezistă
Trebuie însă menționat că acele peste 75% din producție pentru 2027 nu includ doar aceste acorduri pe termen lung, ci și alte angajamente ale clienților. Firma are totodată 26 de acorduri pe termen lung cu clienții, care, conform estimării sale, acoperă peste 35% din venituri până în 2030. Unele se întind deja până în 2031. În plus, clienții au oferit angajamente de 32 miliarde $, predominant sub formă de avansuri în numerar.
Asta nu mai este doar o firmă care spune că „cererea arată bine”. Clienții își asigură capacitatea cu ani în avans. Nici aceste contracte nu elimină însă complet ciclicitatea afacerii. Mai mult, peste 75% din producția pentru 2027, pe care Micron o are deja angajată, nu o formează doar aceste acorduri pe termen lung - sunt incluse și comenzile altor clienți.
Cererea nu este însă la fel de puternică peste tot. În mobile și computere, volumul livrărilor a scăzut trimestrial, în timp ce cea mai puternică presiune pe capacitate vine azi din centrele de date.
Oferta nu este formată doar de Micron
Noua ofertă a Micron nu va veni peste noapte. Prima fabrică nouă din Idaho urmează să înceapă producția la mijlocul lui 2027, a doua abia la sfârșitul lui 2028. Noua capacitate NAND din Singapore urmează să vină în a doua jumătate a lui 2028, iar producția mai mare din New York abia din 2030. La ciclul memoriilor trebuie însă urmărită întreaga industrie. Capacitatea o extind și Samsung și SK Hynix, așa că decisiv nu va fi doar ce construiește Micron, ci dacă oferta totală de memorii începe să crească mai repede decât cererea.
Ce îmi spune asta despre întregul ciclu AI?
Cererea de infrastructură AI nu arată deocamdată o încetinire semnificativă. Și nu e vorba doar de HBM la GPU. Segmentul Core Data Center al Micron a făcut deja într-un trimestru venituri de 18 miliarde $, iar SSD-urile pentru centre de date au ajuns la aproape 10 miliarde $, de peste 10 ori mai mult față de anul trecut. AI crește deci nevoia de memorii în tot centrul de date, nu doar direct la GPU.
Pentru firmele conectate la construcția infrastructurii AI, este după părerea mea încă un semnal pozitiv. Pentru Micron însuși, decisiv va fi cum se întâlnește în anii următori evoluția cererii cu noua ofertă. Dacă cererea continuă într-un ritm similar, prețurile și marjele mari pot dura mult mai mult decât în ciclurile anterioare ale memoriilor. Dacă însă cererea încetinește exact când începe să apară noua ofertă, prețurile se pot întoarce foarte repede.
De aceea voi urmări la Micron în principal:
-prețurile DRAM și NAND și totodată volumul livrărilor,
-alte contracte pentru 2028,
-investițiile hyperscalerilor în centre de date,
-evoluția cererii în mobile și computere,
-și ritmul în care începe să apară noua capacitate de producție în întreaga industrie
Din rezultatele Micron nu reiese deci deocamdată că ciclul investițional AI ar fi atins vârful. Cererea din centrele de date rămâne puternică, chiar dacă la memorii vedem deja o încetinire a creșterii prețurilor.

