


Protecția împotriva prăbușirii Oracle este astăzi mai scumpă decât oricând în istoria companiei. Ratingul o separă de obligațiunile junk printr-o singură treaptă. Ce înseamnă asta și de ce ar trebui să vă intereseze.
Oracle se îndatorează ca niciodată
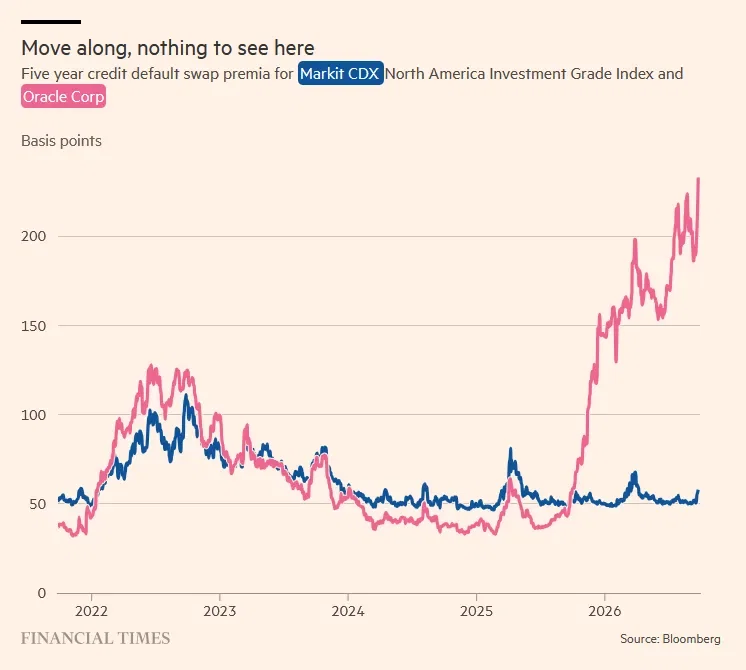
Urmăresc asta de câteva săptămâni și cifrele vorbesc clar: asigurarea împotriva neplății datoriei (CDS) la Oracle $ORCL a explodat la un maxim istoric. Pentru comparație: în urmă cu un an, spread-urile Oracle se situau practic la nivelul companiilor sănătoase cu grad investițional. Astăzi se află cu totul în altă parte și graficul o arată brutal: o creștere abruptă, aproape verticală, în ultimele luni, în timp ce restul pieței (indicele obligațiunilor investiționale) rămâne liniștit.
Ratingul companiei este acum la o singură treaptă peste obligațiunile junk: adică peste „gunoi”, acolo unde investitorii intră doar conștienți de riscul ridicat și cer un randament mai mare. Cu alte cuvinte: piața datoriilor începe să prețuiască Oracle ca fiind mult mai riscantă decât o vede piața de acțiuni, deoarece acțiunile își mențin încă un preț decent.
De ce se întâmplă asta
Oracle s-a îndatorat până peste cap din cauza construirii unor centre de date AI gigantice, în principal pentru OpenAI, dar și pentru alți jucători mari. Acest pariu este extrem de intensiv din punct de vedere al capitalului: construiești hale de servere, cumperi cipuri de miliarde, plătești energia și toate acestea înainte de a genera vreun ban înapoi. Oracle s-a angajat practic în contracte megalomane, pe care trebuie să le finanțeze prin împrumuturi, pentru că nu dispune de numerar propriu suficient.
Banca Barclays a avertizat deja mai devreme că, fără un aflux suplimentar de finanțare, Oracle ar putea rămâne fără numerar încă din noiembrie.
Ce se întâmplă dacă ratingul scade și mai mult
Dacă agențiile de rating retrogradează Oracle cu încă o treaptă, aceasta va cădea direct în categoria junk. Estimările spun că acest lucru ar elimina obligațiuni de 120 de miliarde de dolari din indicii investiționali cheie. Iar aceasta este partea pe care investitorul obișnuit o subestimează adesea: multe fonduri au mandat să dețină doar obligațiuni cu grad investițional. Când o companie cade în junk, aceste fonduri nu au de ales și trebuie să vândă obligațiunile, indiferent dacă cred sau nu în afacere. Vânzarea forțată poate, în plus, să împingă prețurile obligațiunilor și mai jos și să agraveze riscul, astfel încât se poate transforma într-o spirală autoîmplinită.
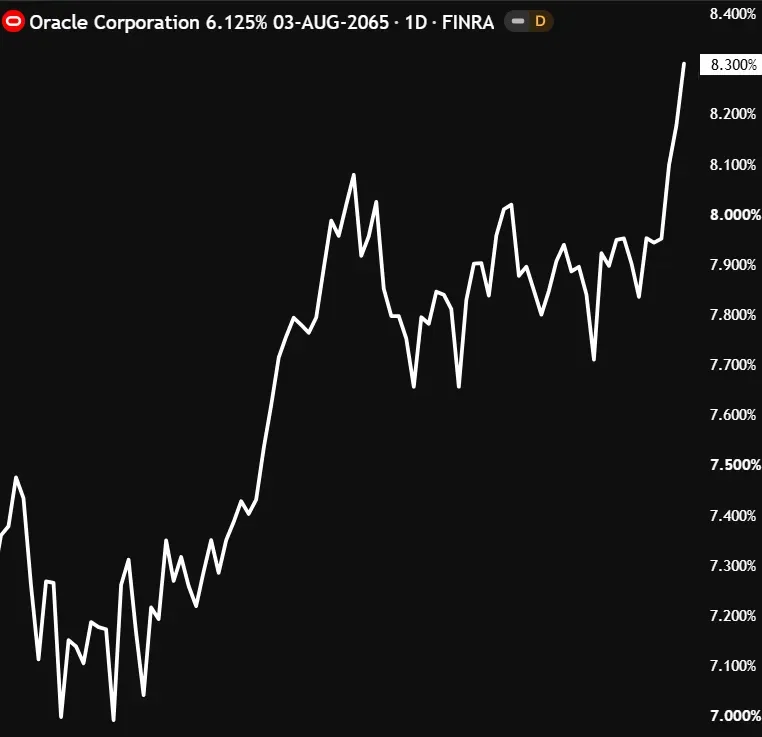
Acesta este exact tipul de risc care este adesea trecut cu vederea în euforia din jurul AI. Piața recompensează companiile pentru că „sunt în AI”, iar prețul acțiunilor reflectă acest lucru cu entuziasm. Dar intensitatea capitalului întregului pariu este rezolvată prin datorii, iar piața datoriilor este mult mai rece decât piața de acțiuni. Nu joacă pe poveste, joacă pe capacitatea de rambursare. Oracle nu este cu siguranță singura companie care finanțează viitorul prin datorii construite pe presupunerea că cererea de infrastructură AI va dura ani de zile și contractele nu vor fi anulate.
Ce să faci dacă ai Oracle în portofoliu?
Dacă ai Oracle în portofoliu, urmărește mai degrabă deciziile agențiilor de rating și evoluția spread-urilor CDS decât rezultatele trimestriale, acolo riscul se va manifesta mai devreme. Și, în general, un lucru este valabil: boom-ul AI nu înseamnă că fiecare companie care toarnă miliarde în el este automat un pariu sigur.