


Deci, avem rezultatele $PEP. Să începem👇
PepsiCo crește peste tot, doar acasă nu
🟢Veniturile nete au crescut cu 5,6%, respectiv 6,7%.
🟢Veniturile organice au crescut cu 3,1%, respectiv 2,7%.
🟢Profitul pe acțiune (EPS) a crescut cu 17%, respectiv 47%.
🟢Profitul pe acțiune ajustat (EPS de bază) a crescut cu 2%, respectiv 5%.
🟢Profitul pe acțiune ajustat la cursuri valutare constante (EPS de bază la curs constant) a crescut cu 1,5%, respectiv 2%.
La prima vedere, al treilea trimestru $PEP arată foarte bine. Dar apoi deschizi tabelul segmentelor și nu mai e chiar așa de roz...
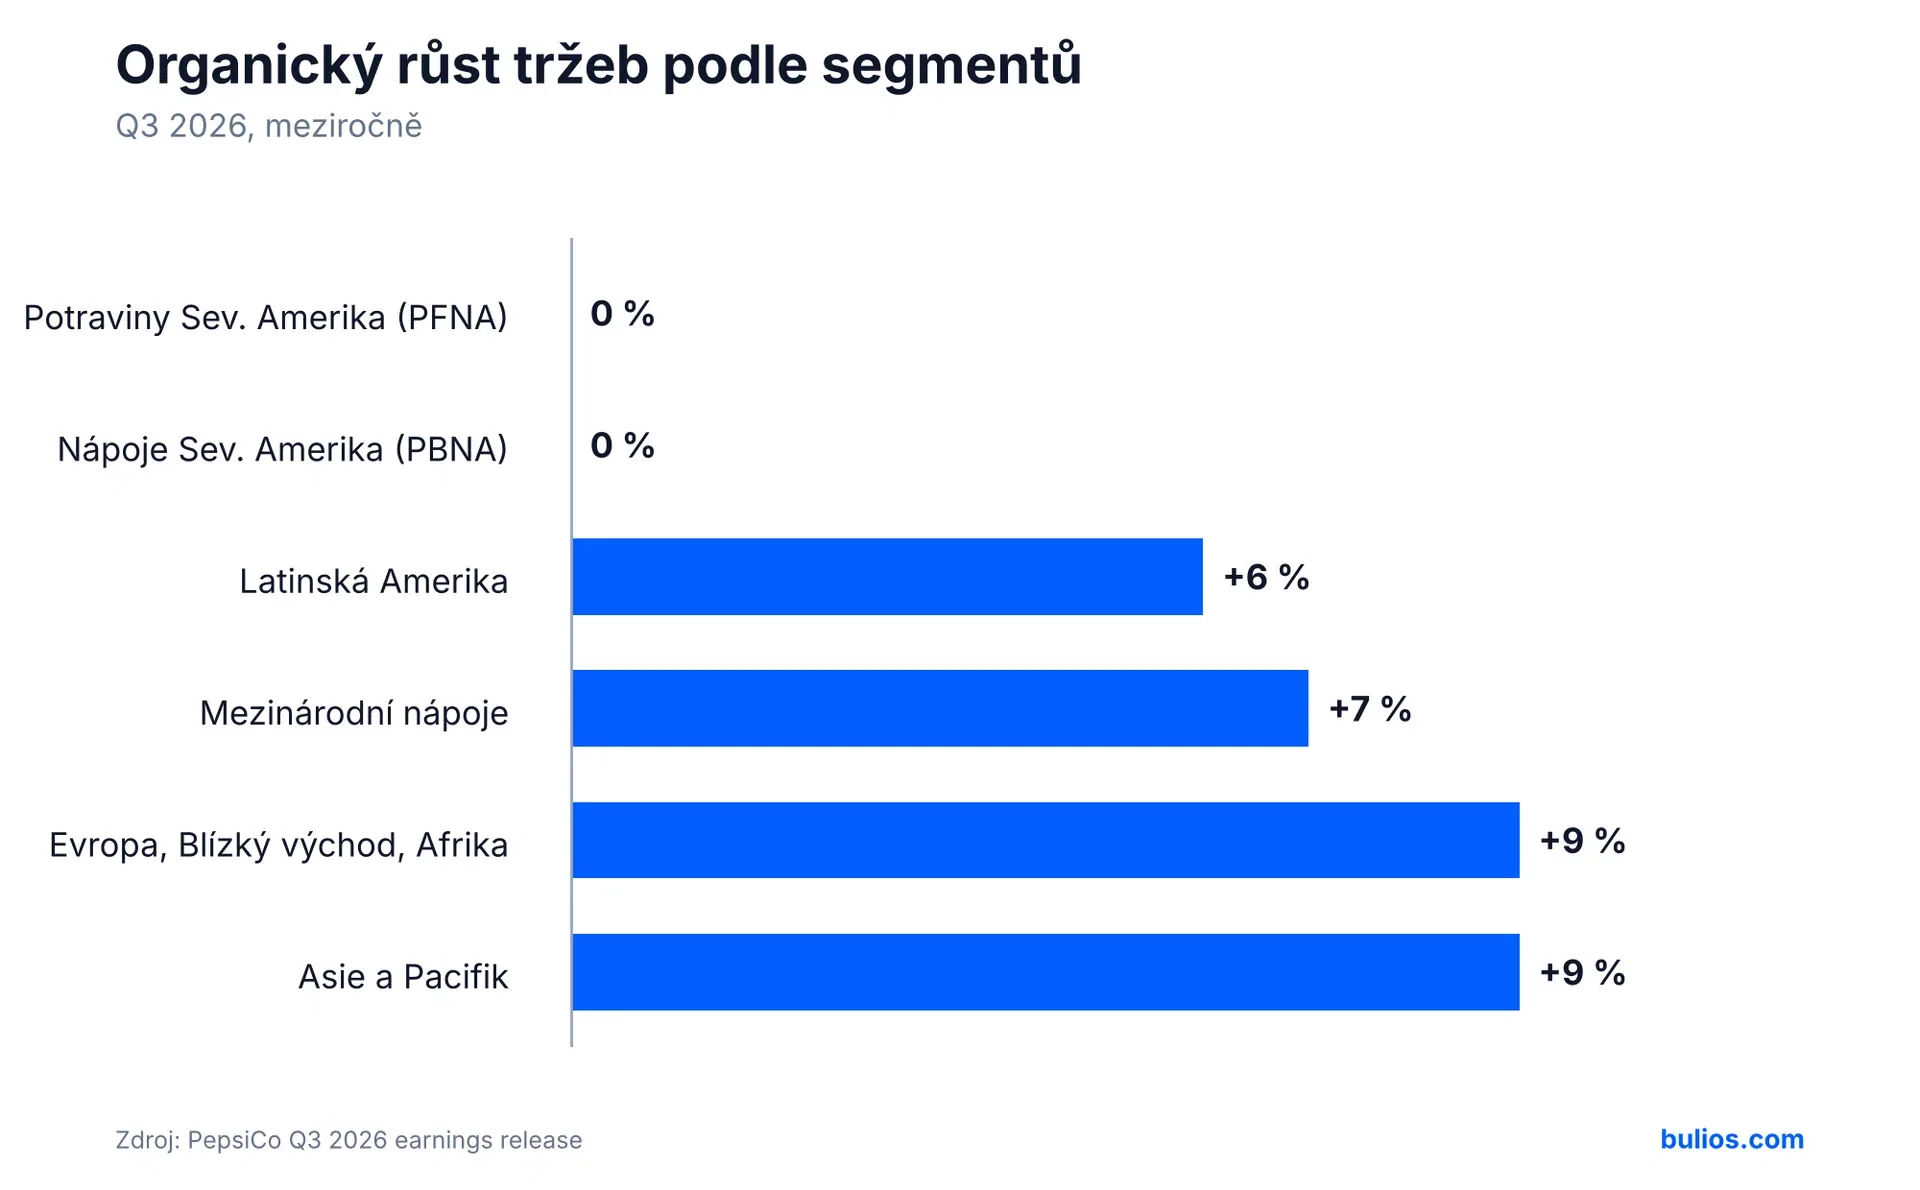
America de Nord, care reprezintă mai mult de jumătate din veniturile întregii companii, nu a crescut organic nici măcar cu un procent. Și, în același timp, conducerea a redus pentru a doua oară consecutiv perspectivele de profit.
Diversificarea afacerii joacă împotriva companiei
Toți știm probabil că Pepsi, comparativ cu Cola $KO, este implicată nu doar în segmentul băuturilor, ci și în cel „alimentar, al gustărilor”, cum vrei să-i spui :)
Divizia alimentară din America de Nord (Lay's, Doritos, Cheetos și Quaker) are o creștere organică a veniturilor de exact 0%, iar profitul său operațional a scăzut cu 12%. Compania vinde mai multe ambalaje individuale și câștigă cotă de piață, dar pentru asta trebuie să reducă prețurile.
Băuturile din America de Nord au înregistrat o creștere a veniturilor de 5%, dar aceasta a venit aproape în totalitate din achizițiile din 2025. Organic, segmentul este la zero, iar volumele au scăzut cu 2%.
Afacerea internațională, între timp, este pe cu totul alt val. Asia și Pacificul au crescut organic cu 9%, cu o creștere a volumelor de gustări de 11%. Regiunea Europa, Orientul Mijlociu și Africa a adăugat 9%, băuturile internaționale 7%, iar America Latină 6%. Profitul operațional de bază în America Latină a crescut cu 20%, în regiunea EMEA cu 16%, iar în Asia cu 14%.
EPS contabil de 2,23$ (+17%) arată excelent, dar în mare parte este efectul elementelor excepționale și al comparației cu anul trecut, afectat de amortizări.
Mai important este EPS de bază de 2,34$, adică o creștere de doar 2%. Marja operațională de bază a scăzut cu 35 de puncte de bază, la 16,9%, chiar dacă compania a beneficiat de rambursări de taxe vamale în valoare de aproximativ 4 puncte procentuale din creșterea profitului operațional. Fără acestea, profitul operațional ar fi stagnat mai degrabă.
Pozitiv este însă fluxul de numerar. Cel operațional din primele 36 de săptămâni a crescut de la 5,5 miliarde de dolari la 8 miliarde de dolari, iar investițiile au scăzut la 2,2 miliarde de dolari.
Perspectivele scad pentru a doua oară
PepsiCo a redus perspectiva de creștere a EPS de bază pentru acest an la +2,5 până la 3,5%, în timp ce anterior vorbea despre limita inferioară a intervalului de +5 până la 7%. La cursuri valutare constante, este doar +1 până la 2%. Creșterea organică a veniturilor a fost redusă de companie la aproximativ 3%.
🔴Când am deschis prima dată raportul, cifrele principale pe care compania le-a pus frumos în partea de sus păreau excelente. Mă uitam că acțiunile creșteau cu aproape 2%. Până am ajuns să scriu, văd că acțiunile sunt pe roșu. Probabil mai mulți investitori au ajuns la acea perspectivă...
CEO-ul vorbește despre necesitatea de a acționa în America de Nord cu urgență și a anunțat noi reduceri structurale de costuri, care să finanțeze investiții în inovație și marketing și, în același timp, să amortizeze creșterea prețurilor materiilor prime. Cu alte cuvinte, marjele nu vor fi o prioritate în următoarele trimestre.
Dividendele rămân ancora
Pentru investitorii în dividende nu se schimbă nimic. Compania va returna anul acesta acționarilor 8,9 miliarde de dolari, dintre care 7,9 miliarde de dolari sub formă de dividende. Dividendul trimestrial de 1,48 dolari oferă la un preț de aproximativ 135 de dolari un randament de peste 4%, ceea ce pentru $PEP este istoric peste medie.
Deci? Sunteți mulțumiți de rezultate?