


5 companii care profită de faptul că fabricile americane au nevoie de modernizare

Construcția de noi fabrici în SUA scade de la an la an cu peste 20%, producția se menține totuși în expansiune, iar comenzile furnizorilor de echipamente industriale cresc cu două cifre. Prin urmare, este decisiv cine câștigă din operarea și întreținerea liniilor existente și cine are nevoie de proiecte noi, precum și cât permite piața să se plătească astăzi pentru acestea.
Puncte cheie
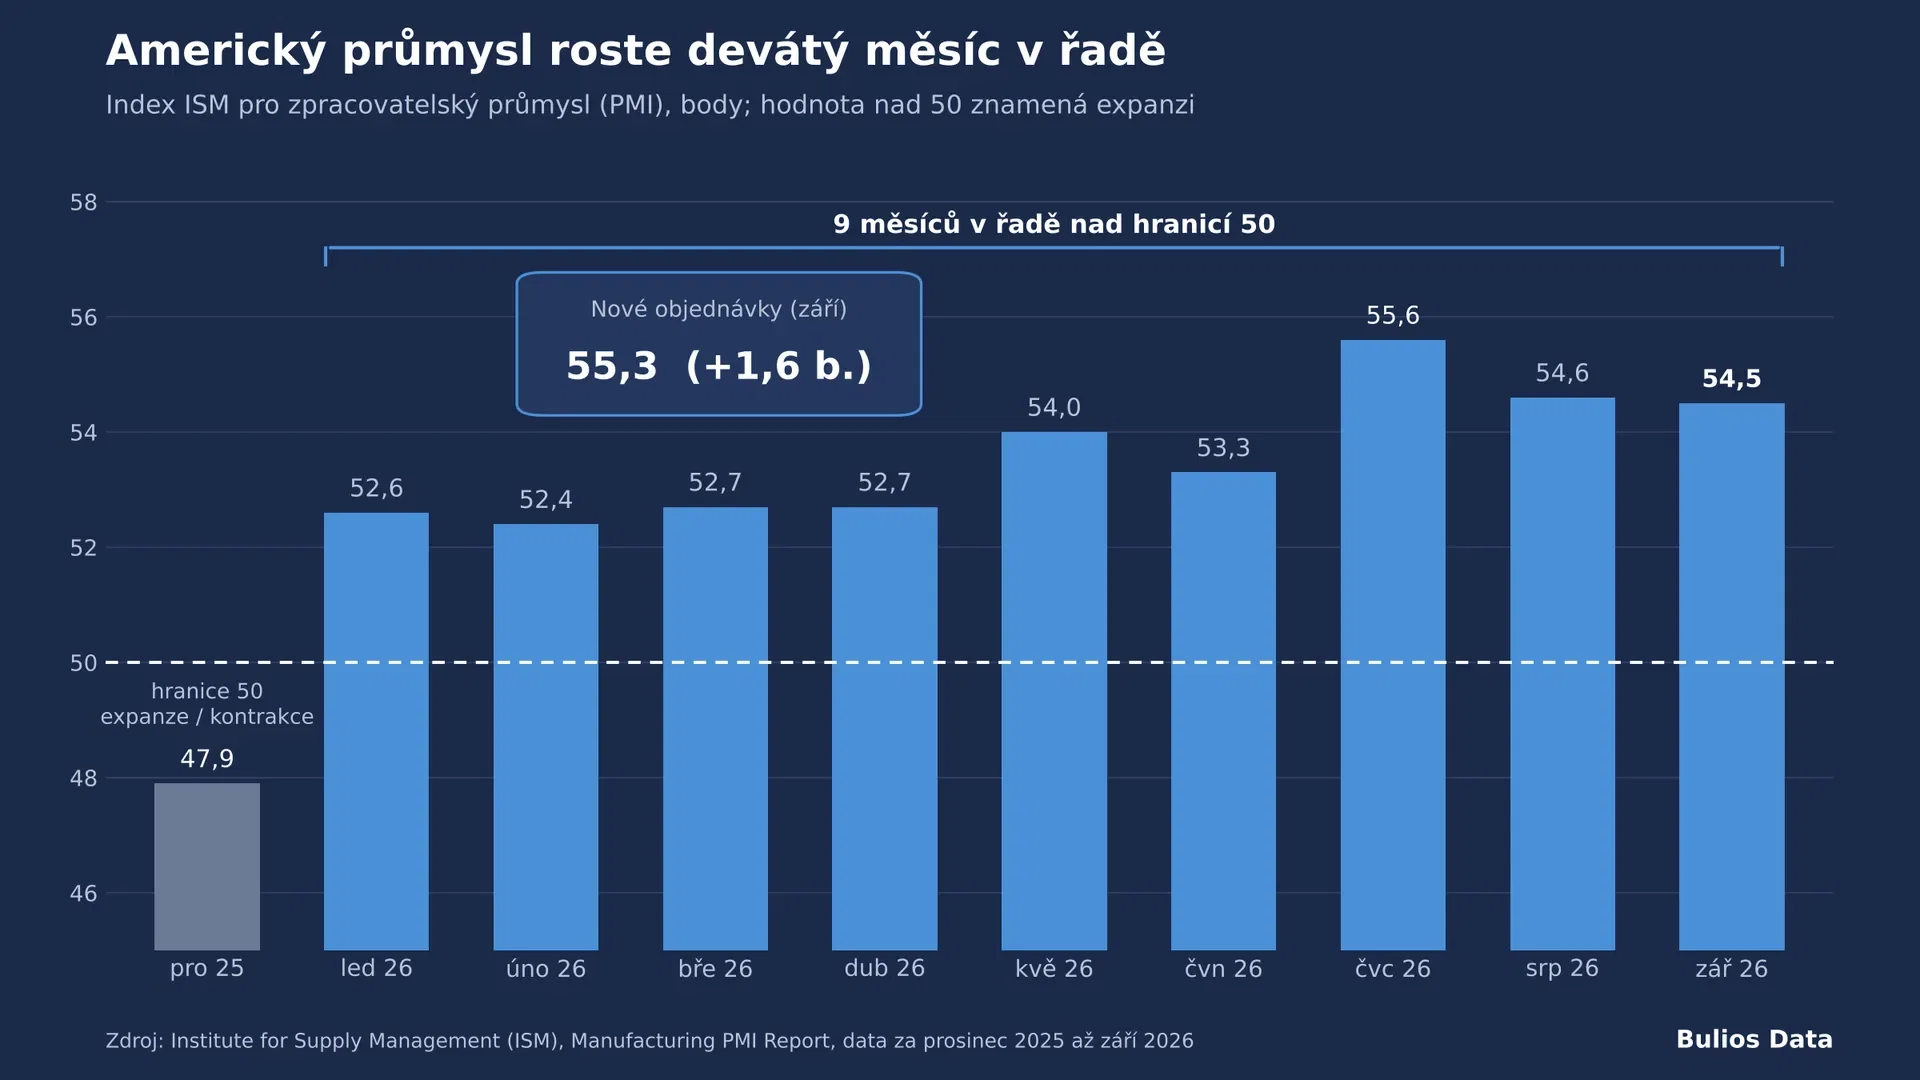
Cheltuielile pentru construcția de fabrici au scăzut cu 22% în cele 12 luni până în iunie 2026, în timp ce indicele ISM menține expansiunea pentru a noua lună consecutiv (54,5 puncte în septembrie). Modernizarea are loc în interiorul unităților existente, nu în hale noi.
Rockwell Automation este cel mai pur pariu pe automatizare, a crescut organic cu 10%, dar cu un P/E forward de 29,9 este cea mai scumpă acțiune dintre cele cinci.
Parker-Hannifin are cea mai puternică combinație de marje și venituri post-vânzare, însă cumpără Filtration Group pentru 9,25 miliarde USD, iar gradul său de îndatorare va crește.
Dover oferă cea mai mică evaluare (P/E forward 16,9) cu comenzi în creștere cu 16%, dar plătește pentru aceasta cu o calitate mai mică a portofoliului și o rentabilitate mai mică a capitalului.
La o comprimare a multiplilor spre 20×, doar Dover și ITW ar obține un rezultat pozitiv în doi ani. La ROK, PH și IEX prețul presupune deja o creștere permanent ridicată.
Industria americană se află în 2026 într-o situație aparte. Indicatorii producției și comenzilor noi indică o revigorare, dar construcția de noi capacități de producție scade brusc. Pentru investitori rezultă o concluzie practică: companiile care furnizează echipamente și componente pentru fabrici nu se pot baza pe valul de noi uzine din 2022-2024. Creșterea lor trebuie să se sprijine pe modernizare, întreținere și utilizarea mai intensă a unităților existente.
Cinci acțiuni industriale americane profită de aceeași tendință pe căi complet diferite. Prima companie vinde creierul fabricii, adică sisteme de control și software, care decid funcționarea întregii linii. A doua furnizează mușchii și venele sub formă de hidraulică, pneumatică și filtrare, ale căror piese se uzează cu fiecare oră de funcționare. Celelalte trei sunt portofolii de tehnologii specializate, în care fabricile reprezintă doar o parte a pieței finale. Prin urmare, nu este decisiv doar dacă modernizarea are loc cu adevărat, ci și cât din ea a plătit deja piața în prețurile acțiunilor.
Este modernizarea fabricilor reală sau doar o poveste?
Construcția scade, producția crește
Datele nu oferă un răspuns simplu. Potrivit analizei Census Bureau, citată de asociația AGC, cheltuielile pentru construcția de unități de producție au scăzut cu 22% în cele 12 luni până în iunie 2026. Firma de consultanță FMI estimează pentru întregul an 2026 o scădere de 17,4%, până la 178 miliarde USD. Motivul este finalizarea megaproiectelor de semiconductori și baterii susținute de legile CHIPS Act și IRA, după care nu urmează proiecte noi de amploare comparabilă.
Producția în sine evoluează însă invers. Indicele ISM pentru industria prelucrătoare a atins în septembrie 54,5 puncte, a noua lună consecutiv peste pragul de 50, iar subindicele comenzilor noi a urcat la 55,3 puncte. Datele Sistemului Rezervelor Federale arată că producția prelucrătoare a crescut în al doilea trimestru cu un ritm anualizat de 5,5%.
Utilizarea capacității ca argument cheie
Indicatorul decisiv este însă gradul de utilizare a capacității. În industria prelucrătoare, acesta a fost în august 2026 de doar 75,7%, adică semnificativ sub media pe termen lung de aproximativ 78%. Pentru teză, aceasta are două semnificații:
Negativ: companiile americane nu au presiune de capacitate care să le oblige să construiască noi uzine. Proiectele noi de investiții vor rămâne, prin urmare, diminuate.
Pozitiv: producția în creștere în unitățile existente înseamnă uzură mai mare, mai multe înlocuiri de piese și presiune asupra productivității liniilor existente.
Forța de muncă și vechimea echipamentelor
Argumentul deficitului de forță de muncă este mai bine documentat. Studiul Deloitte și Manufacturing Institute estimează că industria americană va avea nevoie până în 2033 de până la 3,8 milioane de noi angajați, iar 1,9 milioane de posturi pot rămâne neocupate. Automatizarea este, așadar, în mare măsură un răspuns la piața muncii, nu doar la prețul capitalului.
Mai slab este argumentul vechimii echipamentelor. Biroul BEA publică vârsta medie a activelor fixe, dar ultima valoare citată pe scară largă pentru echipamentele industriale (aproximativ 10 ani la mijlocul deceniului trecut, cel mai mult din 1939) este veche, iar datele actuale nu au putut fi verificate în mod fiabil. Prin urmare, vechimea echipamentelor este considerată un factor de sprijin, nu decisiv.
Rezumatul tezei
Modernizarea este reală, dar nu are forma unui boom al construcțiilor. Este vorba despre investiții treptate în automatizare, înlocuirea componentelor și întreținere în unitățile care deja există. Companiile cu o pondere ridicată a veniturilor post-vânzare și cu o bază instalată sunt mai bine poziționate pentru acest tip de ciclu decât cele care au nevoie de proiecte noi. În plus, o parte semnificativă a creșterii actuale provine din centrele de date, ceea ce este o teză diferită, cu riscuri diferite.