


8 % výplata zisku? Je tento REIT největší dividendová příležitost?

Na papíře vypadá $VICI jako jeden z nejjednodušších byznysů na americkém trhu. Vlastní budovy pod Caesars Palace, MGM Grand a Venetianem, pronajímá je na desítky let dopředu, nájemné každý rok roste a nájemci k tomu platí daně, pojištění i opravy. Akcie přesto za poslední rok ztratila víc než čtvrtinu a dividendový výnos se vyšplhal k 8 %, tedy na úroveň, kterou trh obvykle nabízí u firem, kterým nevěří. V téhle analýze odpovídám na jedinou otázku: platí dnes trh za kvalitní nemovitosti se slevou, nebo správně počítá s tím, že největší nájemce brzy zaplatí méně, než má ve smlouvě?
Shrnutí analýzy v 60 sekundách
Firma: VICI je REIT (realitní fond, který musí rozdělovat většinu zisku akcionářům) a vlastní 103 nemovitostí, z toho 63 kasin, které na 15-30 let pronajímá provozovatelům formou triple-net (nájemce platí kromě nájmu i daně, pojištění a údržbu).
Aktuální výsledky: Ve Q2 2026 vzrostlo AFFO (upravené provozní peníze, hlavní měřítko výkonu REITu) o 7,8 % na 679,6 mil. USD, ale AFFO na akcii jen o 4,6 % na 0,62 USD. Guidance (výhled vedení) na rok 2026 je 2,45-2,47 USD na akcii, tedy růst 3,4 %.
Proč akcie padá: Caesars (38 % nájemného) jde do soukromých rukou s ještě vyšším dluhem a jeho regionální kasina vydělávají jen zhruba tolik, kolik platí na nájmu. K tomu desetiletý americký dluhopis u 4,8 % a zpomalení růstu dividendy na 2,2 %.
Co je v ceně: P/AFFO (cena akcie dělená AFFO na akcii) 9,3× a implikovaná cap rate (výnos z nemovitostí, který dnešní cena předpokládá) 8,3 %. Při požadovaném výnosu 9-10 % to odpovídá dlouhodobému růstu dividendy jen 1-2 % ročně.
Hlavní riziko: Snížení nájmu pro Caesars. Sleva 20 % z regionální smlouvy by ubrala 0,14 USD AFFO na akcii (5,5 %), dividenda by ale zůstala krytá s rezervou.
Scénáře: Do konce roku 2028 vychází vážený průměr 26 USD na akcii (+14 % bez dividend), s rozpětím od 16,5 USD v katastrofickém po 32 USD v býčím scénáři.
Co sledovat: Výsledky 28. 10. 2026, podmínky případné dohody s Caesars, spread (rozdíl) mezi výnosem nových akvizic a cenou kapitálu a výplatu dividendy z AFFO (dnes 75 %).
Klíčová otázka: Dokáže VICI vyřešit Caesars tak, aby za slevu dostalo protihodnotu, a zároveň najít akvizice, které při dnešní ceně akcie skutečně zvyšují AFFO na akcii?
Obsah analýzy
Představení společnosti
Byznys model
MOAT
Konkurence
Finanční výsledky
Rozvaha a kapitál
Nájemci a stresový test
Makro a sazby
Kontroverze a rizika
Valuace
Scénáře
Katalyzátory a kalendář
Závěr
Můj osobní pohled
Závěrečné upozornění
1. Představení společnosti
VICI Properties vzniklo v roce 2017 jako vedlejší produkt bankrotu provozní části Caesars Entertainment $CZR. Věřitelé tehdy místo peněz dostali nemovitosti a z nich vznikl REIT, který měl na začátku jediného nájemce: Caesars, od kterého pocházelo 100 % nájemného. Akcie vstoupila na burzu v roce 2018 a od té doby ji vede stejný CEO, Edward Pitoniak, bývalý šéf hotelového REITu, který má za sebou spíš alokaci kapitálu a restrukturalizace než provoz kasin. Tahle historie dodnes vysvětluje dvě věci: proč je Caesars pořád největší nájemce a proč jsou některé jeho smlouvy nastavené tak, jak jsou. Byly totiž psané v roce 2017 pro firmu, která právě vyšla z bankrotu, ne pro dnešní regionální gaming.
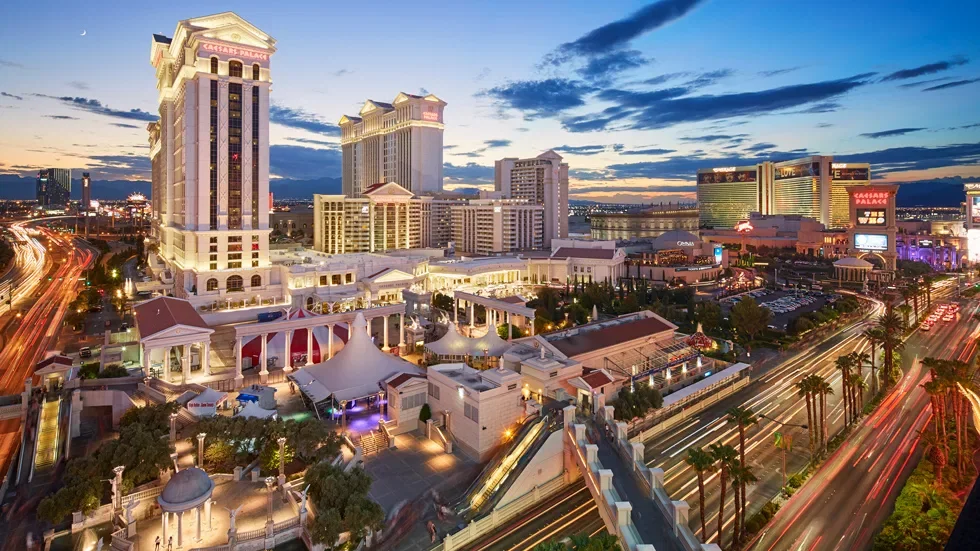
Dnes VICI podle vlastního popisu vlastní 103 zážitkových nemovitostí v USA a Kanadě, z toho 63 kasin a 40 dalších objektů (bowlingové herny Lucky Strike, Chelsea Piers v New Yorku, golfové areály, resort Club Med ve výstavbě). Portfolio má 130 mil. čtverečních stop, 66 tisíc hotelových pokojů a přes 700 restaurací, barů a sportbooků. K tomu firma drží 33 akrů nezastavěné nebo málo využité půdy u Las Vegas Stripu. Na Stripu vlastní mimo jiné Caesars Palace, MGM Grand, Mandalay Bay, Venetian, Park MGM, New York-New York a bývalý Mirage, který se přestavuje na Hard Rock. Celá firma má jen 28 zaměstnanců, protože nic neprovozuje.
Za devět let prošla firma třemi fázemi. V letech 2018-2021 se rychle zbavovala závislosti na Caesars nákupy dalších kasin. V roce 2020 přišel první skutečný test, kdy covid zavřel kasina i celé Las Vegas a trh pochyboval, jestli nájemci vůbec zaplatí. Akcie prudce propadla, ale nájem chodil dál a model obstál. V roce 2022 pak VICI udělalo dvě transakce, které ho proměnily: koupilo nemovitosti Venetianu a převzalo MGM Growth Properties, takže jen za ten rok proinvestovalo 22,8 mld. USD a z „REITu Caesars“ se stal největší vlastník kasinových nemovitostí v USA. Od roku 2023 hraje hlavní roli makro: vyšší sazby zdražily kapitál a fundamenty firmy a cena akcie se začaly rozcházet.
Vedení: Pitoniak vede firmu se stejným jádrem týmu od roku 2017, prezidentem a provozním ředitelem je John Payne, který přináší zkušenosti z provozu kasin. Za největší úspěch vedení považuji to, že během pěti let snížilo podíl Caesars ze 100 % pod 40 % a přitom AFFO na akcii rostlo. Zkouška, která ho čeká teď, je ale jiná. Firma s nájmem přes 3 mld. USD ročně už nemůže zdvojnásobit velikost jednou akvizicí a vedení musí ukázat, že umí růst na akcii, i když je vlastní akcie levná, a že zvládne vyjednávání se zadluženým nájemcem bez větší ztráty.
Nejdůležitější fakt celé analýzy je tenhle: VICI nevydělává na tom, kolik lidí v kasinu prohraje, ale na tom, jestli provozovatel kasina dokáže zaplatit nájem. Akcionář VICI tedy nevlastní kasino, ale pohledávku na dlouhodobý nájem zajištěnou budovou, kterou je velmi těžké nahradit. Hodnota té pohledávky stojí na dvou otázkách: jak bonitní je nájemce a za jakou cenu se dá sehnat kapitál na další nákupy. V obou bodech se za poslední rok situace zhoršila a cena akcie to přesně odráží.
2. Byznys model
2.1 Triple-net a master lease: jak se z budovy stane dluhopis
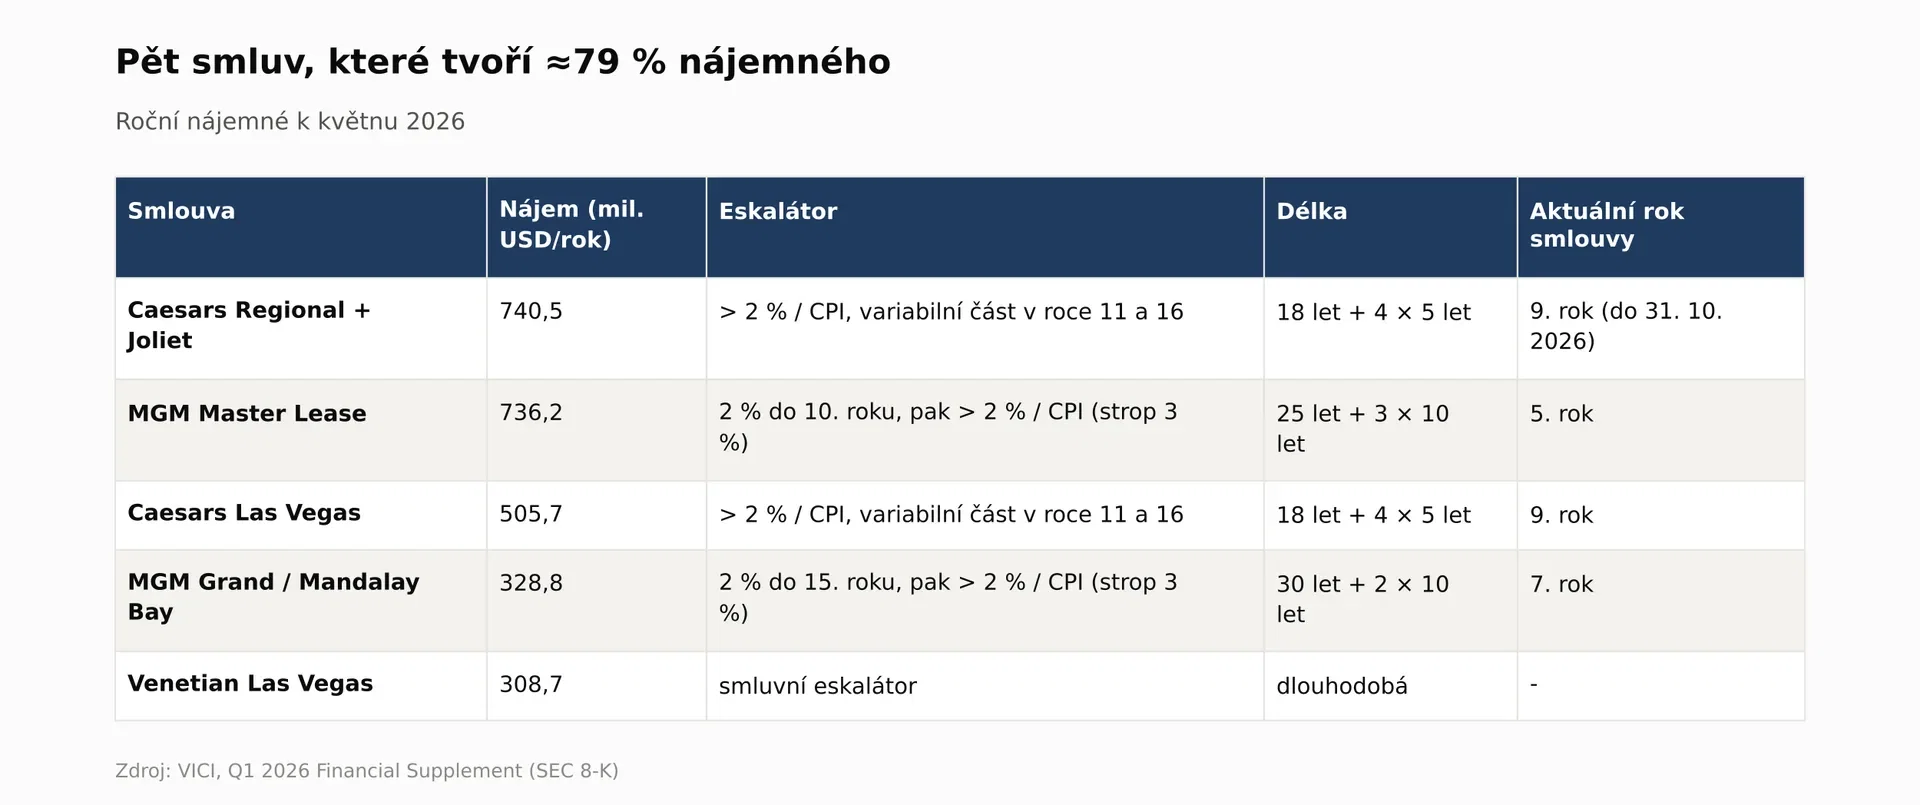
VICI uzavírá s provozovateli smlouvy typu triple-net. Nájemce kromě nájmu platí daně z nemovitosti, pojištění, údržbu i opravy a navíc má povinnost každý rok investovat do budov minimální částku. VICI tak nenese skoro žádné provozní náklady a hrubá marže je blízko 100 %. Druhým stavebním kamenem jsou master lease smlouvy, tedy jedna smlouva na celý balík nemovitostí. Nájemce nemůže vrátit jen slabé kasino a ponechat si silné, musí platit za celý balík, a pokud nezaplatí, jde o porušení celé smlouvy. Podle firmy je takto chráněno 82 % nájemného a 88 % má garanci mateřské společnosti nájemce.
Smlouvy jsou extrémně dlouhé. MGM Master Lease má základní délku 25 let a tři prodloužení po 10 letech, MGM Grand a Mandalay Bay mají 30 let a dvě prodloužení po 10 letech, smlouvy s Caesars 18 let a čtyři prodloužení po 5 letech. Prodloužení jsou opcí nájemce, ne VICI. Pro investora to znamená velmi předvídatelný příjem, ale také to, že VICI nemůže nájem zvednout na tržní úroveň, když se nemovitosti daří, a naopak se těžko brání tlaku na snížení, když se nájemci nedaří. Dlouhá smlouva je výhoda jen tak dlouho, dokud ji nájemce dokáže platit.
2.2 Odkud roste AFFO na akcii
Růst VICI má tři zdroje. Prvním jsou eskalátory, tedy smluvní roční navýšení nájmu. U MGM je to pevných 2 % do desátého roku smlouvy, u Caesars vyšší z 2 % a inflace (CPI), u novějších smluv často s horním stropem 3 %. Z eskalátorů tak plyne organický růst zhruba 2-2,5 % ročně. Druhým zdrojem jsou akvizice: VICI koupí nemovitost a provozovatel si ji hned pronajme zpět (sale-leaseback). V roce 2025 firma podle výsledků za Q4 2025 uzavřela přes 2 mld. USD nových závazků s průměrným počátečním výnosem 8,9 %. Třetím zdrojem jsou úvěry a financování partnerů, ke kterým se dostanu v další podkapitole.
Rozhodující není, kolik VICI nakoupí, ale za kolik kapitál sežene. Když firma vydá akcie s AFFO výnosem 10,8 % (převrácená hodnota P/AFFO při dnešní ceně) a dluh za 5,5 %, vychází při obvyklém mixu 55 % akcií a 45 % dluhu cena kapitálu kolem 8,4 %. Akvizice za 8,9 % pak přidá jen malý kousek AFFO na akcii a akvizice za 7,5 % ho dokonce ubírá. Přesně tohle se stalo u nákupu sedmi kasin od Golden Entertainment za 1,16 mld. USD, kde počáteční nájem 87 mil. USD odpovídá výnosu 7,5 %. Část financování ale VICI zajistila dřív, za lepší ceny, takže transakce akretivní (zvyšující AFFO na akcii) být může. Rozdíl mezi výnosem nových investic a cenou kapitálu je tak dnes nejdůležitější číslo celé teze.
Dokud se akcie obchoduje kolem 9× AFFO, má VICI v podstatě jen dvě cesty k růstu: eskalátory a malé, velmi dobře naceněné transakce. Velké akvizice typu MGM Growth Properties z roku 2022 jsou při dnešní ceně akcie matematicky nevýhodné a vedení to podle mě ví.
2.3 Úvěry a financování partnerů
Menší, ale rostoucí částí byznysu je půjčování peněz. VICI financuje výstavbu nebo rekonstrukci resortů, půjčuje provozovatelům, se kterými chce mít vztah, a často si k tomu vyjednává předkupní právo na nemovitost. Ke konci Q3 2025 měla firma podle vlastních údajů 2,47 mld. USD jistiny v úvěrech a podobných nástrojích s anualizovaným výnosem 228 mil. USD. Výnos tu bývá vyšší než u nájmu, ale riziko je jiné: u části úvěrů jde o mezzanine financování, tedy dluh, který se při problémech splácí až po bankovních úvěrech. Ve výsledcích se tato část projevuje přes opravnou položku CECL (účetní rezerva na očekávané ztráty), která výrazně rozkmitá čistý zisk, i když se v hotovosti nic nestane.
2.4 Jednotková ekonomika jedné akvizice
Nejlíp je model vidět na konkrétním čísle. Vezměme nákup za 1,16 mld. USD, tedy velikost transakce s Golden Entertainment, financovaný z 55 % novými akciemi při dnešní ceně a ze 45 % dluhem za 5,6 %. Při počátečním výnosu 7,5 % (87 mil. USD nájmu) by VICI vydalo 28 mil. nových akcií, zaplatilo 29 mil. USD úroků a AFFO na akcii by kleslo o 0,4 %. Při výnosu 8,9 %, tedy průměru roku 2025, by AFFO na akcii vzrostlo jen o 0,2 % a teprve při 10 % o 0,7 %. V praxi měla firma část kapitálu na tyto transakce zajištěnou dříve, například přes forwardový prodej akcií za vyšší ceny, takže skutečný dopad je lepší. Pro budoucí nákupy ale tahle matematika platí a vysvětluje, proč VICI dnes roste hlavně eskalátory.
Každý procentní bod, o který se zvedne cena akcie VICI, zlepšuje ekonomiku příštích akvizic. Firma je tak v reflexivní smyčce: levná akcie brzdí růst a pomalý růst drží akcii levnou. Rozetnout ji může jen vyřešení Caesars nebo pokles sazeb.
3. MOAT
Silné výhody: Nenahraditelnost aktiv na Stripu je skutečná, ne marketingová. Nový integrovaný resort podobné velikosti stojí miliardy dolarů, vyžaduje herní licenci, roky povolení a volný pozemek přímo na Stripu, kterého je minimum. Druhou silnou výhodou je struktura master lease: nájemce nemůže vybírat, co platit, a kasino je pro provozovatele jádro byznysu, takže nájem platí jako první. Během covidu, kdy byla kasina měsíce zavřená, VICI vybralo 100 % nájmu. Fér je dodat, že Caesars tehdy dostal úlevu na povinných investicích do budov, takže úplně bez ústupků to nebylo.
Střední výhody: Vztahy a pipeline. VICI má s řadou partnerů předkupní práva a postupně přidává nové nájemce, jen ve Q2 2026 přibyli tři (Clairvest, Golden Entertainment a Club Med) a celkový počet se zvýšil na 16. Jako jeden z největších vlastníků kasinových nemovitostí je VICI přirozený první telefonát pro každého, kdo chce prodat budovy a nechat si provoz. Tahle výhoda ale funguje jen tehdy, když má VICI levný kapitál. Při 9× AFFO ji částečně ztrácí ve prospěch soukromých fondů a konkurenta GLPI.
Slabé nebo sporné výhody: Diverzifikace mimo gaming je zatím víc příběh než realita. Lucky Strike $LUCK s 38 lokalitami tvoří 1 % nájemného, Chelsea Piers také 1 % a Club Med se teprve staví. Sporná je i ochrana proti inflaci: eskalátory MGM jsou do roku 2032 pevné na 2 % a novější smlouvy mají strop 3 %, takže při delší inflaci nad 3 % reálný příjem klesá. A nakonec koncentrace: 70 % nájemného platí dvě firmy. To je spíš opak moatu.
Moat VICI je moat budov, ne moat nájemních podmínek. Budovy pod Caesars Palace nebo MGM Grand mají hodnotu bez ohledu na to, kdo je provozuje. Regionální kasina v menších městech takovou ochranu nemají a právě tam dnes leží problém.
4. Konkurence
Nejbližším konkurentem je $GLPI (Gaming and Leisure Properties), druhý velký kasinový REIT, který vznikl oddělením nemovitostí od $PENN (Penn Entertainment) a mezi jeho nájemce patří i Caesars. GLPI pro rok 2026 očekává AFFO 4,10-4,12 USD na akcii, letos zvýšil dividendu o 5,1 % a při ceně kolem 38-39 USD se obchoduje zhruba za 9,4× AFFO s dividendovým výnosem 8,5 %. Trh tedy obě firmy oceňuje skoro stejně, přestože VICI vlastní výrazně kvalitnější aktiva na Stripu. GLPI má ale vlastní problémy s koncentrací (Penn a $BALY) a za poslední kvartál ztratil podobně jako VICI, což ukazuje, že trh trestá celý segment kasinových pronajímatelů, ne jen jednu firmu.
GLPI roste trochu jinou cestou než VICI. Víc spoléhá na financování výstavby nových kasin pro své nájemce, kde si sjednává vyšší výnos, a menší transakce s regionálními operátory. Proto letos mohl zvýšit dividendu o 5,1 %, zatímco VICI o 2,2 %. VICI má zase výhodu v kvalitě aktiv a nižší závislosti na jednom regionu. Oba REITy se navíc přetahují o stejné příležitosti: provozovatele, kteří chtějí prodat budovy a uvolnit kapitál, například při převzetích, jako je Caesars, nebo kmenové (tribal) operátory, kteří vstupují na komerční trhy.
Jako měřítko „bezpečného“ net lease REITu slouží $O (Realty Income), který pronajímá přes 15 tisíc obchodů a skladů tisícům nájemců. Realty Income čeká pro rok 2026 AFFO 4,44-4,45 USD na akcii, tedy růst 4 %, a obchoduje se kolem 13,5× AFFO. Růst na akcii má podobný jako VICI, ale trh za něj platí o 45 % vyšší násobek. Rozdíl je cena za diverzifikaci: u Realty Income žádný jednotlivý nájemce nemá zdaleka takovou váhu jako Caesars nebo MGM u VICI. Třetí skupinou konkurentů jsou soukromé fondy jako $BX Blackstone nebo suverénní fondy, které soupeří o stejné transakce a nemusí řešit cenu své akcie.
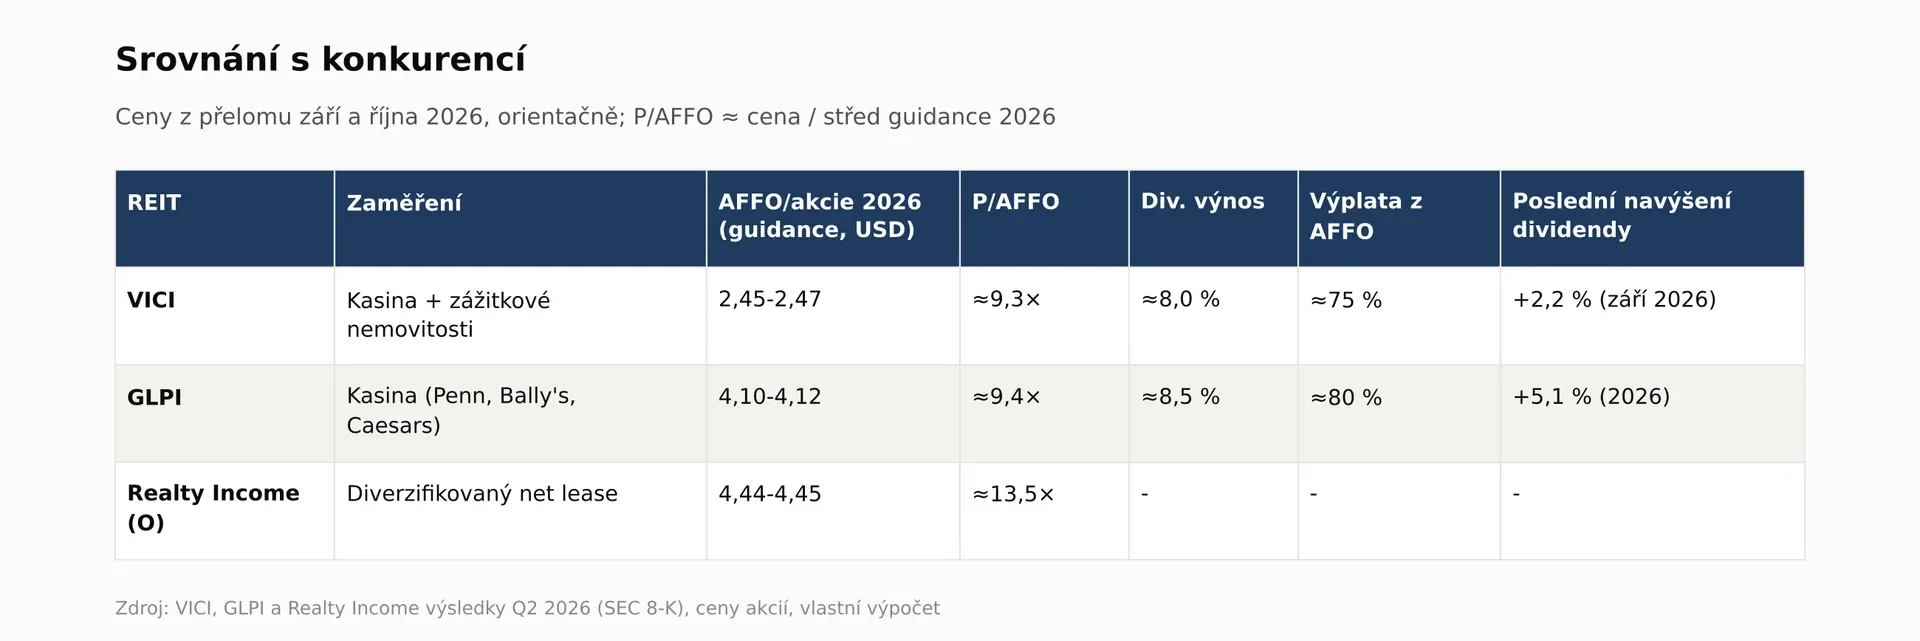
Srovnání s GLPI je pro VICI nepříjemné, protože ukazuje, že trh dnes za kvalitu Stripu neplatí nic navíc. Může to znamenat podcenění, nebo to, že trh vidí regionální část portfolia VICI jako stejně rizikovou jako celé GLPI. Pravda bude podle mě někde mezi.
5. Finanční výsledky
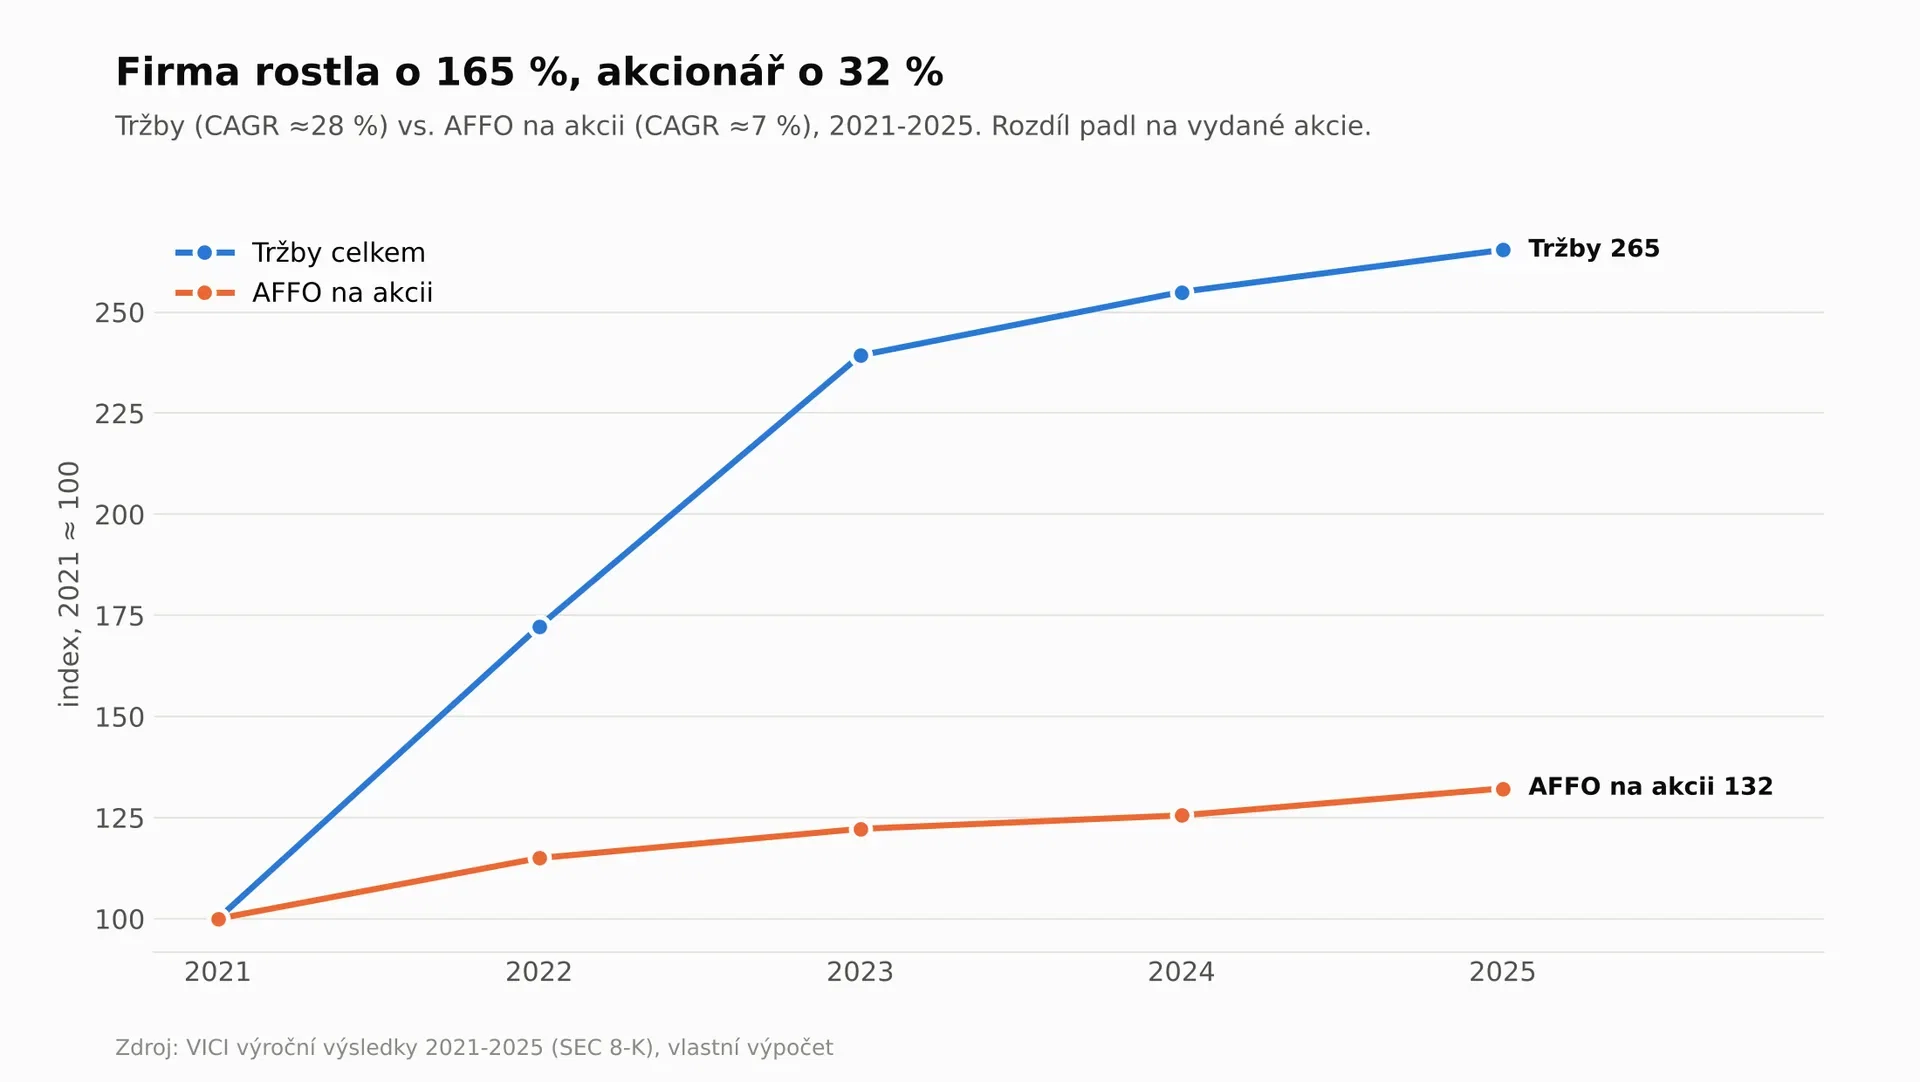
Tržby VICI vzrostly z 1,51 mld. USD v roce 2021 na 4,01 mld. USD v roce 2025, tedy o 165 % a s průměrným ročním růstem (CAGR) 28 %. Skoro všechno přišlo z akvizic, především z nákupu Venetianu za 4 mld. USD a MGM Growth Properties za 17,2 mld. USD v roce 2022. AFFO na akcii ale za stejné období vzrostlo jen z 1,80 USD na 2,38 USD, tedy o 32 % a CAGR 7 %. Rozdíl mezi 28 % a 7 % ročně padl na nově vydané akcie a na dluh, kterým se akvizice platily. Pro akcionáře je rozhodující právě to druhé číslo a i 7 % ročně je u REITu slušný výsledek. Problém je, že tempo zpomaluje: v roce 2024 AFFO na akcii rostlo o 2,7 %, v roce 2025 o 5,1 % a pro rok 2026 vedení čeká 3,4 %.
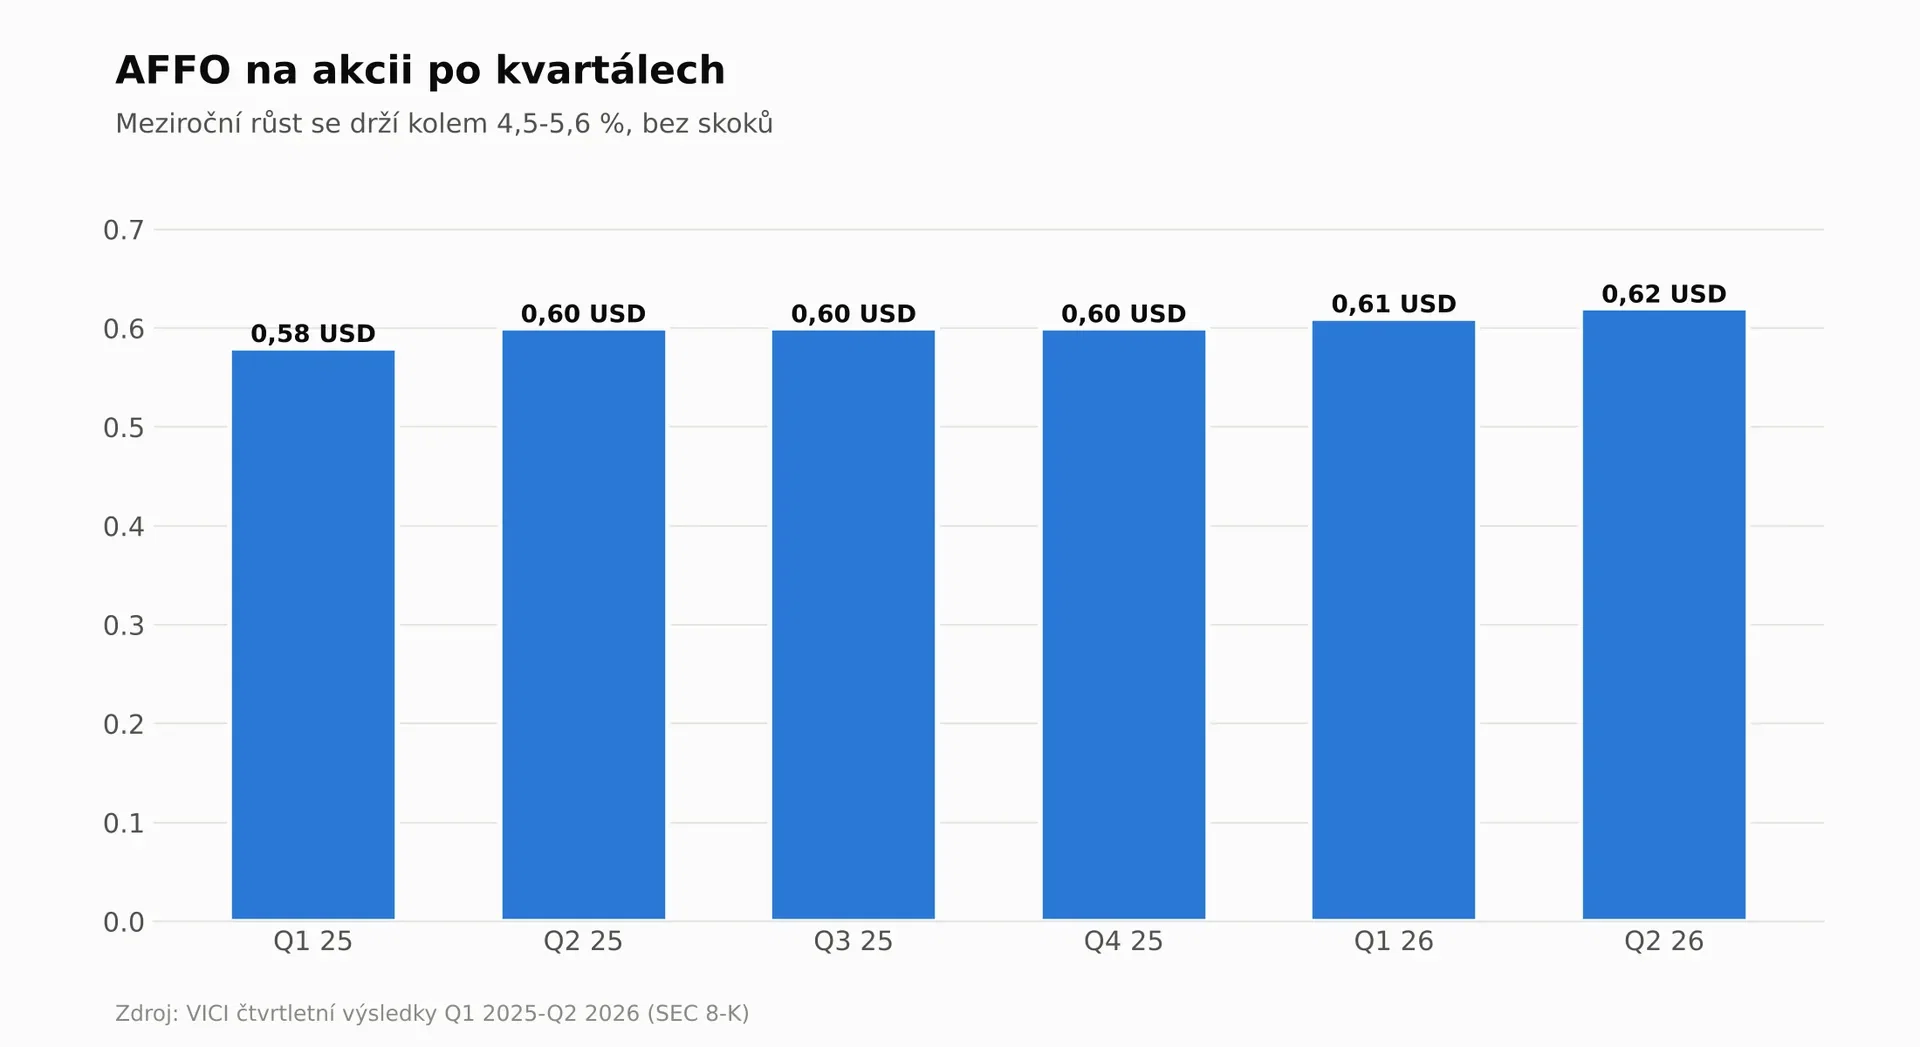
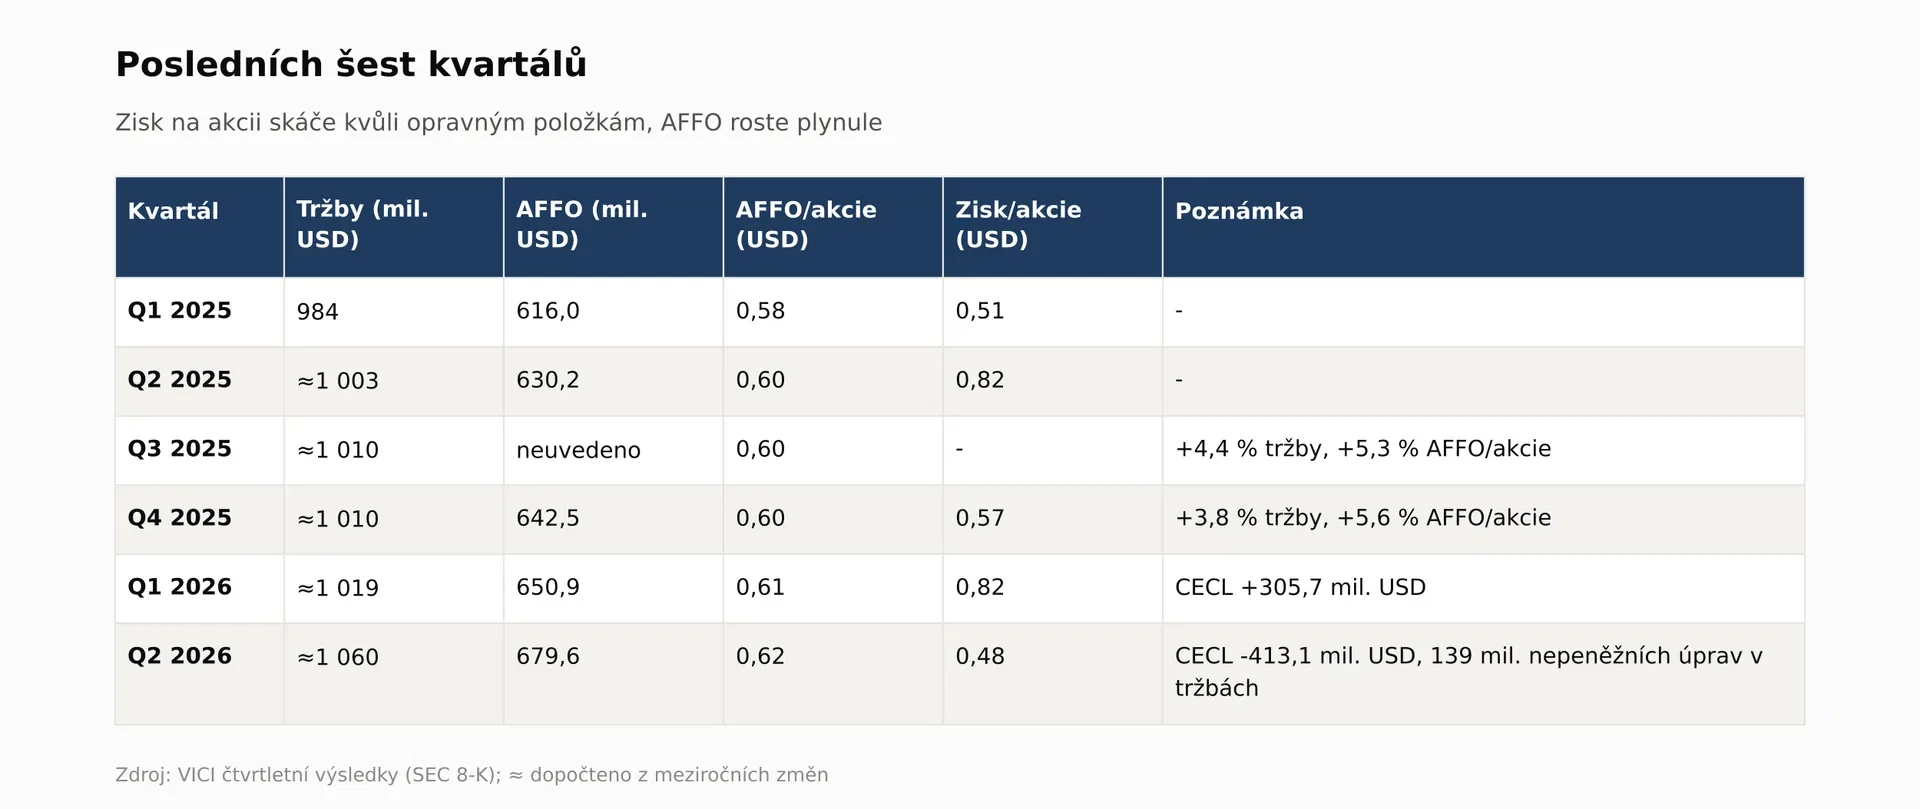
Posledních šest kvartálů ukazuje velmi stabilní obraz. AFFO na akcii vzrostlo z 0,58 USD ve Q1 2025 na 0,62 USD ve Q2 2026 a meziroční růst se držel v pásmu 4,3-5,6 %. Ve Q2 2026 vzrostly tržby o 5,7 % na 1,06 mld. USD a AFFO o 7,8 % na 679,6 mil. USD, ale počet akcií vzrostl zhruba o 3 %, takže na akcii zbylo +4,6 %. Vedení letos výhled dvakrát zvedlo, z původních 2,42-2,45 USD přes 2,44-2,47 USD na dnešních 2,45-2,47 USD. Jde ale o zvýšení o setiny dolaru, ne o změnu trendu.
Kvalita tržeb má jednu past, kterou je dobré znát. Vykázané tržby obsahují velký podíl nepeněžních účetních úprav: ve Q2 2026 to bylo 139,1 mil. USD z 1,06 mld. USD, tedy 13 %. Jde o rozpouštění nájmu podle účetních pravidel pro smlouvy, které se účtují jako financování (sales-type leases), ne o hotovost, kterou VICI ten kvartál dostalo. Proto se u VICI nedá spoléhat na tržby, P/S ani čistý zisk. Čistý zisk na akcii skákal mezi 0,48 a 0,82 USD jen podle toho, jak se měnila opravná položka CECL: ve Q1 2026 přidala 305,7 mil. USD, ve Q2 2026 naopak 413,1 mil. USD ubrala. AFFO tyto výkyvy očišťuje, a proto je jediným rozumným měřítkem.
Hotovostní pohled potvrzuje, že AFFO není účetní konstrukce. Provozní cash flow za posledních 12 měsíců podle výkazů dosáhlo 2,6 mld. USD, zatímco vyplacené dividendy byly 1,9 mld. USD. Kapitálové výdaje na údržbu jsou u triple-net modelu skoro nulové, protože je nese nájemce. Rozdíl 0,7 mld. USD ročně zůstává firmě na nové investice a splátky dluhu. Pozor jen na to, že klasické FCF (volné peněžní toky) u VICI nezahrnuje nákupy nemovitostí, bez kterých by firma nerostla, takže nízký capex neznamená, že firma nepotřebuje kapitál.
Marže jsou u REITu s triple-net smlouvami extrémní a samy o sobě málo vypovídají. Upravená EBITDA (provozní zisk před odpisy, úroky a daněmi, očištěný o jednorázové a nepeněžní položky) byla ve Q2 2026 869,5 mil. USD, což je 82 % vykázaných tržeb a ještě víc z tržeb hotovostních. Provozní páka je u VICI minimální: náklady se skoro nemění, takže každý dolar nájmu navíc jde téměř celý do AFFO. Funguje to ale oběma směry, a pokud by se nájem od Caesars snížil, propadne se přímo do AFFO bez jakéhokoli tlumení.
Finanční výsledky jsou bez poskvrny. Rostou pomalu, ale každý kvartál, předvídatelně a s pravidelným lehkým překonáním výhledu. Akcie nepadá kvůli tomu, co se stalo, ale kvůli tomu, co by se mohlo stát s Caesars.
6. Rozvaha a kapitál
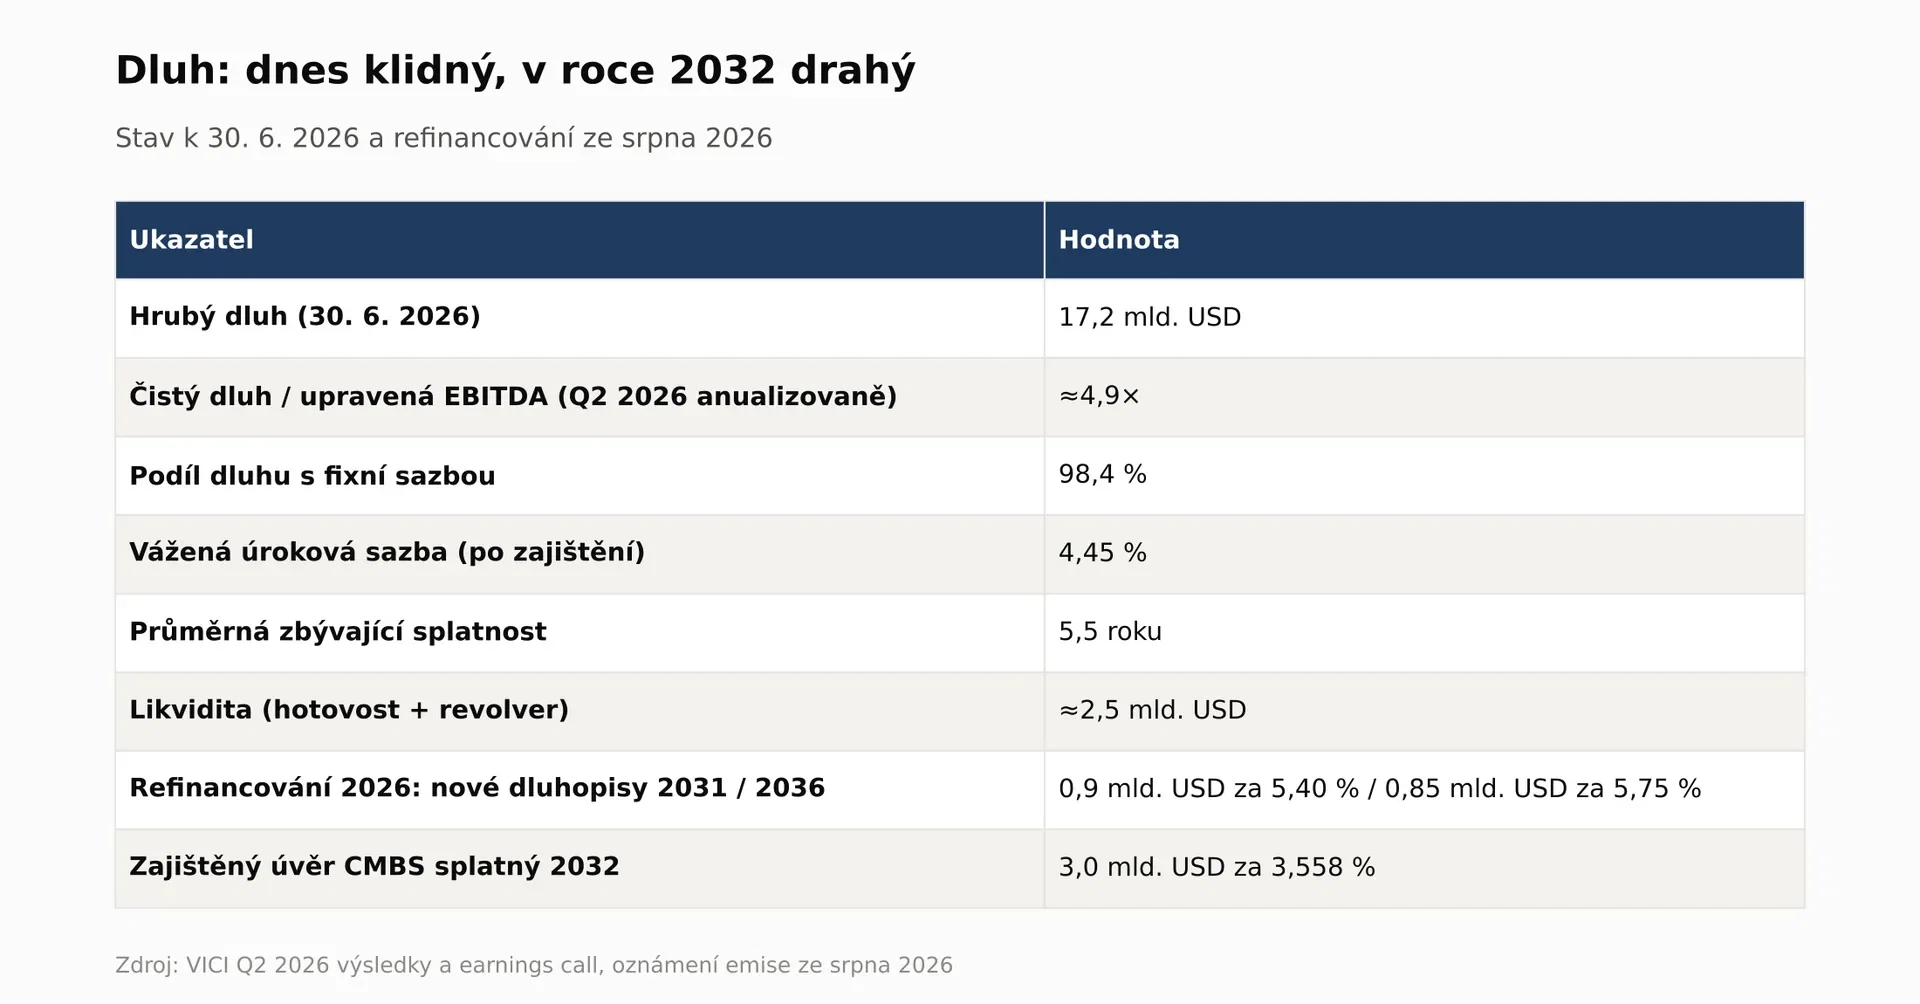
K 30. 6. 2026 měla firma podle Q2 callu hrubý dluh 17,2 mld. USD, likviditu 2,5 mld. USD (z toho 2,2 mld. USD nevyčerpaného revolveru, tedy úvěrového rámce) a poměr čistého dluhu k anualizované upravené EBITDA 4,9×. To je pro REIT s investičním ratingem standardní úroveň. Celkem 98,4 % dluhu má fixní sazbu, vážená sazba po zajištění je 4,45 % a průměrná zbývající splatnost 5,5 roku. Změna tržních sazeb se tak do úrokových nákladů promítá jen pomalu, při refinancování. Na další emise si VICI navíc zajistilo forwardové swapy (deriváty fixující budoucí sazbu) za 600 mil. USD.
První dopad dražšího světa už je ale vidět. V srpnu 2026 firma podle svého oznámení vydala dluhopisy za 1,75 mld. USD, 0,9 mld. USD se splatností 2031 a kupónem 5,40 % a 0,85 mld. USD se splatností 2036 a kupónem 5,75 %. Peníze šly na splacení dluhopisů splatných v roce 2026 s kupóny 4,25 % a 4,50 %. Rozdíl představuje zhruba 20 mil. USD úroků ročně navíc, tedy 0,02 USD na akcii. To je zvládnutelné. Větší položka přijde v březnu 2032, kdy splatí zajištěný úvěr CMBS za 3,0 mld. USD s úrokem jen 3,558 %. Při refinancování za 5,75 % by to stálo 66 mil. USD ročně navíc, tedy 0,06 USD na akcii, pokud se do té doby sazby nesníží.
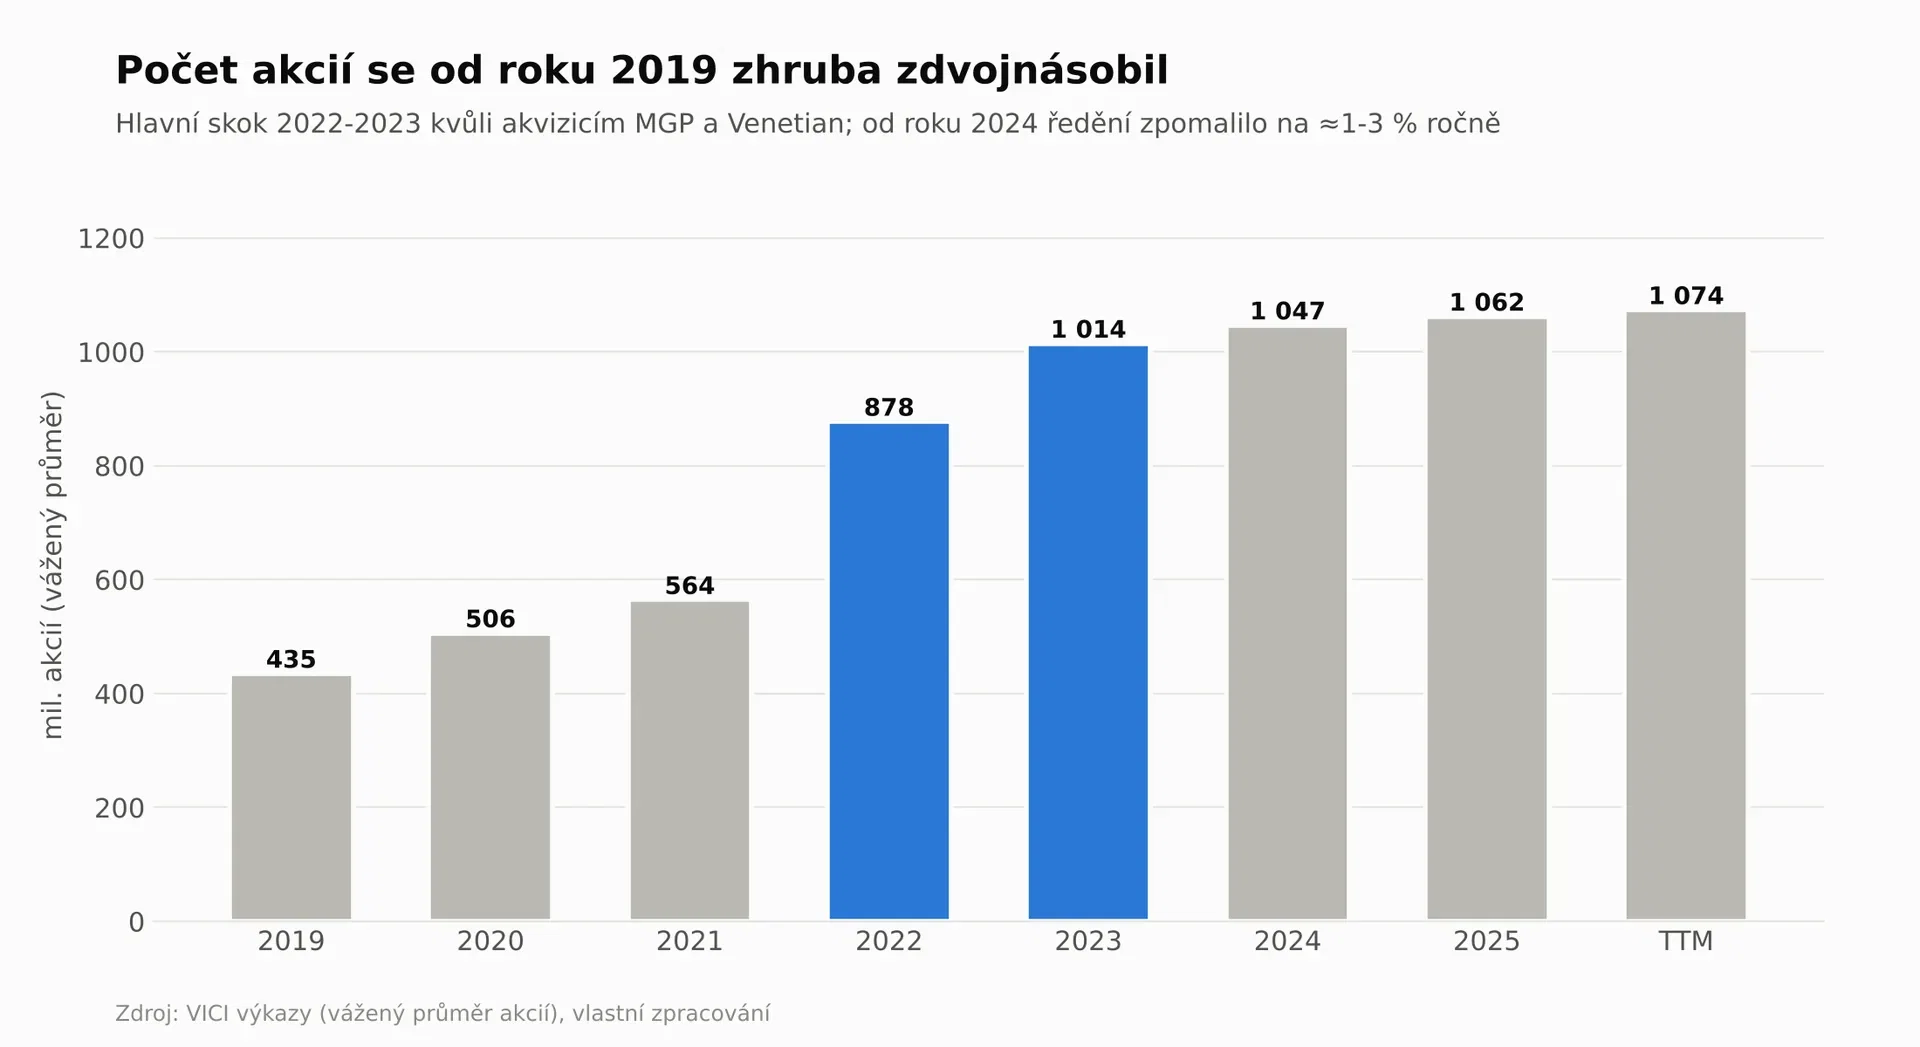
Ředění je u VICI nejdůležitější kapitálové téma, protože REIT musí vyplácet většinu peněz a růst financuje hlavně emisemi akcií. Vážený počet akcií se zvýšil z 435 mil. v roce 2019 na 1 062 mil. v roce 2025, největší skok přišel v letech 2022 a 2023 kvůli akvizicím MGP a Venetianu. Od roku 2024 se ředění zpomalilo na 1-3 % ročně, protože firma dělá menší transakce a část financuje ponechanou hotovostí. Při dnešní ceně je každá nová emise drahá: firma za ni platí 10,8 % AFFO výnosu. Vedení zároveň řeklo, že zpětné odkupy akcií jsou velmi nepravděpodobné, protože peníze chce dávat do nemovitostí.
Rating zůstává v investičním pásmu a Fitch ho v květnu 2026 potvrdil i přes otazník kolem regionální smlouvy s Caesars. Pro REIT je to důležité, protože investiční rating mu otevírá trh nezajištěných dluhopisů, ze kterých tvoří většinu financování. Pokud by se rating zhoršil, cena nového dluhu by vzrostla o víc, než by odpovídalo samotnému pohybu sazeb, a ekonomika akvizic z kapitoly 2.4 by se ještě zhoršila.
Akciové odměny (SBC) jsou u firmy s 28 zaměstnanci zanedbatelné, čtvrtletně jde o jednotky milionů USD při AFFO kolem 680 mil. USD. Dividenda činí 1,84 USD ročně po zvýšení o 2,2 % v září 2026 a při středu guidance 2,46 USD to dává výplatu 75 % AFFO. Zbylých 25 %, tedy zhruba 680 mil. USD ročně, si firma nechává na investice. Proto VICI nepotřebuje každý rok vydávat akcie jen proto, aby udrželo dividendu. Zpomalení zvyšování dividendy z 4,0 % v roce 2025 na 2,2 % v roce 2026 čtu jako signál opatrnosti, ne jako problém s krytím.
Rozvaha je pevná a dluh nepředstavuje akutní riziko. Skutečné omezení je cena vlastních akcií. Dokud trh platí 9× AFFO, VICI se de facto zavírá do režimu „eskalátory plus drobné nákupy“.