


$ASML: Trimestru record și interes pentru mașini până în 2030. De ce nu este suficient pentru o creștere bruscă a acțiunii? 👇
ASML crește, mărește marjele, iar clienții vor mașini cu ani înainte. La investiții însă nu este suficient să te uiți la recorduri. Important este ce le-a creat, dacă vor dura și cât din creșterea viitoare a fost deja inclusă în prețul acțiunii.
💼 POZIȚIA MEA
Dețin $ASML din 1.11.2024. Am cumpărat de mai multe ori și prin vânzări parțiale ulterioare am recuperat deja întreaga sumă investită. Poziția rămasă reprezintă astăzi aproximativ 2,32% din portofoliul meu. Chiar dacă valoarea ei ar scădea la zero, per total nu aș fi în pierdere la această investiție.
📊 CIFRELE PENTRU T3 2026
✅ Venituri 11,66 mld. €, +55% față de anul trecut.
✅ Profit net 4,96 mld. €, aproximativ +133%.
✅ Profit pe acțiune 12,95 € față de 5,49 € anul trecut.
✅ Marja brută 57,5% față de 51,6% anul trecut. A depășit și prognoza companiei de 55–57%.
✅ Marja operațională 44,4% față de 32,8% anul trecut.
✅ Vândute 121 de mașini litografice față de 72 anul trecut.
Vânzarea de sisteme a adus aproximativ 8,4 mld. €, din care EUV 4,1 mld. € inclusiv o mașină High-NA. Memoriile au reprezentat 46% din vânzările de sisteme, logica 54%.
🔎 DOUĂ PROBLEME IMPORTANTE
Veniturile au fost, conform consensului analitic utilizat, aproximativ în linie cu așteptările sau ușor sub ele. Un record nu înseamnă automat o surpriză pentru piață.
Aproximativ 500 mil. € din profitul suplimentar proveneau din reevaluarea participației la Mistral AI. Fără această poziție, printr-o simplă scădere profitul ar fi în jur de 4,46 mld. €. Nu este un rezultat oficial ajustat al ASML, dar arată de ce întreaga creștere raportată nu poate fi atribuită vânzării de mașini.
💰 SERVICII PUTERNICE ȘI FLUX DE NUMERAR
Serviciile și îmbunătățirile mașinilor existente au adus 3,29 mld. €, cu aproape 400 mil. € mai mult decât se aștepta compania. Tocmai interesul pentru creșterea productivității mașinilor a ajutat semnificativ marja.
Fluxul de numerar liber a atins 11,35 mld. €, iar numerarul cu investițiile pe termen scurt 12,7 mld. €. ASML a răscumpărat totodată acțiuni proprii de aproximativ 4,1 mld. €. Următorul dividend interimar de 1,88 € pe acțiune va fi plătit pe 4 noiembrie.
Un astfel de flux de numerar nu poate fi însă considerat automat noul standard trimestrial.
🏭 CE SPUNE CEREREA?
ASML nu mai publică comenzile trimestriale. Angajamentele pe termen lung au crescut însă de la un trimestru la altul de la 6,2 la 12 mld. €. Directorul financiar a confirmat că creșterea este legată în principal de avansurile clienților.
Pentru mine avansurile sunt mai importante decât declarațiile optimiste. Clienții își leagă proprii bani de livrările viitoare. Ele explică totodată o parte din fluxul de numerar excepțional de puternic: banii vin înainte de livrarea mașinii. Dar nu sunt în sine venituri sau profit.
Unii clienți se interesează de comenzi pentru anii 2029 și 2030. Interesul nu este încă o comandă confirmată. Potrivit conducerii însă, capacitatea planificată pentru anii 2027 și 2028 nu va acoperi cererea așteptată.
Compania plănuiește pentru 2027 o creștere a capacității EUV și a DUV avansate cu 30%. Pentru 2028 examinează o majorare peste încă 30% anunțați inițial.
📈 PERSPECTIVE ȘI SCUMPIRI
Pentru T4 compania se așteaptă la venituri de 14,2 până la 15,2 mld. € și o marjă brută în jur de 57%. Pentru întregul an venituri de 44 până la 45 mld. € și o marjă în jur de 56%.
Acordurile privind creșterea prețurilor produselor-cheie sunt, potrivit conducerii, încheiate. Impactul urmează să înceapă să se manifeste în 2027 și pe deplin din 2028.
Întreaga scumpire nu trebuie însă să se regăsească în profit. O parte din bani vor merge pentru sprijinirea furnizorilor și extinderea producției.
⚠️ UNDE VĂD RISCURI?
1️⃣ Sustenabilitatea marjelor. Vânzările puternice de îmbunătățiri au ajutat recordul actual, dar evoluția lor ulterioară rămâne incertă. În T4 marja ar trebui să fie ușor mai mică în ciuda veniturilor mai mari.
2️⃣ Ciclul semiconductorilor. Deficitul actual de capacitate nu garantează că fiecare capacitate nouă va fi utilizată integral peste câțiva ani.
3️⃣ China și restricțiile la export. Cererea puternică nu este suficientă dacă firma nu va putea livra clienților tehnologiile.
4️⃣ Evaluarea. Chiar și o firmă excelentă poate fi o investiție slabă la un preț de achiziție prea ridicat.
🧠 DE UNDE AȘ ÎNCEPE SĂ CUMPĂR?
Teza mea se bazează pe poziția unică a ASML în litografia EUV și pe nevoia de tehnologii tot mai avansate la producția de cipuri avansate. Acest trimestru, după părerea mea, a susținut-o.
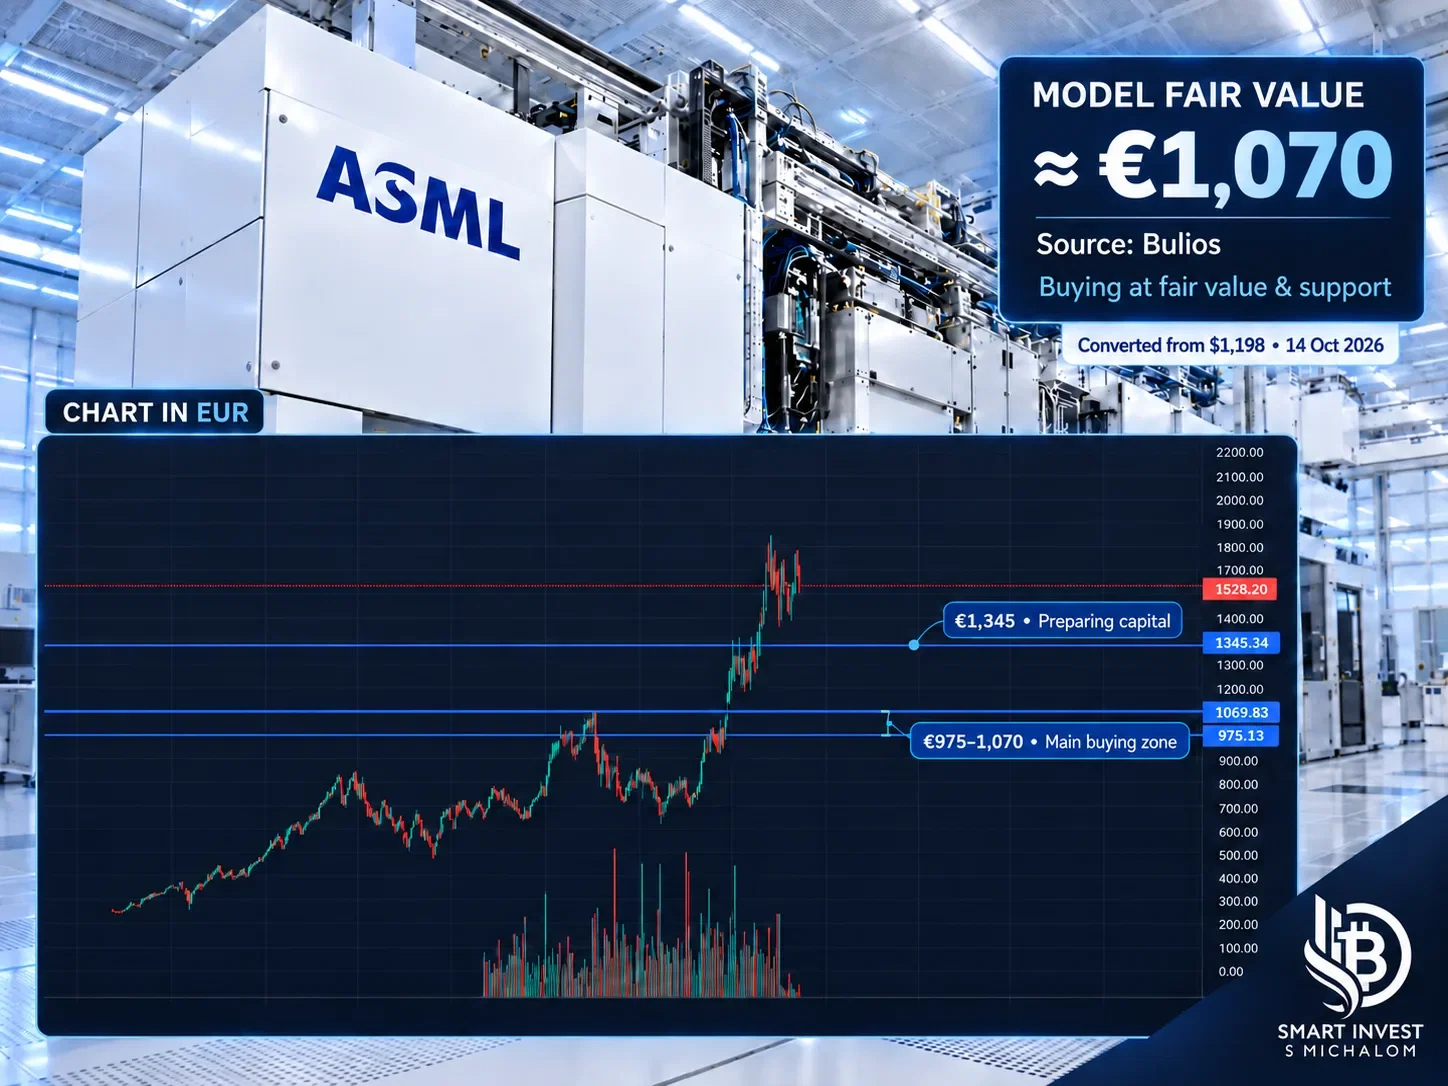
Îmi mențin poziția. La o scădere către 1.345 € aș începe să urmăresc prețul mai atent și să pregătesc capital.
Esențial pentru mine este nivelul de aproximativ 1.070 €. Aici prețul corect conform modelului Bulios, convertit din 1.198 USD, se întâlnește cu un suport tehnic semnificativ, pe care l-am marcat în grafic. Tocmai la acest preț aș începe să cumpăr suplimentar și să măresc poziția.
Intervalul 975–1.070 € reprezintă principala mea zonă de cumpărare. Conjuncția dintre evaluare și suportul tehnic este pentru mine un motiv pentru achiziții mai semnificative, dacă rezultatele și perspectivele ASML continuă să susțină teza mea de investiție.
Aceasta este părerea mea personală, nu o recomandare de investiție; valoarea investiției poate crește sau scădea, există riscul pierderii capitalului, iar performanța trecută nu este o garanție a rezultatelor viitoare.
