


Société Générale: profit record și acțiuni în scădere. Pedepsește piața banca sau Franța?
Am analizat Société Générale în direct pe streamul meu, în comunitatea Discord și IG. Am parcurs comunicatul de presă, veniturile, datoria, marjele și capitalul și am dat peste patru cifre care, la prima vedere, nu aveau sens:
- marjă brută de 86 % față de o marjă netă de 12 %
- o datorie care a crescut semnificativ în ultimul an
- un profit pentru anul 2025 care a crescut cu peste 40 %
- cheltuieli de exploatare care, potrivit datelor, au sărit de la 2,4 la 43,8 mld. EUR
Pe stream le-am lăsat ca întrebări deschise. În acest text le clarific: am căutat răspunsul la fiecare în surse primare și am reunit într-o singură teză de investiții tot ce am făcut pe stream, pas cu pas.
Iar această teză se bazează pe o contradicție. În iulie, banca a anunțat un profit trimestrial record, și-a majorat ținta de rentabilitate și a lansat o răscumpărare excepțională de acțiuni în valoare de 1,5 mld. EUR, despre care am vorbit și pe stream. În septembrie a prezentat un plan până în 2029, primit pozitiv de analiști. Cu toate acestea, de la publicarea rezultatelor, acțiunile au pierdut aproximativ o cincime din valoare. Prin urmare, întrebarea centrală a analizei este: pedepsește piața Société Générale sau Franța, țara în care își are sediul? Iar prețul de astăzi reprezintă o reacție exagerată sau începutul unei probleme?
Rezumatul analizei în 60 de secunde
- Companie: Al treilea cel mai mare grup bancar francez. Câștigă bani în trei divizii: retailul francez, cu banca online BoursoBank, banca de investiții și retailul internațional cu leasingul auto Ayvens, din care face parte și Komerční banka.
- Rezultatele actuale: Pentru Q2 2026, profit net record de 1,79 mld. EUR (+23 % față de anul precedent) și ROTE de 12,2 % (rentabilitatea capitalurilor proprii corporale, adică suma câștigată de bancă din capital, fără goodwill și active necorporale). Costurile au scăzut cu 4 %, iar banca a majorat ținta ROTE pentru 2026 la 11 %.
- De ce scad acțiunile: Nu din cauza rezultatelor, ci din cauza Franței. Randamentul obligațiunilor franceze pe 10 ani a ajuns la începutul lunii octombrie la cel mai ridicat nivel din 2002, iar diferența față de obligațiunile germane, la cel mai ridicat nivel de la criza euro din 2011. Piața se teme de finanțare mai scumpă, de taxe pentru companiile mari și de recesiune.
- Ce este inclus în preț: Acțiunea se tranzacționează la 0,87 ori valoarea contabilă corporală (P/TBV, prețul acțiunii raportat la capitalurile proprii pe acțiune, fără goodwill). Acest nivel corespunde unui ROTE permanent de 10-11 %. Între timp, banca a obținut 12 % în H1 2026 și promite 13-14 % în 2029.
- Riscul principal: Creșterea retailului francez se bazează pe marja de dobândă, nu pe volume. Atât creditele, cât și depozitele sunt în scădere. Dacă efectul marjei se epuizează și se adaugă o criză franceză, ROTE va coborî sub 10 %.
- Scenarii (sfârșitul anului 2028): optimist 102 EUR, de bază 84 EUR, pesimist 56 EUR, catastrofal 33 EUR. Media ponderată este de 76 EUR, fără dividende.
- Ce trebuie urmărit: Voturile asupra bugetului francez din 20 și 27. 10., rezultatele pentru Q3 din 29. 10. 2026, spreadul OAT-Bund, randamentul dobânzilor în retailul francez și costurile anuale ale pierderilor din credite raportate la volumul creditelor.
- Întrebarea-cheie: Poate banca să continue să-și mărească ROTE chiar dacă Franța rămâne în dificultate? Dacă da, discountul actual pentru Franța este prea mare. Dacă nu, este o capcană a valorii.
Cuprinsul analizei
1. Prezentarea companiei
2. Modelul de afaceri
3. MOAT
4. Concurența
5. Patru semne de întrebare de pe stream
6. Rezultatele financiare
7. Bilanț și capital
8. Eficiența capitalului: ROTE, RONE și costul capitalului
9. Macroeconomie: Franța, obligațiuni și dobânzi
10. Calitatea creditelor și testul de stres
11. Controverse și riscuri
12. Evaluarea
13. Scenarii
14. Catalizatori și ce trebuie urmărit
15. Concluzie
16. Părerea mea personală
1. Prezentarea companiei
Société Générale $GLE.PA a fost înființată în 1864, la Paris, și este astăzi unul dintre cele trei mari grupuri bancare franceze, alături de BNP Paribas și Crédit Agricole. Potrivit propriilor date, are aproximativ 110 000 de angajați și 27 mil. de clienți în 58 de țări. Din 2023 este condusă de Slawomir Krupa, căruia consiliul de administrație i-a prelungit mandatul în februarie 2026 cu încă patru ani, începând din 2027. Pentru cititorii cehi, este important de știut că grupul include Komerční banka: în cifre o veți găsi în divizia de retail internațional, la rândurile Europa și Republica Cehă.
Banca câștigă bani la fel ca orice bancă universală mare. Împrumută bani la dobânzi mai mari decât cele pe care le plătește pentru a se împrumuta, încasează comisioane pentru conturi, administrarea averii, asigurări și consultanță și tranzacționează pe piețele financiare pentru clienți mari. În 2025 a avut venituri de 27,3 mld. EUR și un profit net record de 6,0 mld. EUR. În H1 2026, venituri de 14,2 mld. EUR și profit net de 3,49 mld. EUR.
Cel mai important fapt: Société Générale este o bancă aflată în plin proces de redresare. În 2023 a obținut doar 4,2 % din capitalul corporal (ROTE), în 2025 deja 10,2 %, iar în H1 2026 12,0 %. Acțiunile au reacționat: în 2025 au crescut cu aproximativ 160 %. Întrebarea principală este dacă redresarea care a avut loc este durabilă și dacă Franța, de care banca nu se poate desprinde, o poate opri.
2. Modelul de afaceri
Pe stream am explicat modelul de afaceri pornind de la un paragraf de la sfârșitul comunicatului de presă, în care compania își descrie cele trei divizii. Este cea mai exactă descriere disponibilă, fiindcă este vorba despre o informație reglementată, nu despre marketing. Am adăugat la aceasta un tabel cu profitul net pe divizii, din anexa comunicatului de presă.
2.1 Trei divizii și cine câștigă bani
1. Retail francez, servicii bancare private și asigurări: Rețeaua de sucursale SG, banca privată cu active administrate de 145 mld. EUR, asigurătorul cu 167 mld. EUR în asigurări de viață și banca online BoursoBank. În H1 2026 a obținut un profit net de 1,30 mld. EUR, la un RONE de 14,2 % (RONE este rentabilitatea capitalului alocat de grup unei divizii; o voi explica în capitolul 8).
2. Banca de investiții (Global Banking and Investor Solutions): Tranzacționarea de acțiuni și instrumente derivate, domeniu în care SG se află printre liderii mondiali, tranzacționarea de obligațiuni, valute și credite (FICC), finanțarea proiectelor și companiilor, consultanță și custodia titlurilor de valoare. În H1 2026 a obținut 1,64 mld. EUR, la un RONE de 19,1 %.
3. Mobilitate, retail internațional și servicii financiare: Bănci universale în Cehia, România și Africa, leasing auto Ayvens și credite de consum. În H1 2026 a obținut 0,73 mld. EUR, la un RONE de 13,5 %. Komerční banka crește aici mai repede decât restul grupului: creditele din Cehia au crescut cu +8,0 % în Q2 2026, iar depozitele cu +10,2 % față de anul precedent, la curs valutar constant.
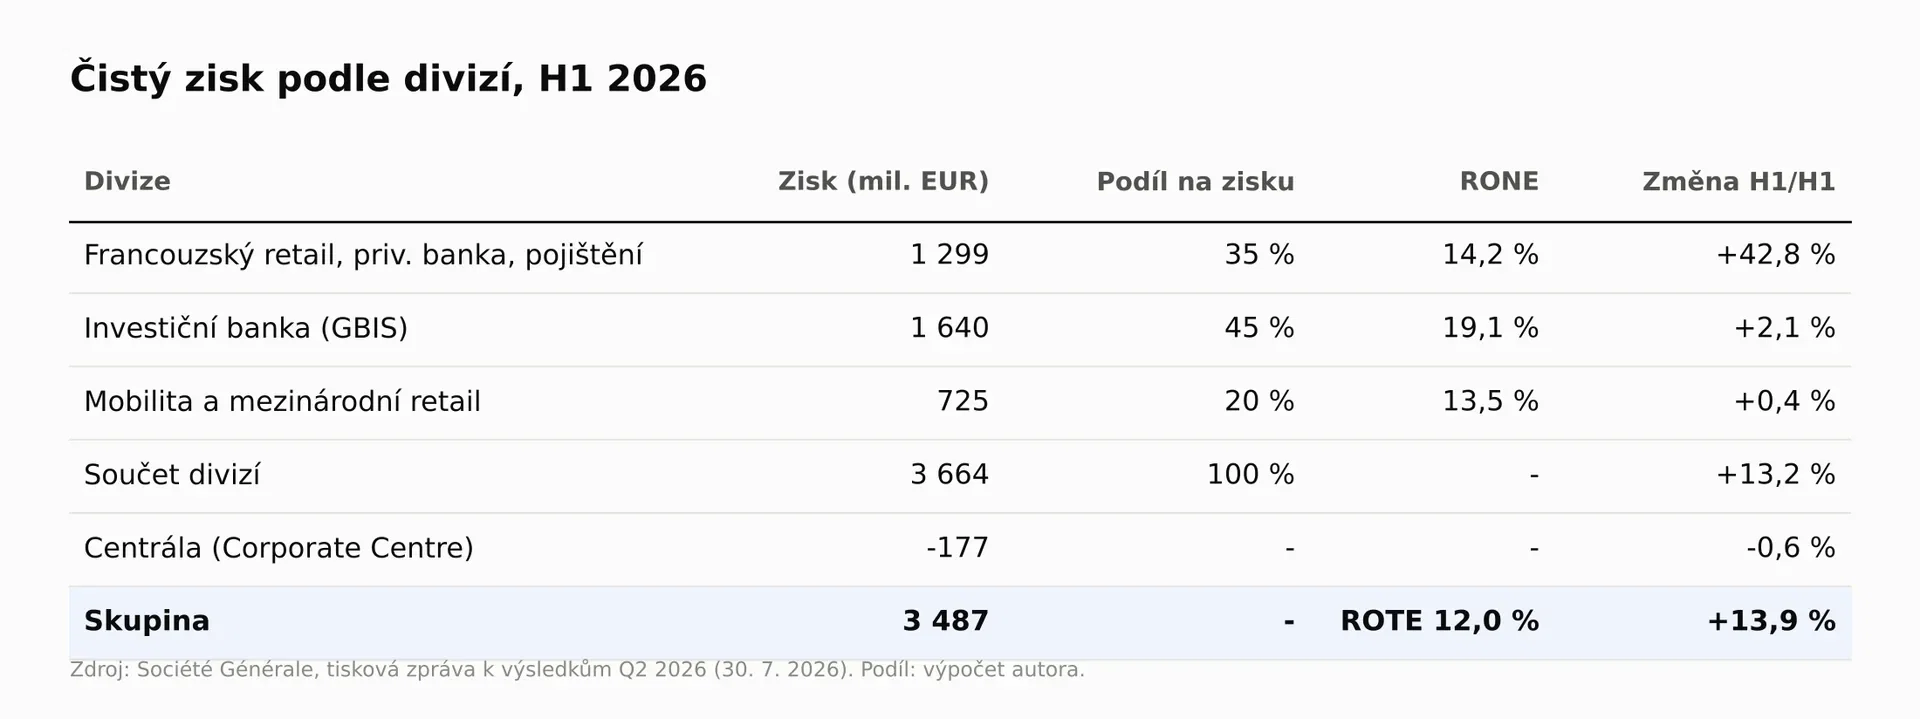
Banca de investiții generează 45 % din profitul diviziilor, retailul francez 35 %, iar componenta internațională 20 %. Cu toate acestea, piața tranzacționează acțiunea în principal ca pe un pariu pe Franța, deși cea mai mare parte a profitului vine dintr-o divizie care operează la nivel mondial și are cea mai mare rentabilitate. Diferența dintre suma diviziilor (3,66 mld. EUR) și profitul grupului (3,49 mld. EUR) este generată de sediul central, care blochează capital și are pierderi. Profitul băncii de investiții este mai volatil, iar în cazul unei crize în Franța piața ar trata-o la fel de dur ca retailul.
2.2 Calitatea veniturilor
Am evaluat calitatea veniturilor așa cum am făcut și pe stream: venituri stabile în comparație cu cele volatile. În H1 2026, retailul francez a avut venituri nete din dobânzi de 2,38 mld. EUR și comisioane de 2,24 mld. EUR, retailul internațional 1,75 mld. EUR, iar finanțarea și consultanța 1,86 mld. EUR. Acestea sunt venituri care se schimbă lent. Pe de altă parte, tranzacționarea pe piețe (Global Markets) a generat 3,25 mld. EUR, adică 23 % din veniturile grupului. În interiorul acesteia se conturează, de altfel, două evoluții diferite: acțiuni +5,5 % în H1 2026, FICC -15,0 %. Nu trebuie să ne facem griji cu privire la concentrarea pe un singur client.
Aproximativ trei sferturi din venituri sunt „bancare”, iar un sfert „de piață”. Acesta este un raport normal pentru o bancă universală europeană. Riscul nu constă în dimensiunea tranzacționării, ci în faptul că partea ei mai slabă este concentrată pe Europa și dobânzi, unde SG înregistrează pierderi de trei trimestre consecutive.
2.3 BoursoBank: economia unitară
BoursoBank este cel mai bun exemplu de economie unitară din întregul grup. La sfârșitul Q2 2026 avea 9,1 mil. de clienți; în trimestrul respectiv au venit peste 280 000 de clienți noi, iar rata de plecare (proporția clienților care pleacă într-un an) rămâne sub 4 %. Depozitele au crescut cu 9 % față de anul precedent, până la 49 mld. EUR, iar creditele cu 8 %, până la 17,8 mld. EUR. În Q2 2026 a obținut un profit net de 84 mil. EUR, la un RONE de 60,7 %, iar pentru întregul an 2026 are o țintă de peste 300 mil. EUR. Conform planului până în 2029, ar urma să aibă peste 14 mil. de clienți. Dacă înmulțesc profitul trimestrial cu patru și îl împart la numărul de clienți, rezultă un profit anual de 37 EUR pe client și active administrate de 9 200 EUR pe client (calculul meu simplificat).
Modelul funcționează similar unui abonament: banca plătește o dată pentru a atrage un client, apoi obține o marjă de pe urma lui ani la rând, în timp ce pleacă mai puțin de 4 % dintre clienți anual. Contraargumentul ține de dimensiune: chiar și 300 mil. EUR reprezintă 5 % din profitul anual al grupului, așadar BoursoBank nu poate susține singură teza de investiții. În plus, o parte din creșterea sa se face în detrimentul rețelei clasice de sucursale SG, unde depozitele sunt în scădere.
3. MOAT
Puncte forte: Instrumente derivate pe acțiuni și produse structurate. Compania susține că are o poziție globală unică în instrumentele derivate pe acțiuni, iar cifrele susțin acest lucru: venituri din acțiuni de peste 1 mld. EUR în Q2 2026 și 3,63 mld. EUR în 2025. Cunoștințele necesare pentru evaluarea și acoperirea riscurilor instrumentelor derivate complexe se construiesc de-a lungul deceniilor, iar clienții (asigurători, bănci private, distribuitori de produse structurate) nu își schimbă ușor furnizorii. O a doua forță importantă o reprezintă sursele de finanțare ieftine: grupul are depozite ale clienților în valoare de 626 mld. EUR, iar retailul francez împrumută doar 87 % din suma depozitelor pe care le deține.
Medii: BoursoBank (RONE 60,7 %, rata de plecare sub 4 %) este puternică, dar are concurență în domeniul serviciilor bancare online din Franța, iar avantajul său constă mai ales în dimensiune și marcă, nu într-o tehnologie pe care nimeni altcineva nu ar putea să o stăpânească. Un al doilea avantaj mediu este retailul internațional din Cehia și România: poziții locale puternice și credite în creștere, dar și taxe locale. De exemplu, România a dublat taxa bancară retroactiv, începând din iulie 2025.
Puncte slabe sau discutabile: Rețeaua de sucursale din Franța. Raportul costuri/venituri al diviziei s-a îmbunătățit la 55,5 % în Q2 2026, însă mai ales datorită reducerilor, în timp ce depozitele din rețeaua SG au scăzut cu 3 % față de anul precedent, iar creditele cu 2 %. Aceasta ține mai degrabă de cota de piață comună decât de un avantaj. SG însăși scrie că mediul este nefavorabil pentru portofoliul său concentrat pe Europa și dobânzi. Ayvens este, de asemenea, discutabilă: profitul din vânzarea mașinilor rulate s-a normalizat, de la 1 455 EUR pe vehicul în 2024 la 330 EUR în Q2 2026.
Adevăratul avantaj competitiv al SG constă în instrumentele derivate și finanțarea din depozite. Restul sunt poziții bune, dar imitabile. Avantajul în instrumentele derivate ar putea fi slăbit mai ales de reglementarea capitalului pentru riscul de piață sau de o eroare operațională majoră, precum cea pe care banca a suferit-o în 2008. Avantajul depozitelor ieftine este slăbit de digitalizare, deoarece astăzi clienții își pot transfera banii cu un singur clic.
4. Concurența
Compar SG cu BNP Paribas $BNP.PA, Crédit Agricole SA $ACA.PA și Deutsche Bank $DBK.DE. Pe stream am atras atenția asupra unei capcane legate de perioadă: Deutsche Bank raportează ROTE în principal pentru semestru, în timp ce SG îl raportează și trimestrial. De aceea, în tabel compar peste tot H1 2026.
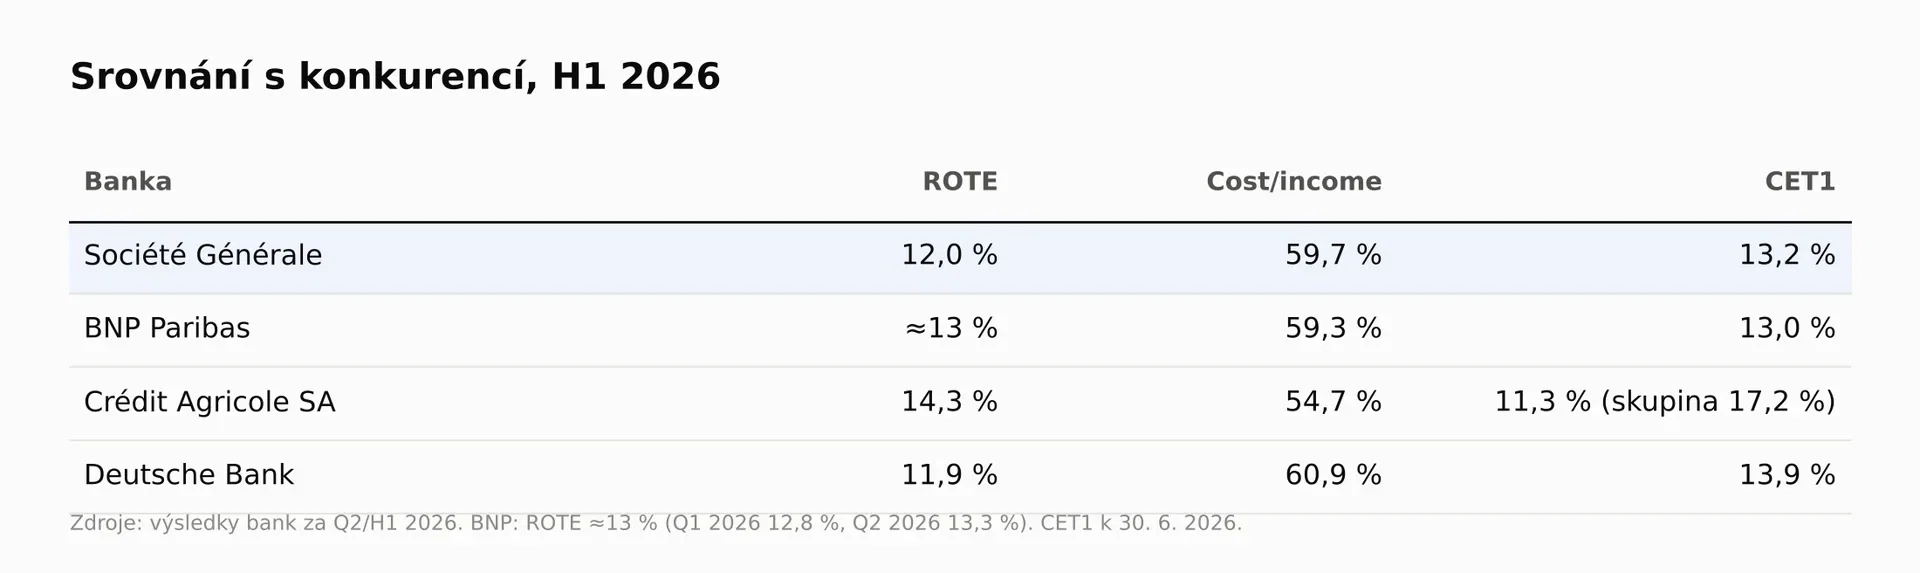
Rezultatul: în H1 2026, SG a obținut un randament al capitalului de 12,0 %, BNP Paribas 13 %, Crédit Agricole SA 14,3 %, iar Deutsche Bank 11,9 %. În ceea ce privește eficiența costurilor, SG, cu un raport costuri/venituri de 59,7 %, este practic la același nivel cu BNP (59,3 %) și mai eficientă decât Deutsche Bank (60,9 %); Crédit Agricole SA este cea mai bună, cu 54,7 %. În privința capitalului (CET1, capitalul propriu de calitate ridicată raportat la activele ponderate la risc), SG este la 13,2 %, în media grupului. CET1 al Crédit Agricole SA (11,3 %) nu este direct comparabil, deoarece în spatele său se află un grup cooperativ cu un CET1 de 17,2 %.
Încă din 2023, SG era ultima la toți indicatorii, cu o diferență mare (raport costuri/venituri 73,8 %, ROTE 4,2 %). Astăzi, diferența față de BNP este de doar câteva puncte procentuale. Dacă această tendință se menține, ar trebui să se reducă și diferența de evaluare. Totuși, nu am verificat evaluările concurenților pentru aceeași dată, așa că nu le cuantific aici.
5. Patru semne de întrebare de pe stream
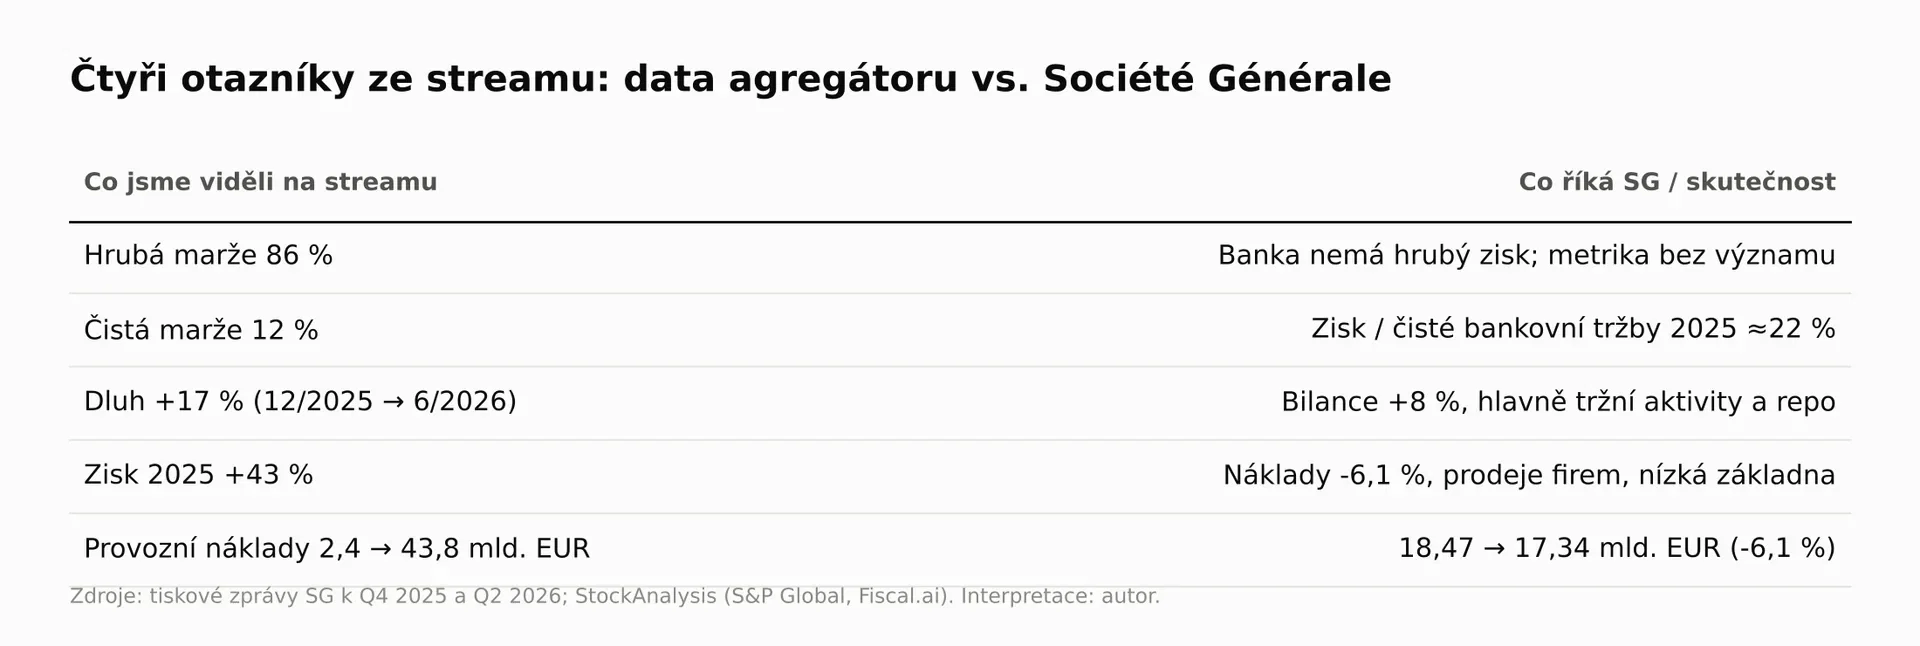
Pe stream am deschis datele unui agregator obișnuit și patru cifre nu aveau sens. Am găsit răspunsul pentru toate în comunicatul de presă al SG, iar toate ne învață același lucru: serviciile de date sunt concepute pentru companii industriale, iar băncile trebuie adaptate șablonului lor. Tabelul arată alăturat ce am văzut și ce spune banca.
5.1 Marjă brută de 86 % și marjă netă de 12 %
Unde am găsit răspunsul: În tabelul Group consolidated results, de la începutul comunicatului de presă. Banca nu are costuri cu bunurile vândute și, prin urmare, nici profit brut în sensul industrial al termenului. Veniturile sale (net banking income, NBI) reprezintă ele însele o diferență: dobânzi încasate minus dobânzi plătite, plus comisioane și rezultatul tranzacționării. Agregatorul își calculează marja brută după propriile criterii și obține o cifră fără semnificație economică. Marja netă de 12 % rezultă dacă profitul de 6,0 mld. EUR din 2025 este împărțit la venituri de 50 mld. EUR, adică aproximativ dublul veniturilor nete din activități bancare. Cel mai probabil, este vorba de dobânzi brute încasate și alte venituri, înainte de scăderea dobânzilor plătite de bancă deponenților și creditorilor.
Raportată la veniturile nete din activități bancare, marja netă a SG în 2025 este de 22 %. O a treia sursă, StockAnalysis, indică 27,3 %, deoarece calculează profitul incluzând interesele minoritare și veniturile după scăderea pierderilor din credite. Trei surse, trei marje, iar toate sunt „corecte” conform definițiilor lor. De aceea, nu urmăresc marja unei bănci. Urmăresc raportul costuri/venituri (cheltuieli de exploatare ca proporție din venituri, 59,7 % în H1 2026) și ROTE.
5.2 Datoria care a crescut semnificativ
Unde am găsit răspunsul: În bilanțul din anexa comunicatului de presă și în capitolul despre structura financiară. Potrivit StockAnalysis, datoria totală a crescut de la 302,9 mld. EUR la sfârșitul lui 2025 la 354,3 mld. EUR la 30. 6. 2026, adică cu 17 % în jumătate de an. Însă, pentru o bancă, datoria este materie primă, nu finanțare pentru investiții. Bilanțul grupului a crescut de la 1 547 la 1 673 mld. EUR (+8 %), iar cea mai mare creștere s-a înregistrat de ambele părți în activitățile de piață: active financiare la valoare justă de la 576 la 663 mld. EUR, datorii la valoare justă de la 398 la 458 mld. EUR și datorii față de bănci de la 104 la 122 mld. EUR. Este vorba, de regulă, despre repo (împrumuturi pe termen scurt garantate cu titluri de valoare) și despre deservirea clienților băncii de investiții. Obligațiunile emise au crescut doar de la 151 la 158 mld. EUR, iar până la sfârșitul lunii iulie, banca-mamă își îndeplinise 96 % din planul de emisiuni pentru 2026.
Creșterea „datoriei” nu este, în sine, un semnal de alarmă. Semnalul real este însă scăderea ratei efectului de levier de la 4,5 % la sfârșitul lui 2025 la 4,3 % la 30. 6. 2026, față de cerința de 3,6 %. Rezerva este încă de 70 de puncte de bază, însă bilanțul crește mai repede decât capitalul. În locul datoriei, acest indicator merită urmărit.
5.3 Profitul pentru 2025 a crescut cu 43 %
Unde am găsit răspunsul: În comunicatul de presă pentru Q4 2025 și în defalcarea profitului pe divizii. Profitul net a crescut de la 4,20 la 6,00 mld. EUR. Nu este un miracol, ci o revenire de la o bază scăzută: în 2023 banca a obținut doar 2,49 mld. EUR, deoarece retailul francez a fost afectat de acoperirea pe termen scurt a riscului de dobândă, iar integrarea LeasePlan a costat bani.
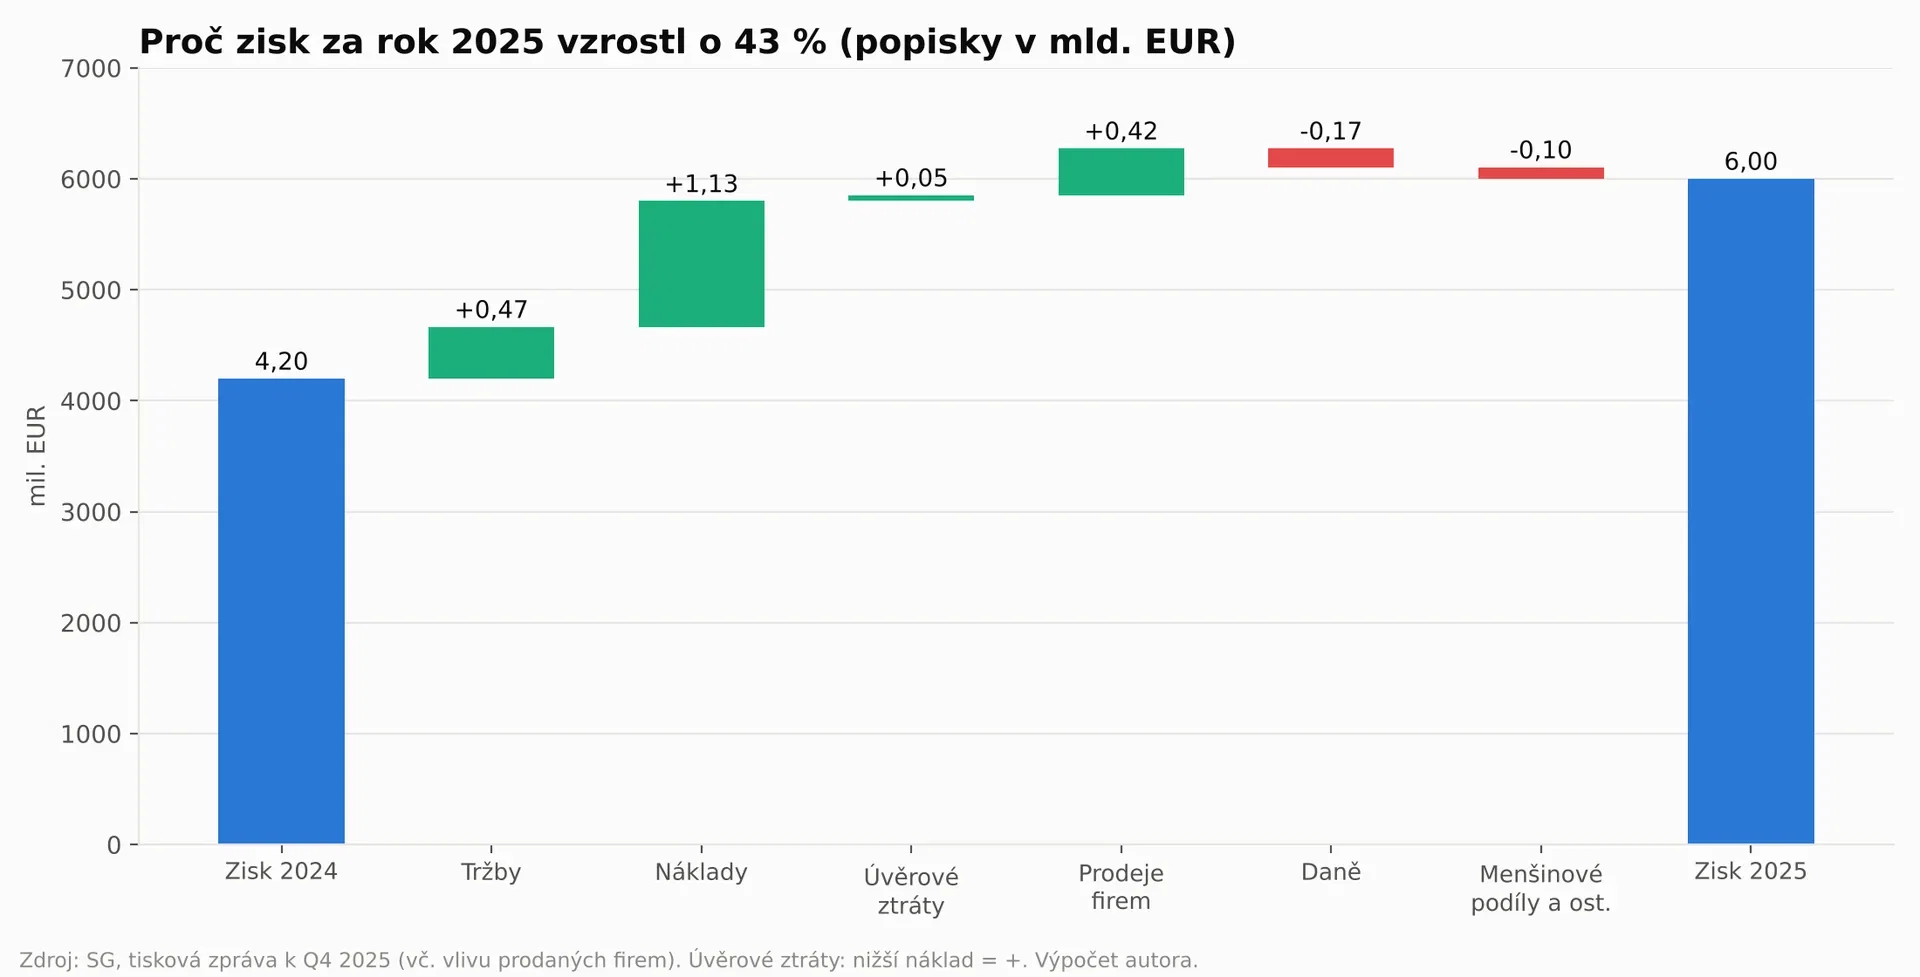
Din creșterea de 1,80 mld. EUR, 1,60 mld. EUR au provenit din profitul operațional brut: cheltuielile de exploatare au scăzut cu 1,13 mld. EUR (-6,1 %), iar veniturile au crescut cu 0,47 mld. EUR. Alte 0,42 mld. EUR au provenit din câștigurile din vânzarea companiilor (+345 mil. EUR în 2025 față de -77 mil. EUR în 2024), în principal din vânzarea băncii private elvețiene, SG Kleinwort Hambros și a filialelor bancare africane. Pierderile din credite au scăzut cu 0,05 mld. EUR. În schimb, impozitele mai mari au redus profitul cu 0,17 mld. EUR, iar interesele minoritare cu 0,10 mld. EUR. Pe divizii, retailul francez a crescut de la 1,01 la 1,82 mld. EUR (+80 %), iar pierderile sediului central s-au redus de la -0,91 la -0,22 mld. EUR.
O parte din creștere este nerecurentă. Fără câștigurile din vânzarea companiilor, ROTE pentru 2025 ar fi fost de 9,6 %, nu 10,2 %. Mai importantă este nota de subsol din comunicatul de presă: venitul net din dobânzi al retailului francez a crescut cu 15,3 % în 2025 fără efectul vânzărilor, dar doar cu 3,1 % fără efectul acoperirii pe termen scurt. Prin urmare, cea mai mare parte a creșterii a fost efectul întârzierii unei probleme vechi, nu o nouă forță. Revin asupra acestui subiect în capitolul 11.
5.4 Cheltuieli de exploatare de la 2,4 la 43,8 mld. EUR
Unde am găsit răspunsul: În același tabel al rezultatelor. Cheltuielile de exploatare au fost de 18,47 mld. EUR în 2024 și 17,34 mld. EUR în 2025, adică au scăzut cu 6,1 %. Ambele cifre de pe stream sunt erori de mapare. Nu știu exact din ce sursă proveneau datele, așa că este doar estimarea mea: în 2024 serviciul de date a preluat doar poziția parțială „alte cheltuieli de exploatare”, iar în 2025 a adăugat la cheltuieli și costurile cu dobânzile sau cheltuielile asigurătorului. Faptul că se întâmplă acest lucru este demonstrat și de StockAnalysis: pentru SG, indică „cheltuieli totale fără dobânzi” de 1,34 mld. EUR pentru ultimele 12 luni și 16,98 mld. EUR pentru 2025. Aceeași companie, o perioadă aproape identică și o diferență de douăsprezece ori, doar pentru că într-o coloană lipsește rândul cu salariile și cheltuielile administrative.
Lecția celor patru semne de întrebare: În cazul unei bănci, deschideți întotdeauna comunicatul de presă și tabelul Group consolidated results. Agregatorul este bun pentru o orientare rapidă, nu pentru analiză. Iar dacă o cifră pare absurdă, căutați mai întâi o eroare de definiție, nu un scandal în companie.
6. Rezultatele financiare
Contul de profit și pierdere al unei bănci are o ordine diferită față de cel al unei companii industriale: venituri, cheltuieli de exploatare, profit operațional brut, costul riscului, profit operațional și profit net. Nu calculez fluxul de numerar liber pentru o bancă, deoarece banii sunt materia sa primă, iar situația fluxurilor de numerar nu spune nimic despre sănătatea băncii. Urmăresc dacă profitul generează capital.
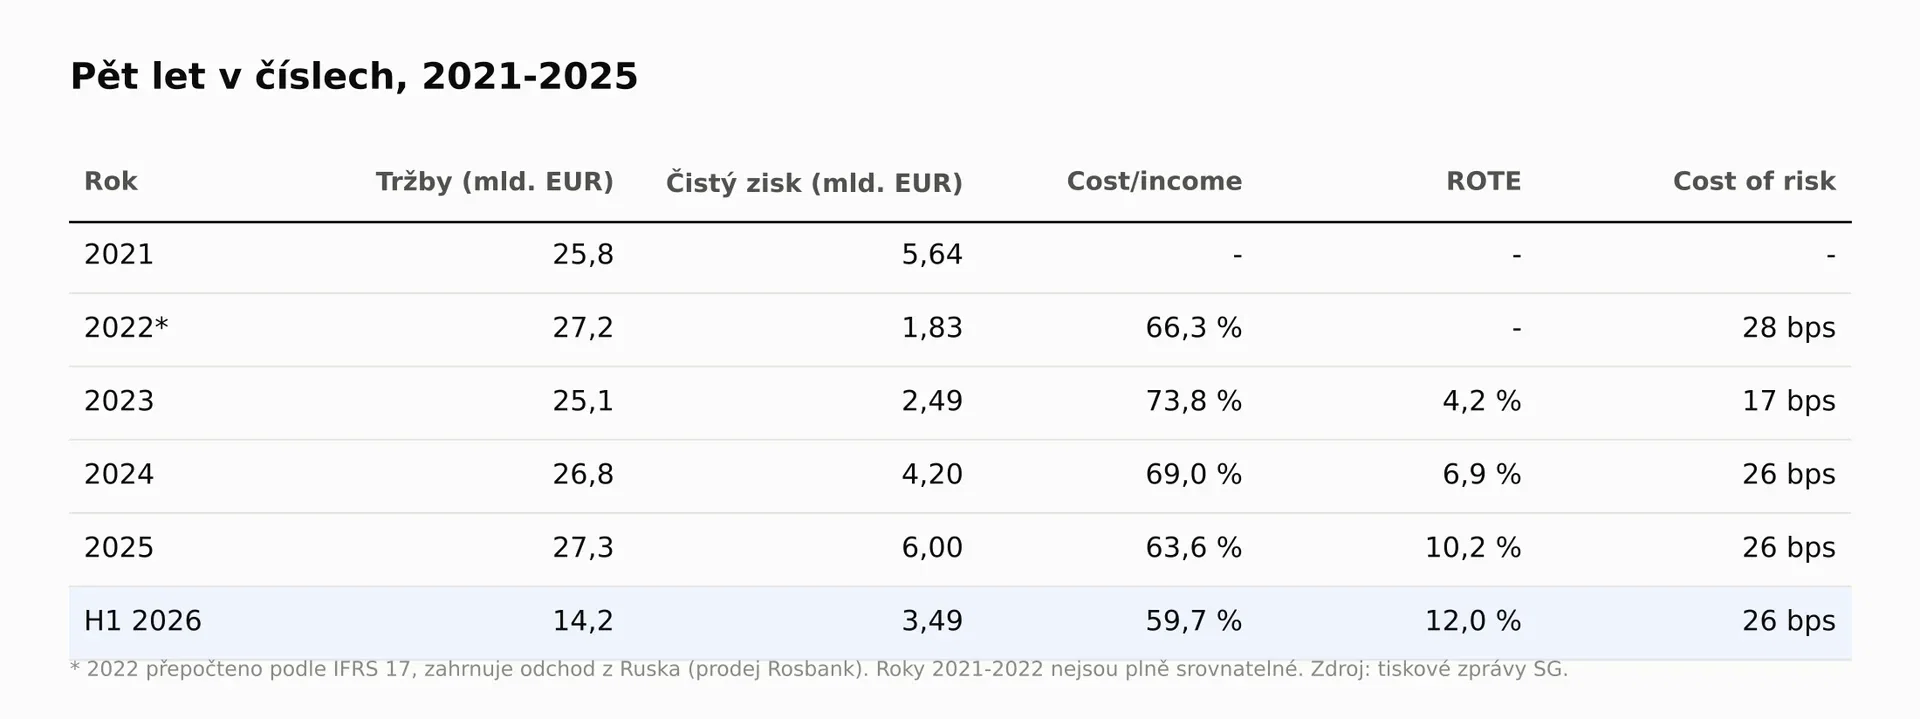
Veniturile aproape că nu au crescut în cinci ani: de la 25,8 mld. EUR în 2021 la 27,3 mld. EUR în 2025, adică 1,4 % pe an. Între timp, profitul net a traversat întregul ciclu: 5,64 mld. EUR în 2021, scădere în 2022 din cauza ieșirii din Rusia (vânzarea Rosbank), minimul în 2023 (2,49 mld. EUR, ROTE 4,2 %) și revenire în 2024 și 2025. Așadar, profitul nu a fost susținut de creșterea veniturilor, ci de costuri: raportul costuri/venituri a scăzut de la 73,8 % în 2023 la 63,6 % în 2025 și la 59,7 % în H1 2026. Cifrele pentru 2021 și 2022 nu sunt pe deplin comparabile cu cele actuale, din cauza noului standard contabil pentru asigurători și a ieșirii din Rusia.
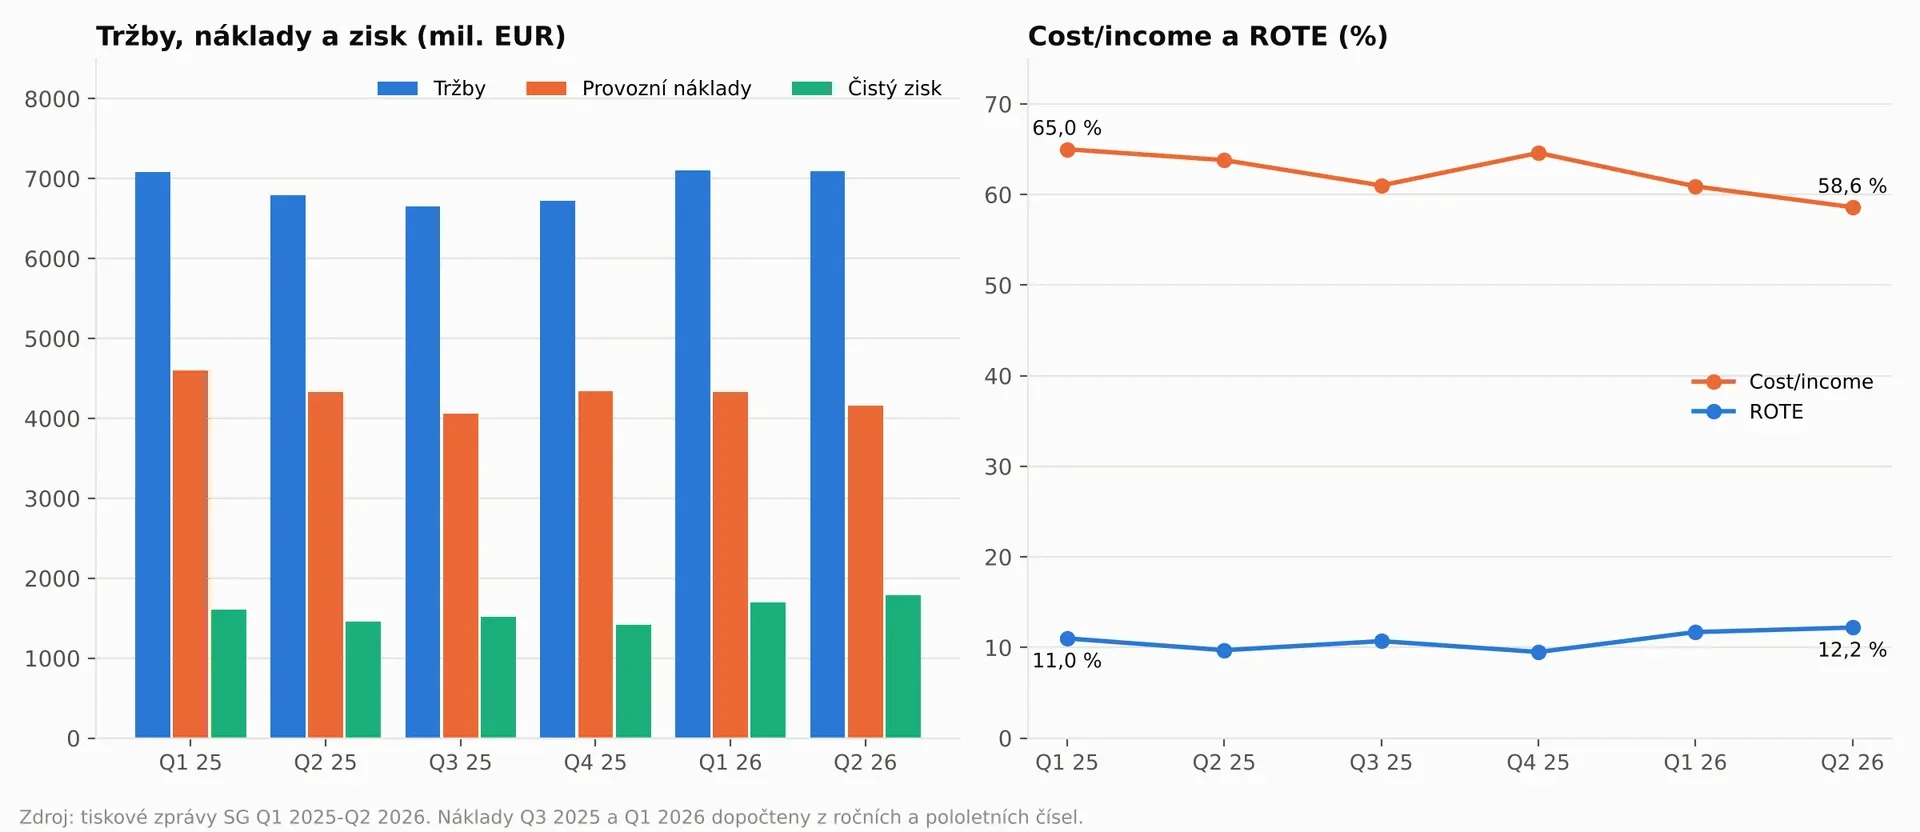
În ultimele șase trimestre, raportul costuri/venituri a scăzut de la 65,0 % (Q1 2025) la 58,6 % (Q2 2026), iar ROTE a crescut de la 11,0 % la 12,2 %. În Q2 2026, veniturile au crescut cu 4,5 %, iar costurile au scăzut cu 4,1 %, exact efectul de levier operațional pe care l-am arătat pe stream: profit operațional brut +19,5 % față de anul precedent. Atenție la sezonalitate: primul trimestru include comisioane bancare plătite o dată pe an, așa că Q1 pare artificial mai slab, iar celelalte trimestre, mai puternice.
Efectul de levier operațional, în sens invers: Pe stream ne-am întrebat ce s-ar întâmpla dacă veniturile ar scădea cu 10 %, iar costurile ar rămâne neschimbate. Dacă înmulțesc H1 2026 cu doi, rezultă venituri de 28,4 mld. EUR, costuri de 17,0 mld. EUR și un profit operațional brut de 11,4 mld. EUR. O scădere a veniturilor cu 10 % ar reduce profitul operațional brut cu 25 %. Este estimarea mea simplificată, dar arată că reducerile de costuri funcționează în ambele sensuri.
Elemente „nerecurente” care se repetă: În tabelul Main exceptional items apare programul de acțiuni pentru angajați: 127 mil. EUR în Q2 2026, 101 mil. EUR în Q2 2025. Compania îl tratează drept element extraordinar, fără impact asupra profitului distribuibil, deoarece este un cost nemonetar. Însă apare în fiecare an, așa că îl consider un cost obișnuit. În schimb, costurile de transformare chiar dispar: 613 mil. EUR în 2024, 262 mil. EUR în 2025 și 34 mil. EUR în H1 2026, ceea ce este un semnal foarte pozitiv.
7. Bilanț și capital
Cel mai important indicator din bilanțul unei bănci este CET1, capitalul propriu de cea mai bună calitate raportat la activele ponderate la risc. SG îl prezintă deja după deducerea răscumpărării de acțiuni planificate și a rezervei pentru dividende; de aceea, CET1 a scăzut de la 13,5 % la sfârșitul lui 2025 la 13,2 % la 30. 6. 2026, deși profitul a crescut. Cerința autorității de reglementare este de 10,26 %, deci rezerva este de 290 de puncte de bază.
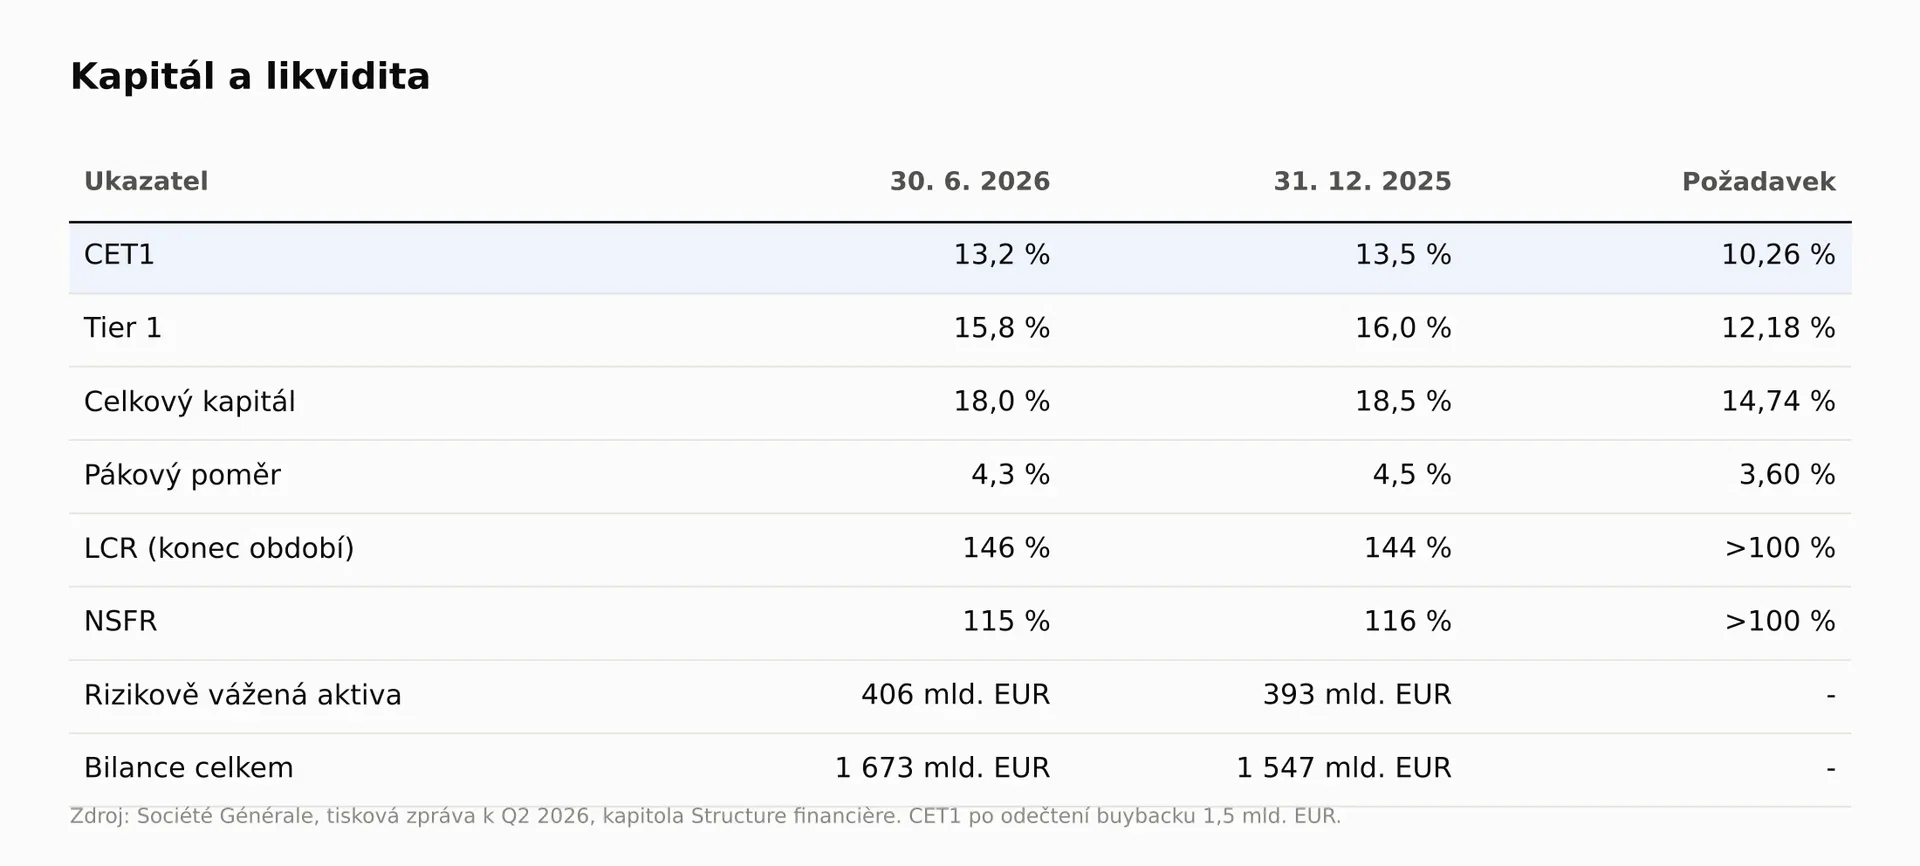
Lichiditatea este solidă: LCR (stocul de active lichide pentru un scenariu de stres pe 30 de zile) este de 146 %, iar NSFR (stabilitatea finanțării pe un an) de 115 %; cerința pentru ambele este 100 %. În 2026, agențiile de rating au revizuit mai degrabă în sus: în mai, Fitch a îmbunătățit ratingul de la A- la A+, iar în iunie, S&P a schimbat perspectiva în pozitivă. Moody's menține ratingul A1, cu perspectivă negativă.
Numărul de acțiuni și diluarea: Numărul mediu de acțiuni folosit la calcularea EPS a scăzut de la 776 mil. în 2025 la 738 mil. în H1 2026 (-4,9 %). Banca a finalizat răscumpărarea excepțională de acțiuni în valoare de 1,5 mld. EUR la 1. 10. 2026 și a cumpărat 19,87 mil. de acțiuni la un preț mediu de 75,5 EUR. Pe de altă parte, există programul de acțiuni pentru angajați, în cadrul căruia banca a emis acțiuni noi în iulie. Potrivit companiei, răscumpărările de acțiuni ar trebui să compenseze integral diluarea acestora. Totuși, pe stream am văzut că firma chiar reduce numărul de acțiuni aflate în circulație.
Răscumpărarea la 75,5 EUR s-a făcut practic la nivelul valorii contabile corporale de 74,5 EUR pe acțiune, așa că aproape că nu a schimbat valoarea pe acțiune. Dacă banca ar cumpăra la prețul actual, fiecare răscumpărare ar crește valoarea pe acțiune, fiindcă ar cumpăra un euro de capital cu 87 de cenți.
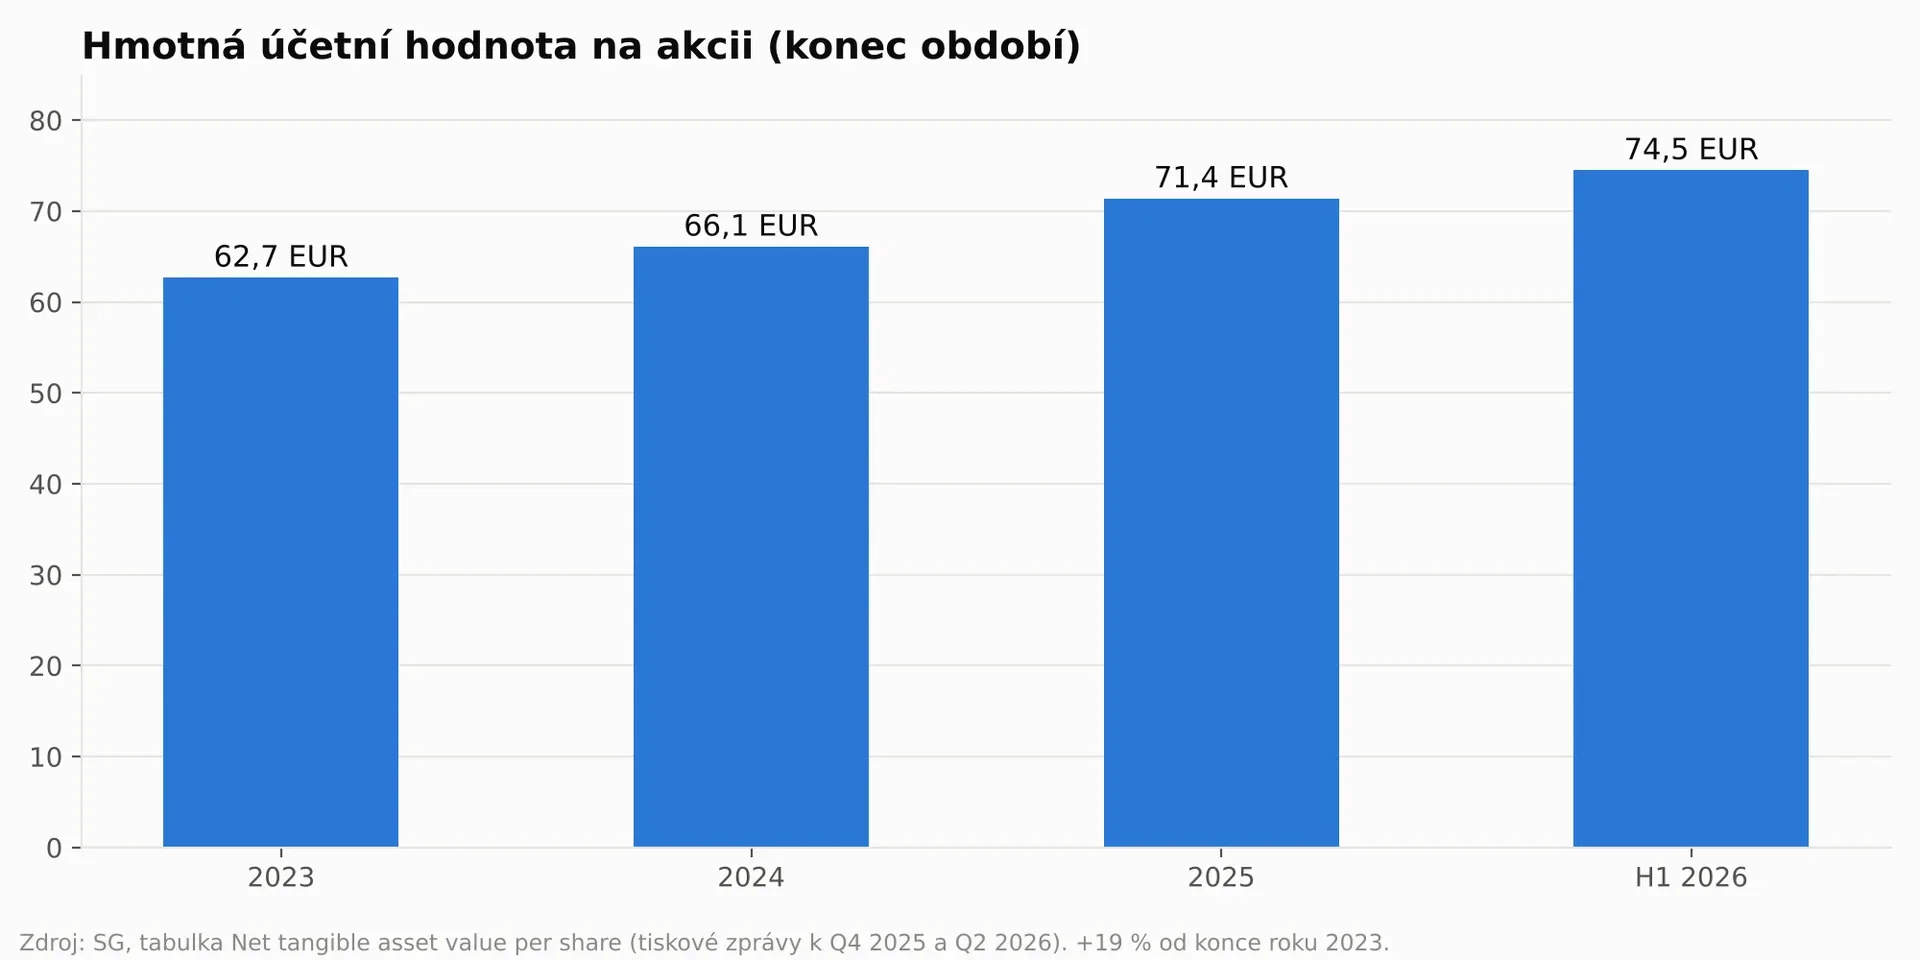
Alocarea capitalului conform planului prezentat la Capital Markets Day: banca va distribui 50 % din profitul ajustat, jumătate prin dividende și jumătate prin răscumpărări de acțiuni. În perioada 2026-2029, suma ar trebui să depășească 13 mld. EUR, iar dividendul pe acțiune să crească cu 10-15 % anual. Banca dorește să distribuie suplimentar capitalul care depășește CET1 de 13 %, iar dacă ar distribui totul, ar fi vorba de încă 8 mld. EUR. Decizia privind capitalul excedentar se ia o dată pe an, odată cu rezultatele pentru Q2.
8. Eficiența capitalului: ROTE, RONE și costul capitalului
ROTE și ROE nu sunt același lucru. În H1 2026, ROE a fost de 10,6 %, iar ROTE de 12,0 %. ROTE ia în calcul doar capitalul corporal, adică exclude goodwill-ul și activele necorporale, și indică rentabilitatea capitalului care ar absorbi efectiv pierderile în caz de criză. De aceea, băncile și investitorii îl folosesc ca indicator principal și, tot de aceea, evaluarea din capitolul 12 se bazează pe el.
RONE nu este ROTE. RONE reprezintă rentabilitatea capitalului alocat unei divizii, conform regulii de 13 % din activele sale ponderate la risc. Diviziile au un RONE de 14,2 %, 19,1 % și 13,5 %, dar grupul are doar 12,0 %. Diferența este generată de sediul central: în H1 2026 a înregistrat o pierdere de 177 mil. EUR și, în același timp, blochează capital de 12,6 mld. EUR. Dacă sediul central ar avea un rezultat nul, ROTE al grupului în H1 2026 ar fi de 12,6 % (calculul meu).
Pentru ca banca să creeze valoare, ROTE trebuie să depășească costul capitalului propriu (COE), adică randamentul cerut de acționari. Pentru băncile europene se folosește de obicei o valoare de 10-12 %. În cazul SG folosesc 11 % și 12,5 %, deoarece diferența dintre ele reprezintă exact prima de risc pentru Franța.
Cu un ROTE de 12 %, banca câștigă astăzi aproximativ cât costă capitalul său, nu mai mult. De aceea, o evaluare corectă este în jurul valorii de o dată valoarea contabilă corporală, nu semnificativ peste aceasta. SG trebuie să-și câștige o evaluare premium, demonstrând că va ajunge la 13-14 % în 2029.
9. Macroeconomie: Franța, obligațiuni și dobânzi - Cea mai importantă parte a analizei!
Principala controversă legată de SG nu ține astăzi de bancă, ci de Franța. De la începutul crizei energetice din zona Hormuz, randamentul OAT pe 10 ani a crescut cu 150 de puncte de bază. La 6. 10. 2026 a ajuns la 4,92 %, cel mai ridicat nivel din iulie 2002, iar spreadul față de obligațiunile germane Bund a ajuns la 152 de puncte de bază, cel mai ridicat nivel din 2011. Guvernul lui Sébastien Lecornu a prezentat bugetul pentru 2027, cu ținta de deficit de 5,0 % din PIB, față de 5,4 % în 2026, și cu economii de 54 mld. EUR. Adunarea Națională votează bugetul în 20 și 27. 10., iar în primăvara lui 2027 Franța va organiza alegeri prezidențiale.
Acest lucru afectează banca pe patru canale. În primul rând, finanțarea: când crește prima de risc a Franței, se scumpesc și obligațiunile băncilor franceze. În al doilea rând, taxele: bugetul pentru 2027 prelungește suprataxa excepțională aplicată impozitului pe venitul companiilor mari, dar îi reduce veniturile cu aproximativ o treime. Riscul este ca parlamentul să o majoreze din nou în timpul dezbaterilor. În al treilea rând, obligațiunile de stat deținute: potrivit autorității franceze de supraveghere ACPR, băncile franceze dețin datorie publică internă de 190 mld. EUR, echivalentul a 2 % din activele lor. Nu am verificat cifra exactă pentru SG în datele EBA actuale, așa că nu o menționez. În al patrulea rând, economia: în iunie, Banque de France a redus prognoza de creștere pentru 2026 la 0,5 %, iar o economie mai slabă înseamnă pierderi mai mari din credite. Dobânzile mai mari, luate separat, ajută mai degrabă retailul, pentru că banca reinvestește treptat depozitele în active cu randamente mai mari. Problema nu este nivelul dobânzilor, ci prima de risc a Franței: aceasta scumpește finanțarea fără să aducă băncii o marjă mai mare.
Piața vinde SG ca pe cea mai lichidă metodă de a paria împotriva Franței. În opinia mea, trei dintre cele patru canale pot fi gestionate și sunt deja parțial incluse în preț. Singurul scenariu cu adevărat periculos este unul necontrolat: căderea guvernului, un buget fără economii și retrogradarea ratingului Franței, în urma căreia spreadul ar depăși 200 de puncte de bază.
10. Calitatea creditelor și testul de stres
Costul riscului în H1 2026 a fost de 0,26 % din credite anual, iar în Q2 2026 de 0,27 % din credite anual, în intervalul prognozat de conducere, 25-30. Ponderea creditelor neperformante a scăzut de la 2,81 % la sfârșitul lui 2025 la 2,70 % la 30. 6. 2026, iar acoperirea acestora prin provizioane, garanții și colaterale este de 83 %. Banca menține stabile, la 2,93 mld. EUR, provizioanele pentru creditele încă performante.
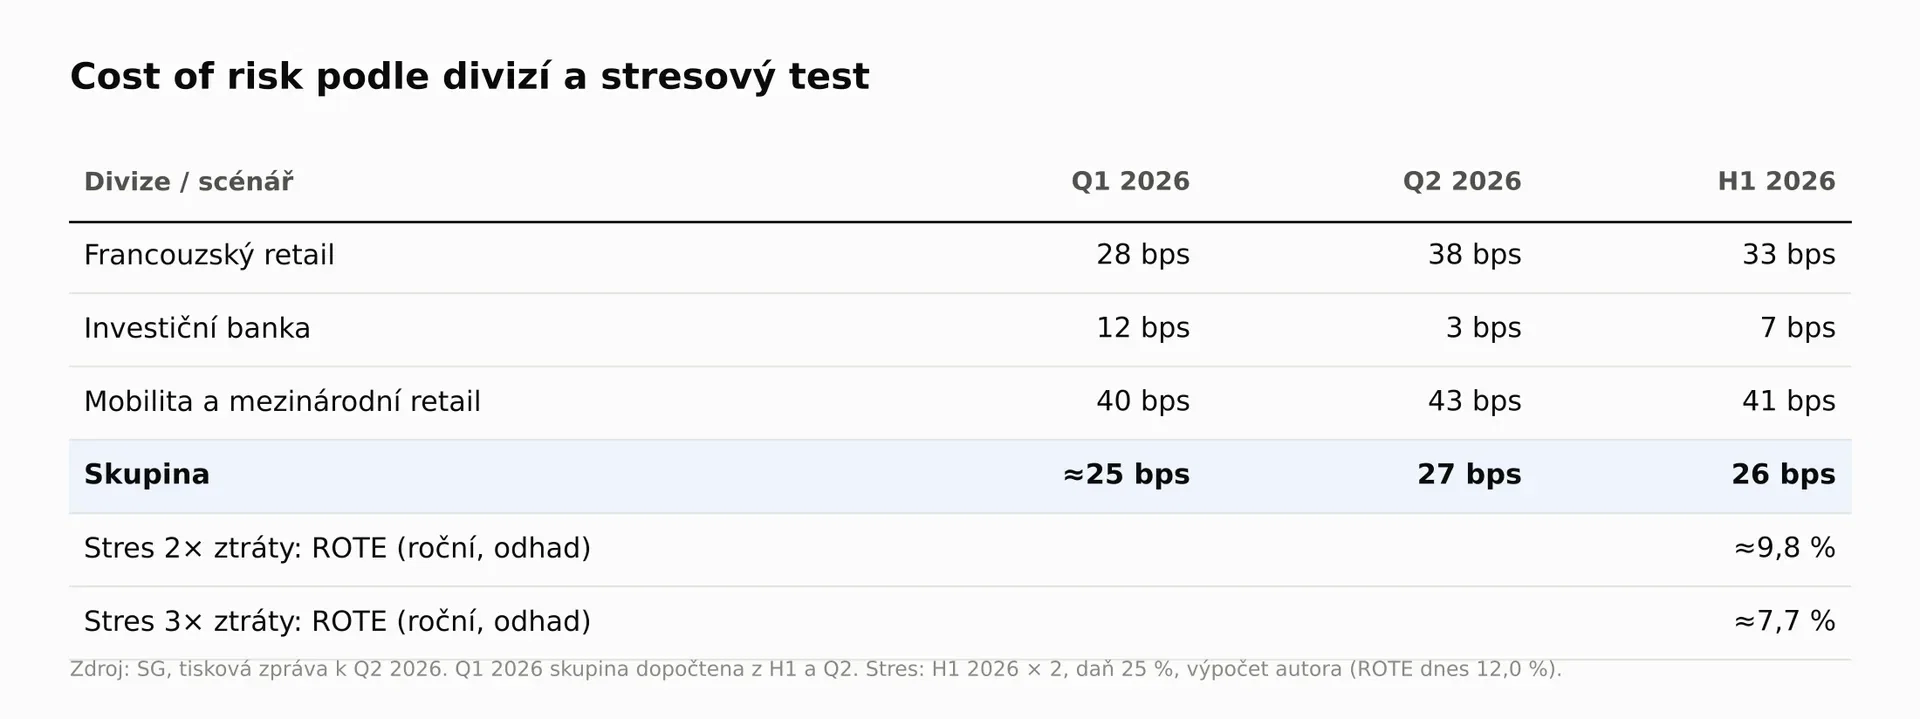
Totuși, la nivelul detaliilor se întâmplă ceva. În retailul francez, costul riscului a crescut de la 28 de puncte de bază în Q1 2026 la 38 în Q2 2026, iar în divizia internațională de la 40 la 43. Cifra mică la nivel de grup este menținută de banca de investiții, cu doar 3 puncte de bază în Q2 2026. O cifră atât de scăzută nu poate dura mult.
Test de stres: Pe stream am spus că dublarea pierderilor este un test bun. Dacă dublez cifrele din H1 2026, pierderile anuale din credite ajung la 1,49 mld. EUR. Dublarea lor ar reduce profitul după impozitare (presupun 25 %) cu 1,12 mld. EUR, adică 16 % din profitul net, iar ROTE ar scădea de la 12,0 % la 9,8 %. O triplare ar reduce profitul cu 2,24 mld. EUR și ROTE ar coborî la 7,7 %. În ambele cazuri, banca ar rămâne profitabilă, iar CET1 nu ar coborî sub cerință. Este o estimare simplificată, fără impact asupra veniturilor.
Calitatea creditelor nu reprezintă astăzi o problemă, iar banca are rezerve chiar și pentru un an mult mai dificil. Aș urmări însă cu atenție retailul francez, unde pierderile cresc în același timp în care economia încetinește.
11. Controverse și riscuri
11.1 Retailul francez crește doar datorită marjei
Ce susțin criticii: Veniturile din dobânzi ale retailului francez au crescut cu 14,9 % în Q2 2026, însă depozitele rețelei SG au scăzut cu 3 % față de anul precedent, până la 219 mld. EUR, iar creditele cu 2 %, până la 190 mld. EUR. În 2025, fără efectul acoperirilor ajunse la scadență, veniturile din dobânzi ar fi crescut cu doar 3,1 %. Când efectul se va epuiza, divizia va înceta să crească, iar ROTE al grupului va scădea.
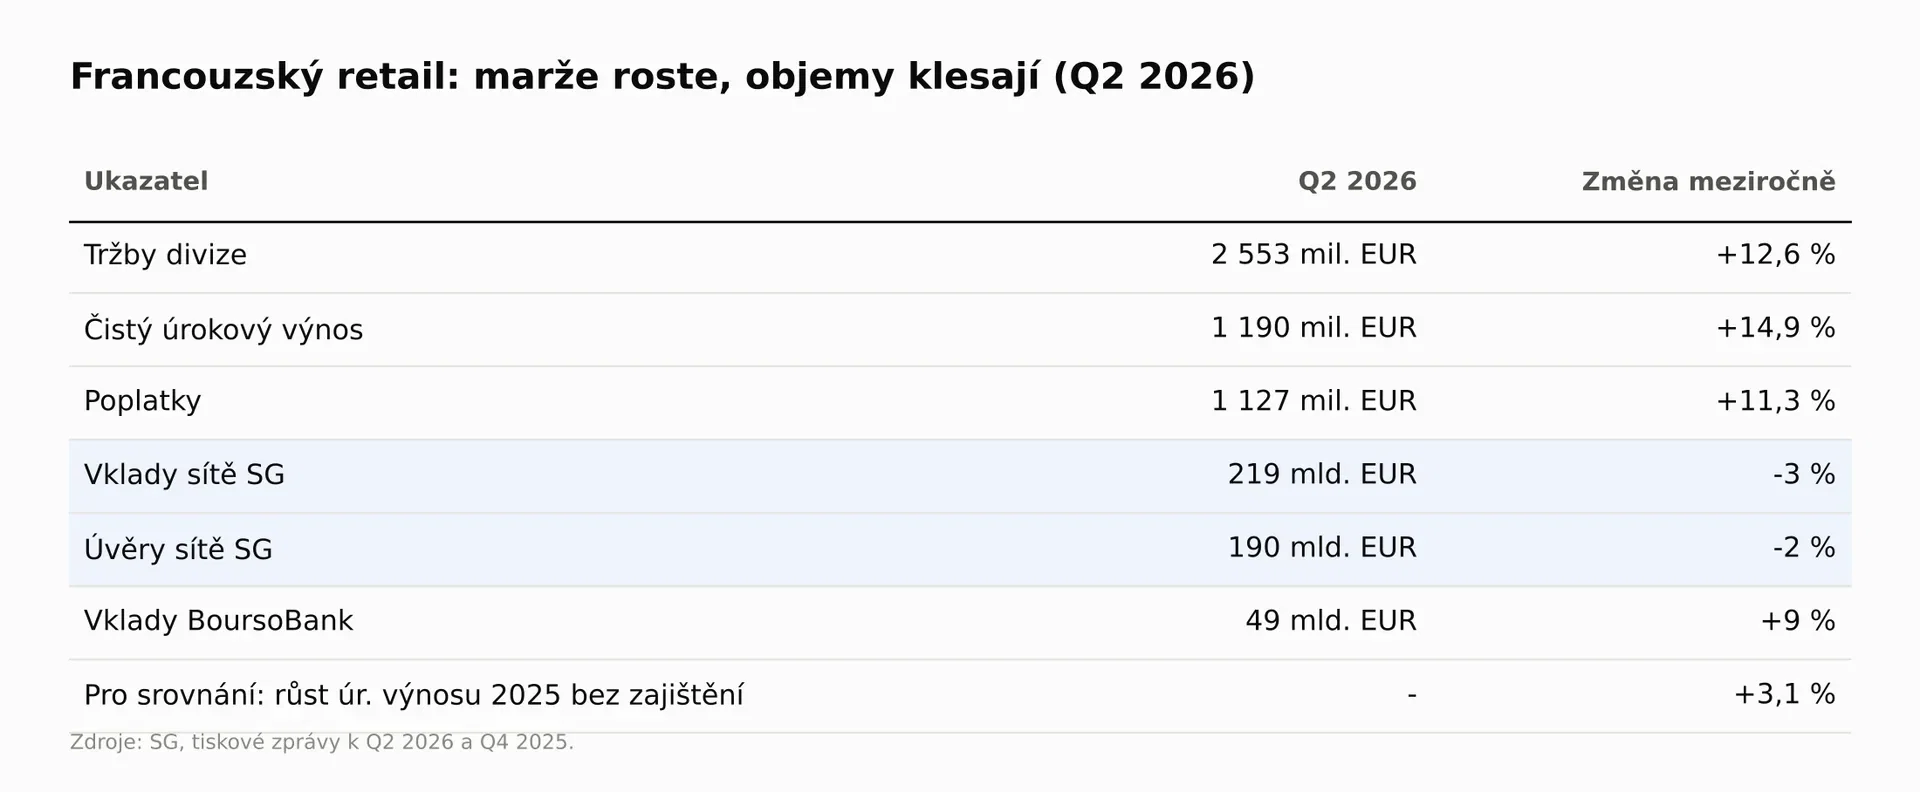
Ce răspunde compania: Depozitele în conturile curente cresc, iar în scădere sunt doar depozitele la termen; clienții își mută banii către economii și investiții, pe care banca le administrează. Comisioanele diviziei au crescut cu 11,3 % în Q2 2026, activele băncii private cu 10 %, iar asigurările de viață cu 11 %. În plus, de la 1. 10. 2026, șeful BoursoBank coordonează și clienții rețelei SG, așa că banca vrea să transfere clienții către un model digital mai ieftin, nu să-i piardă.
Ce înseamnă asta pentru investitor: Criticii au dreptate că volumele nu demonstrează puterea afacerii. Compania are dreptate că o parte din depozitele „pierdute” rămân în grup sub forma comisioanelor. Rezultatul va depinde de raportul dintre aceste două fluxuri. Aș urmări trimestrial, unul lângă altul, veniturile din dobânzi, comisioanele și volumele.
11.2 Tranzacționarea slabă a obligațiunilor și valutelor
Trei perspective: Criticii atrag atenția că FICC (tranzacții cu valute) este în scădere de trei trimestre consecutive, cu 15,0 % în H1 2026, și susțin că SG investește prea puțin în această activitate. Compania răspunde că portofoliul este concentrat pe Europa și dobânzi, unde mediul este nefavorabil, și că planul până în 2029 nu se bazează pe creșterea veniturilor băncii de investiții; investițiile se îndreaptă spre prime brokerage și venituri recurente. Pentru investitor, asta înseamnă că FICC slab reprezintă o slăbiciune reală, dar planul nu depinde de el. Pentru teză, este mai degrabă o oportunitate ratată decât un risc.
11.3 Credibilitatea planului până în 2029
Ce susțin criticii: SG și-a modificat țintele în trecut, iar după prezentarea planului în septembrie 2023 acțiunile au scăzut într-o singură zi cu un procent de două cifre. Planul până în 2029 se bazează în principal pe reduceri: economii brute de 1,9 mld. EUR, o bază de costuri sub 16,3 mld. EUR și venituri în creștere cu doar +3 % anual.
Ce răspunde compania: A depășit toate țintele pentru 2025, a majorat de două ori țintele pentru 2026 și a cuantificat concret economiile datorate inteligenței artificiale: un potențial de 500-600 mil. EUR, dintre care 350 mil. EUR sunt deja incluse în planul până în 2029. Ar trebui să ajute și parteneriatul strategic cu Anthropic pentru implementarea modelului Claude în întreaga bancă. Pentru investitor, asta înseamnă că, sub conducerea lui Krupa, managementul are deocamdată un bilanț bun în ceea ce privește promisiunile. Însă economiile sunt partea mai ușoară a planului. Partea mai dificilă este menținerea veniturilor dacă retailul francez pierde impulsul dat de marja de dobândă.
11.4 Ayvens și semnale de avertizare
Ayvens: Veniturile din Q2 2026 au scăzut cu 13 %, deoarece profitul din vânzarea mașinilor rulate s-a normalizat. Compania susține că 330 EUR pe vehicul se încadrează în prognoza de 200-600 EUR și că marjele de leasing sunt în creștere. Riscul este ciclic: într-o recesiune, prețurile mașinilor rulate vor scădea, iar profitul ar putea ajunge sub prognoză.
Semnale de avertizare: Am descris costul „nerecurent” repetat asociat acțiunilor pentru angajați în capitolul 6. Directorul financiar Leopoldo Alvear prezintă rezultatele din 2025 până astăzi, așa că nu văd nicio schimbare în această funcție.
12. Evaluarea
Abia acum vorbesc serios, pentru prima dată, despre preț, la fel ca pe stream: întâi afacerea, apoi prețul, ca să nu ne fixăm pe un reper. Nu folosesc EV/EBITDA sau DCF bazat pe fluxul de numerar liber în cazul unei bănci, deoarece datoria este materie primă pentru o bancă, nu finanțare, iar fluxul de numerar al unei bănci nu spune nimic despre valoare. Folosesc trei metode: P/TBV cu evaluare inversă, P/E și randamentul distribuirilor.
12.1 P/TBV și ce implică prețul actual
Valoarea contabilă corporală pe acțiune era de 74,5 EUR la 30. 6. 2026. La prețul de 64,47 EUR din 16. 10. 2026, P/TBV este de 0,87. După finalizarea răscumpărării de acțiuni și plata avansului la dividend din octombrie de 0,75 EUR, estimez valoarea pe acțiune la 73,7 EUR, iar P/TBV aproape că nu se schimbă. Noile cifre vor fi publicate în 29. 10. Valoarea P/TBV corectă pentru o bancă poate fi dedusă din relația (ROTE - g) / (COE - g), unde g este creșterea pe termen lung. Dacă inversez ecuația și introduc P/TBV actual și o creștere de 2 %, rezultă că piața include în preț un ROTE permanent de 9,8 % la un COE de 11 % și de 11,1 % la un COE de 12,5 %.
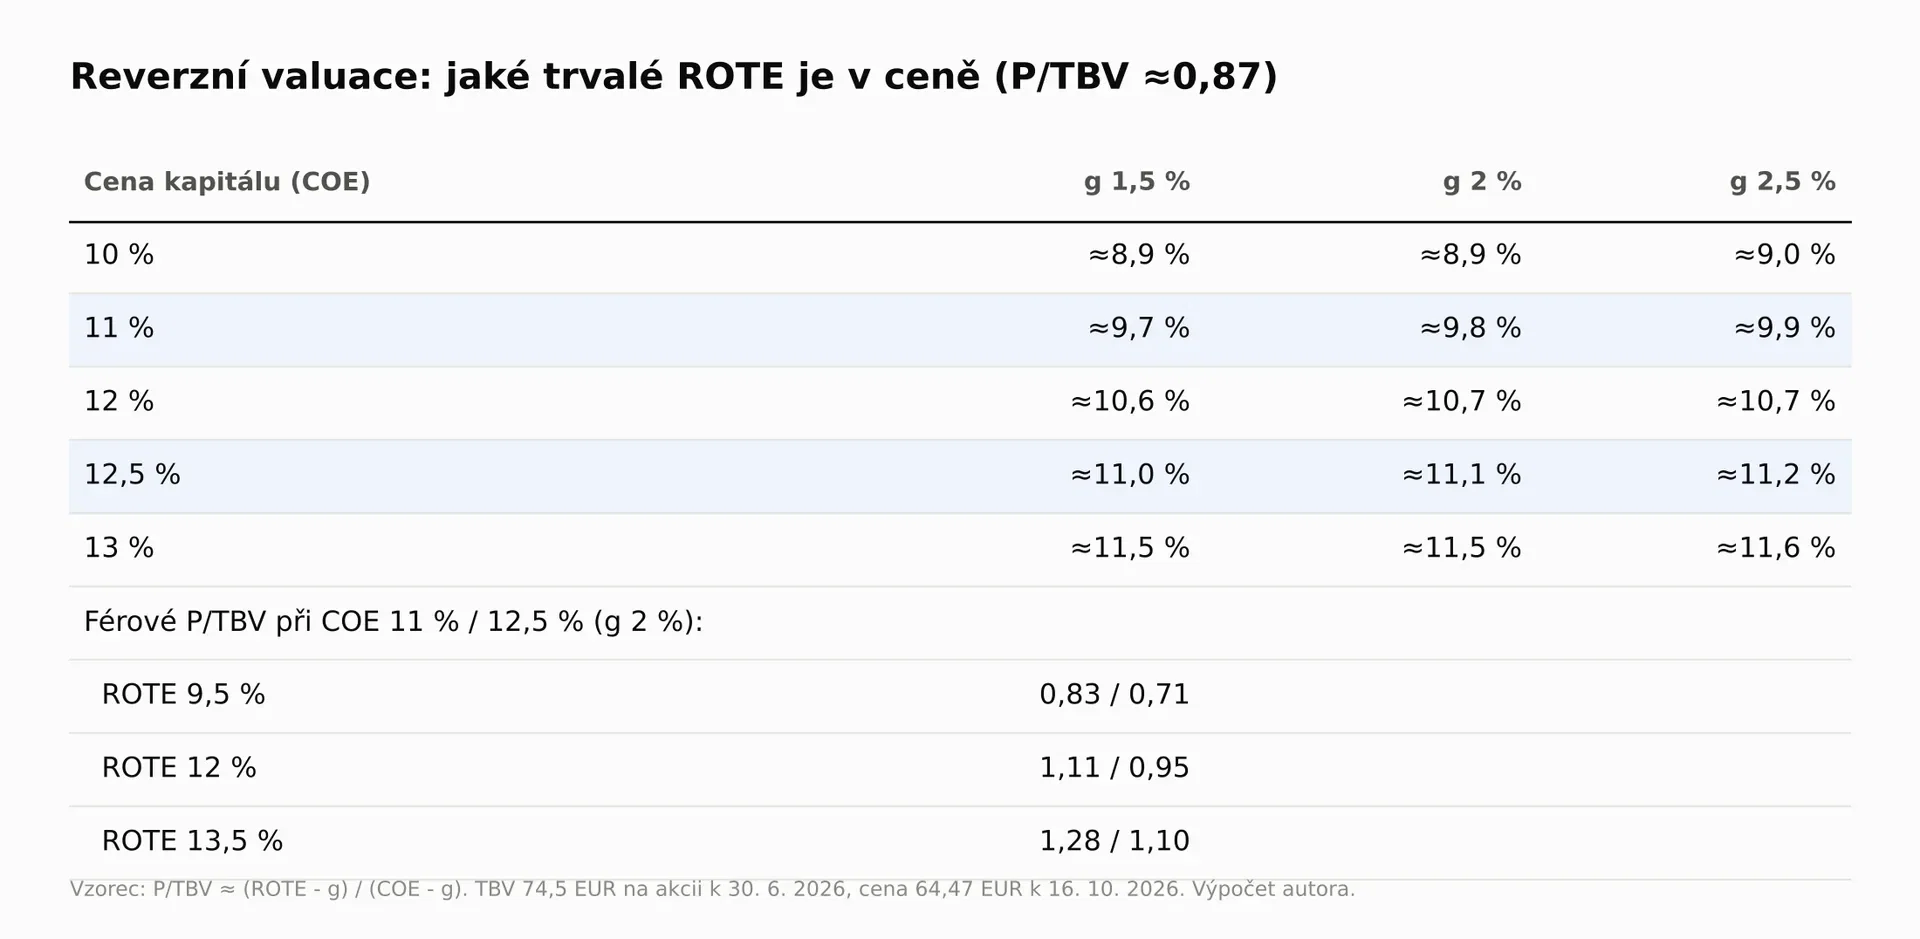
La un cost al capitalului mai ridicat, piața plătește în preț exact ținta pentru 2026 (ROTE 11 %) și nimic din planul până în 2029. La un cost al capitalului mai mic, plătește chiar mai puțin decât câștigă banca astăzi. Dacă SG ar ajunge la 13,5 %, P/TBV corect ar fi de 1,1 până la 1,3, în funcție de costul capitalului. Prin urmare, concluzia se schimbă în funcție de o singură ipoteză: ce primă pentru Franța va cere piața pe termen lung.
12.2 P/E
Înainte de Capital Markets Day, consensul analiștilor anticipa un profit net de 6,3 mld. EUR pentru 2026 și 6,8 mld. EUR pentru 2027. După scăderea dobânzilor aferente obligațiunilor hibride (0,76 mld. EUR anual) și împărțirea la numărul de acțiuni, rezultă un EPS de 7,6 EUR pentru 2026 și de 8,5 EUR pentru 2027 (calculul meu). La prețul actual, asta înseamnă un P/E de 8,5 și 7,6. Calculul simplificat al EPS pentru H1 2026 înmulțit cu doi (8,42 EUR) indică un P/E de 7,7. Este un multiplu mic chiar și pentru o bancă europeană și reflectă discountul pentru Franța.
12.3 Randamentul distribuirilor
În H1 2026, banca a acumulat 2,19 EUR pe acțiune pentru distribuire (50 % din profit). Pentru întregul an rezultă 4,4 EUR, adică 6,8 % la prețul actual, jumătate sub formă de dividende și jumătate prin răscumpărări de acțiuni. Planul până în 2029 promite distribuiri obișnuite de peste 13 mld. EUR, adică 3,3 mld. EUR anual, echivalentul a 7 % din capitalizarea bursieră de 46 mld. EUR. Dacă banca ar distribui și tot capitalul excedentar, suma totală ar ajunge la 21 mld. EUR, adică 11 % din capitalizare anual.
Ce implică prețul actual: Toate cele trei metode spun același lucru. Piața evaluează SG ca pe o bancă ce va menține un ROTE de aproximativ 10-11 % și nu plătește nimic pentru planul până în 2029. Între timp, la prețul actual, acționarul primește distribuiri de 7 % anual, chiar dacă evaluarea nu se schimbă.
13. Scenarii
Pentru fiecare scenariu determin ROTE, valoarea contabilă corporală pe acțiune la sfârșitul lui 2028 (astăzi 73,7 EUR plus jumătate din profitul reținut) și P/TBV pe care piața ar fi dispusă să-l plătească. Apoi calculez prețul ca valoare pe acțiune înmulțită cu P/TBV și îl compar cu prețul actual de 64,47 EUR.
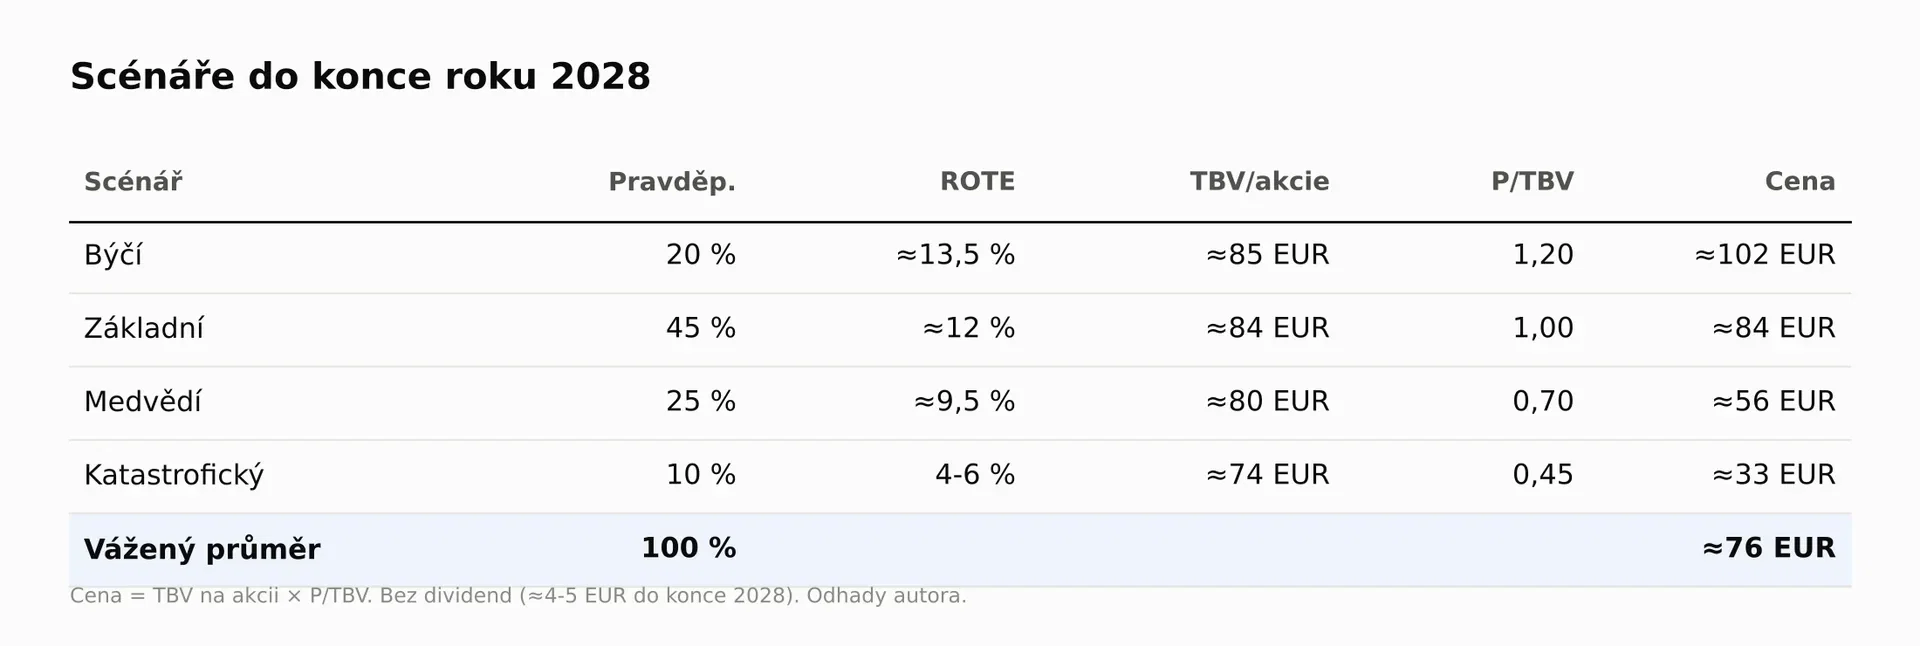
Optimist (20 %): Planul până în 2029 este realizat, ROTE se îndreaptă spre 13,5 %, iar spreadul Franței se calmează după adoptarea bugetului. Valoare pe acțiune de 85 EUR, piața plătește de 1,2 ori, preț de 102 EUR, adică +58 % față de prețul actual.
De bază (45 %): ROTE se menține în jurul valorii de 12 %, Franța lâncezește fără criză, iar costul capitalului rămâne ridicat. Valoare pe acțiune de 84 EUR, P/TBV 1,0, preț de 84 EUR, adică +30 %.
Pesimist (25 %): Veniturile retailului din dobânzi se epuizează, suprataxa crește, iar pierderile din credite se apropie de 40 de puncte de bază. ROTE 9,5 %, valoare pe acțiune de 80 EUR, P/TBV 0,7, preț de 56 EUR, adică -13 %.
Catastrofal (10 %): Criză a datoriei franceze, cu un spread de peste 200 de puncte de bază, pierderi din obligațiuni și limitarea distribuirilor. ROTE de aproximativ 4-6 %, valoare pe acțiune de 74 EUR, P/TBV 0,45, preț de 33 EUR, adică -49 %.
Media ponderată: 0,20 × 10² + 0,45 × 84 + 0,25 × 56 + 0,10 × 33 = 75,5 EUR, rotunjit la 76 EUR, adică cu 17 % peste prețul actual de 64,47 EUR. În plus, până la sfârșitul lui 2028, acționarul ar primi dividende de 4-5 EUR, adică încă 6-8 % din prețul actual, dacă distribuirile se mențin. Prin urmare, randamentul total estimat ar fi de aproximativ 24-25 %.
14. Catalizatori și ce trebuie urmărit
Următoarele trei săptămâni vor influența sentimentul mai mult decât un trimestru întreg. Adunarea Națională votează bugetul în 20 și 27. 10. 2026, iar analiștii se așteaptă ca guvernul să-l adopte până la urmă fără vot, prin articolul 49.3. Rezultatele pentru Q3 2026 vor fi publicate în 29. 10. 2026, rezultatele pentru întregul an în 4. 2. 2027, iar banca va decide asupra capitalului excedentar suplimentar odată cu rezultatele pentru Q2 2027. În primăvara lui 2027 vor avea loc alegerile prezidențiale din Franța. În fiecare trimestru aș urmări trei lucruri.
1. Retailul francez: Veniturile din dobânzi, comisioanele și volumele creditelor și depozitelor rețelei SG, analizate împreună. Esențial este dacă scăderea volumelor se oprește înainte ca impulsul dat de creșterea marjei să se epuizeze.
2. Pierderile din credite și capitalul: Costul riscului pe divizii, CET1 față de ținta de 13 % și rata efectului de levier față de cerința de 3,6 %.
3. Costurile și Franța: Evoluția către o bază de costuri sub 16,3 mld. EUR în 2029 și spreadul OAT-Bund. Sub 100 de puncte de bază, discountul pentru Franța ar trebui să se reducă; peste 150, crește riscul scenariului pesimist.
15. Concluzie
Ce este incontestabil: Société Générale a trecut printr-o redresare reală. Costurile scad, ROTE a crescut de la 4,2 % în 2023 la 12,0 % în H1 2026, capitalul și lichiditatea sunt solide, iar banca returnează sume mari acționarilor. Cele patru semne de întrebare de pe stream s-au dovedit a fi erori de date, nu probleme ale companiei.
Ce este discutabil: Dacă creșterea retailului francez va supraviețui încheierii efectului marjei de dobândă, în condițiile în care volumele scad. Și dacă Franța va trece prin adoptarea bugetului și alegeri fără o criză care să scumpească finanțarea și să majoreze pierderile din credite.
Unde se situează prețul actual: La un P/TBV de 0,87, piața plătește pentru un ROTE de 10-11 %, adică aproximativ pentru ținta din 2026, și nimic pentru planul până în 2029. Prețul actual se află între scenariul pesimist (56 EUR) și cel de bază (84 EUR), mai aproape de cel pesimist. Media ponderată de 76 EUR este cu 17 % peste prețul actual.
Ce mi-ar schimba perspectiva: În sens pozitiv, două trimestre consecutive cu volume stabile în retailul francez și adoptarea bugetului, însoțită de calmarea spreadului. În sens negativ, căderea guvernului, retrogradarea ratingului Franței sau un cost al riscului de peste 35 de puncte de bază pentru întregul grup.
Răspunsul la întrebarea principală: Astăzi, piața o pedepsește în principal pe Franța, nu pe Société Générale. Însă banca nu și-a câștigat încă dreptul de a fi separată de Franța și, până când nu va reuși, discountul va rămâne.
16. Părerea mea personală
Până în acest moment m-am ținut de cifre. Fiecare afirmație din analiză are o sursă sau un calcul pe care îl puteți verifica singuri și am încercat să acord aceeași atenție argumentelor favorabile Société Générale și celor împotriva ei. Acest capitol este diferit. Nu mai este vorba despre ce spun datele, ci despre ce aș face eu cu ele dacă aș decide astăzi ce să fac cu propriii bani. Considerați-l, așadar, opinia mea, nu concluzia analizei.
Nu dețin acțiuni Société Générale în acest moment, dar o am pe lista de monitorizare și, cu cât mă ocup mai mult de ea, cu atât mă interesează mai mult. Îmi place că nu cumpăr o poveste pe care trebuie să mi-o imaginez. Redresarea a avut deja loc și se vede în cifre: costurile scad, ROTE s-a triplat în trei ani, iar banca returnează acționarilor aproximativ 7 % din valoarea de piață anual. Și, pentru toate acestea, piața plătește astăzi mai puțin decât valoarea capitalului corporal al băncii.
Totuși, o acțiune ieftină nu este neapărat o cumpărătură bună. O bancă dintr-o țară aflată la limită cu bugetul și cu alegeri prezidențiale în față se poate ieftini și mai mult. Iar ceea ce mă îngrijorează mai mult decât Franța în sine este retailul francez: atât creditele, cât și depozitele sunt în scădere, iar creșterea se menține doar datorită marjei de dobândă. Dacă situația nu se schimbă în trimestrele următoare, planul până în 2029 se va baza în principal pe reduceri, iar pentru un pariu pe mai mulți ani, aceasta este o temelie fragilă.
La ce preț aș cumpăra: Consider prețul actual de 64,47 EUR corect, nu atractiv. Până la sfârșitul lui octombrie vor avea loc votul asupra bugetului și publicarea rezultatelor pentru Q3, iar eu nu vreau să plătesc prețul întreg într-un moment în care două evenimente apropiate ar putea mișca acțiunea cu zeci de procente în ambele direcții. Aș face prima achiziție abia în jur de 57 EUR, adică aproximativ 12 % sub prețul actual. La acest preț, acțiunea ar valora de 0,77 ori valoarea contabilă corporală, s-ar afla practic la nivelul scenariului meu pesimist (56 EUR), media ponderată a scenariilor ar fi cu o treime mai mare, iar doar distribuirile către acționari ar reprezenta aproximativ 7,7 % anual. Aceasta este marja de siguranță pe care o vreau la o bancă franceză.
Când aș cumpăra mai mult și când aș aștepta: Dacă rezultatele pentru Q3 ar arăta că scăderea volumelor în retailul francez s-a oprit, iar bugetul ar fi adoptat fără dramatism, aș fi dispus să cumpăr mai mult chiar și la un preț mai ridicat, deoarece ar dispărea cea mai mare incertitudine a tezei. În schimb, căderea guvernului, retrogradarea ratingului Franței sau un cost al riscului în retailul francez de peste 40 de puncte de bază ar fi pentru mine un semnal să aștept, chiar dacă acțiunea ar scădea sub 57 EUR. O acțiune mai ieftină, cu date fundamentale mai slabe, nu este o cumpărătură mai bună.
Cât de mare ar fi poziția: Mai degrabă mică. Cumpăr nu doar o bancă aflată în redresare, ci și o parte din Franța, iar acest risc nu îl pot estima la fel de bine ca cifrele băncii în sine. Orizontul meu este până la sfârșitul lui 2028, la fel ca în scenarii.