


Japonia scumpește banii, iar acțiunile tale americane vor simți efectele mai repede decât crezi...
Ultima dată când Japonia a majorat dobânzile, într-o singură zi au dispărut din acțiunile americane aproximativ 1,3 trilioane de dolari. Astăzi, obligațiunile japoneze pe 10 ani depășesc 3 %, pentru prima dată din 1996, iar banca centrală menține dobânzile la cel mai ridicat nivel din ultimii 31 de ani.
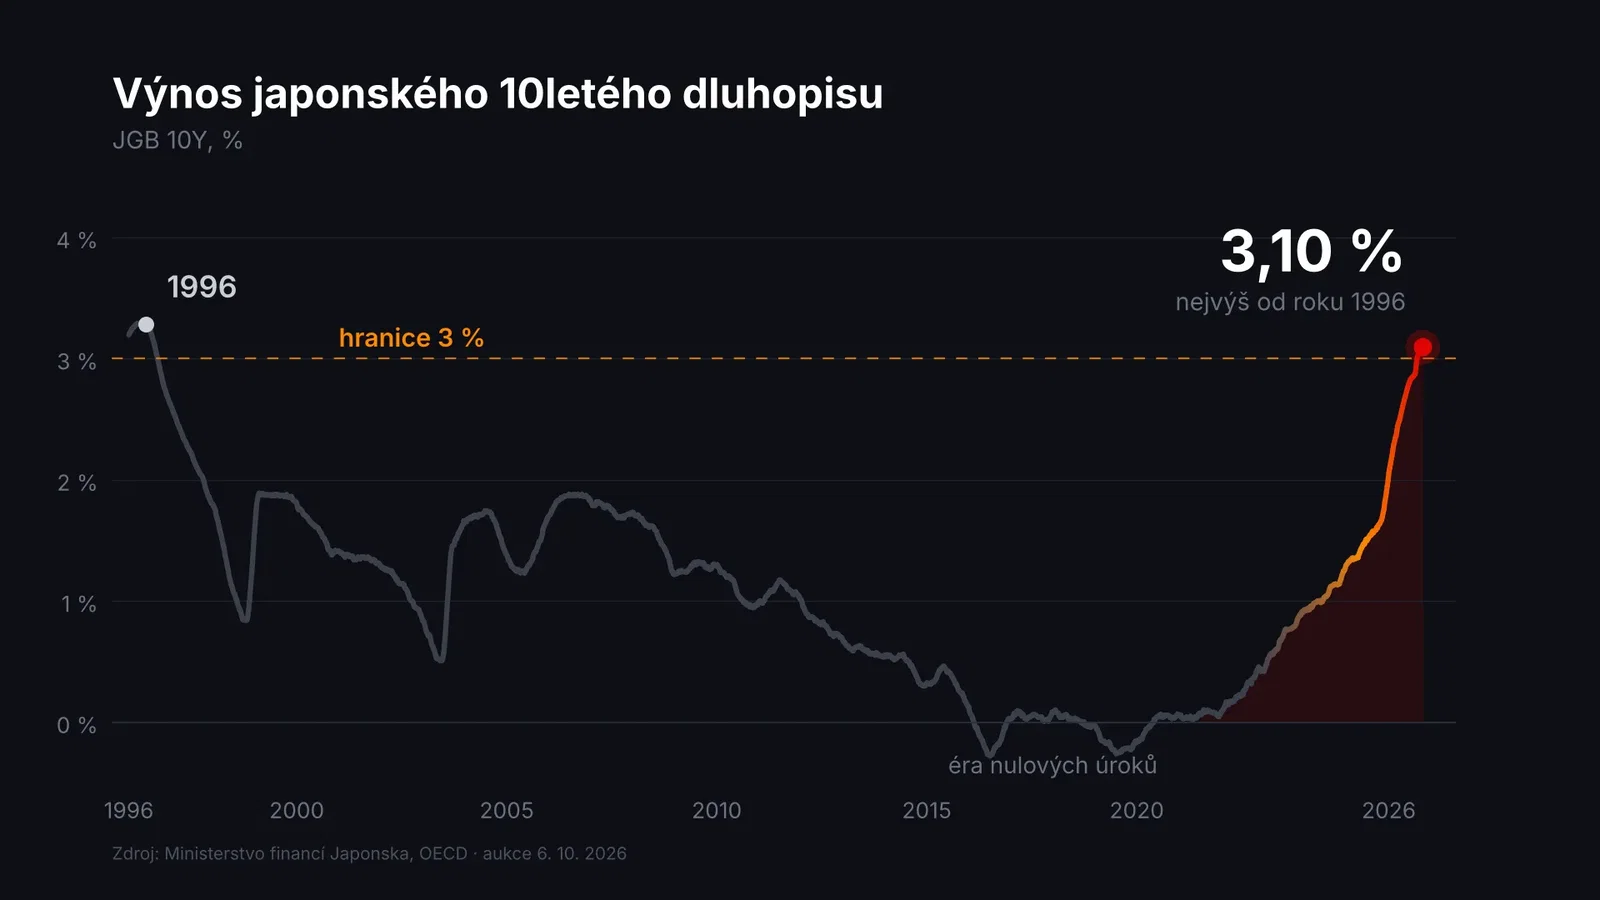
De data aceasta, schimbarea nu a venit brusc, ci a fost mai degrabă o presiune care a crescut treptat. Însă aceasta tinde să fie mai periculoasă pentru investitori, fiindcă puțini o observă la timp.
Cea mai ieftină bancă de pe planetă își încheie era
Timp de zeci de ani, fondurile au împrumutat yeni aproape pe gratis, i-au schimbat în dolari și au cumpărat active americane. Estimările privind volumul acestui „carry trade” variază între 1 și 4 trilioane de dolari.
Dar când Bank of Japan a majorat dobânzile la 0,25 % pe 31 iulie 2024, yenul s-a apreciat, iar fondurile au început să vândă în panică. Pe 5 august, Nikkei a scăzut cu 12,4 %, cea mai mare scădere din 1987, S&P 500 a pierdut 3 %, iar indicele fricii VIX a sărit pentru scurt timp peste 60.
Până vineri, în aceeași săptămână, S&P 500 își recuperase însă pierderile. De atunci, BoJ a mai majorat dobânzile de câteva ori, ultima dată pe 18 septembrie, până la 1,25 %. Dar prăbușirea bursei nu a mai venit. Yenul chiar s-a depreciat, pentru că 2 membri ai consiliului au votat împotriva majorării, iar guvernatorul Ueda nu a promis alte creșteri. E puțin paradoxal, nu? Dacă dobânzile cresc, de ce s-a depreciat moneda țării samurailor?
Răspunsul este că și America scumpește banii. În septembrie, Fed a majorat dobânzile la 3,75–4 %, iar obligațiunile americane pe 10 ani au ajuns pentru scurt timp la 5,34 % în octombrie, cel mai ridicat nivel din 2002. Așadar, capitalul are în continuare motive să rămână în SUA.
Totuși, diferența dintre randamentele americane și japoneze s-a redus aproximativ la jumătate în ultimii 3 ani: de la aproape 4 puncte procentuale în octombrie 2023 la aproximativ 2 puncte în septembrie anul acesta. Pentru asigurătorii japonezi, care administrează aproximativ 2,5 trilioane de dolari și dețin în străinătate un sfert din aceste active, este o schimbare importantă pentru afacerea lor.
Potrivit BlackRock $BLK, obligațiunile americane pe 10 ani le aduc aproximativ 2 % după acoperirea riscului valutar, în timp ce cele japoneze oferă în jur de 3 %, fără niciun risc valutar. Drept urmare, investitorii japonezi au vândut deja obligațiuni străine în valoare de peste 5 trilioane de yeni.
Datoria Japoniei depășește 200 % din PIB. Dobânzile aferente vor crește anul acesta cu aproximativ o treime față de 2024, iar în 2029 serviciul datoriei va costa 41,3 trilioane de yeni, adică 30 % din buget, mai mult decât sistemul de asistență socială. În plus, banca centrală se retrage treptat de pe piața obligațiunilor, astfel că statul trebuie să găsească cumpărători în țară. Iar o mare parte din capitalul intern se află astăzi în America.
Japonezii dețin titluri de stat americane în valoare de 1,14 trilioane de dolari, dar au și mai multe acțiuni americane, în jur de 1,4 trilioane. O mare parte nu este cumpărată de instituții, ci de gospodării, prin conturile NISA cu avantaje fiscale (un fel de echivalent al DIP-ului nostru). La sfârșitul lui iunie, erau peste 30 de milioane de astfel de conturi, iar achizițiile prin intermediul lor ajunseseră la aproximativ 85 de trilioane de yeni, depășind de mult ținta guvernului pentru 2027. Numai în cele 3 luni până la sfârșitul lui septembrie, gospodăriile au cumpărat, prin fonduri, acțiuni străine în valoare record de 3,9 trilioane de yeni.
Cele mai populare fonduri urmăresc S&P 500 și nu se protejează împotriva riscului valutar. Astfel, investitorii japonezi au câștigat de două ori: din creșterea acțiunilor și din deprecierea yenului, care în iulie anul acesta a atins cel mai scăzut nivel din ultimii 40 de ani. Dacă însă yenul s-ar aprecia brusc, acești cumpărători fideli ai aceluiași indice pe care îl aveți în
$VOO sau $SPY, ar pierde o parte din profit, iar motivația lor de a rămâne pe piață s-ar risipi. Nikkei (indicele japonez) este astăzi foarte concentrat. Advantest, Tokyo Electron, SoftBank $SFTBY și Fast Retailing reprezintă aproximativ 35 % din ponderea sa.
Pe 13 octombrie, Tokyo Electron a scăzut cu 7,2 %, SoftBank cu 8,5 %, iar Nikkei a pierdut peste 1 250 de puncte, deși majoritatea acțiunilor de la bursă au crescut. În aceeași zi, în SUA, $CRWV a pierdut 16 % din cauza temerilor legate de datoriile pentru infrastructura AI.
Mecanismul este mereu același. Banii scumpi lovesc cel mai puternic companiile a căror evaluare se bazează pe profiturile de peste 5 sau 10 ani.
Ieri am văzut pe NASDAQ cea mai proastă zi din ultimele câteva luni. Volatilitatea este aici și, oricât de greu ar părea de crezut, Japonia are o contribuție clară la situație.