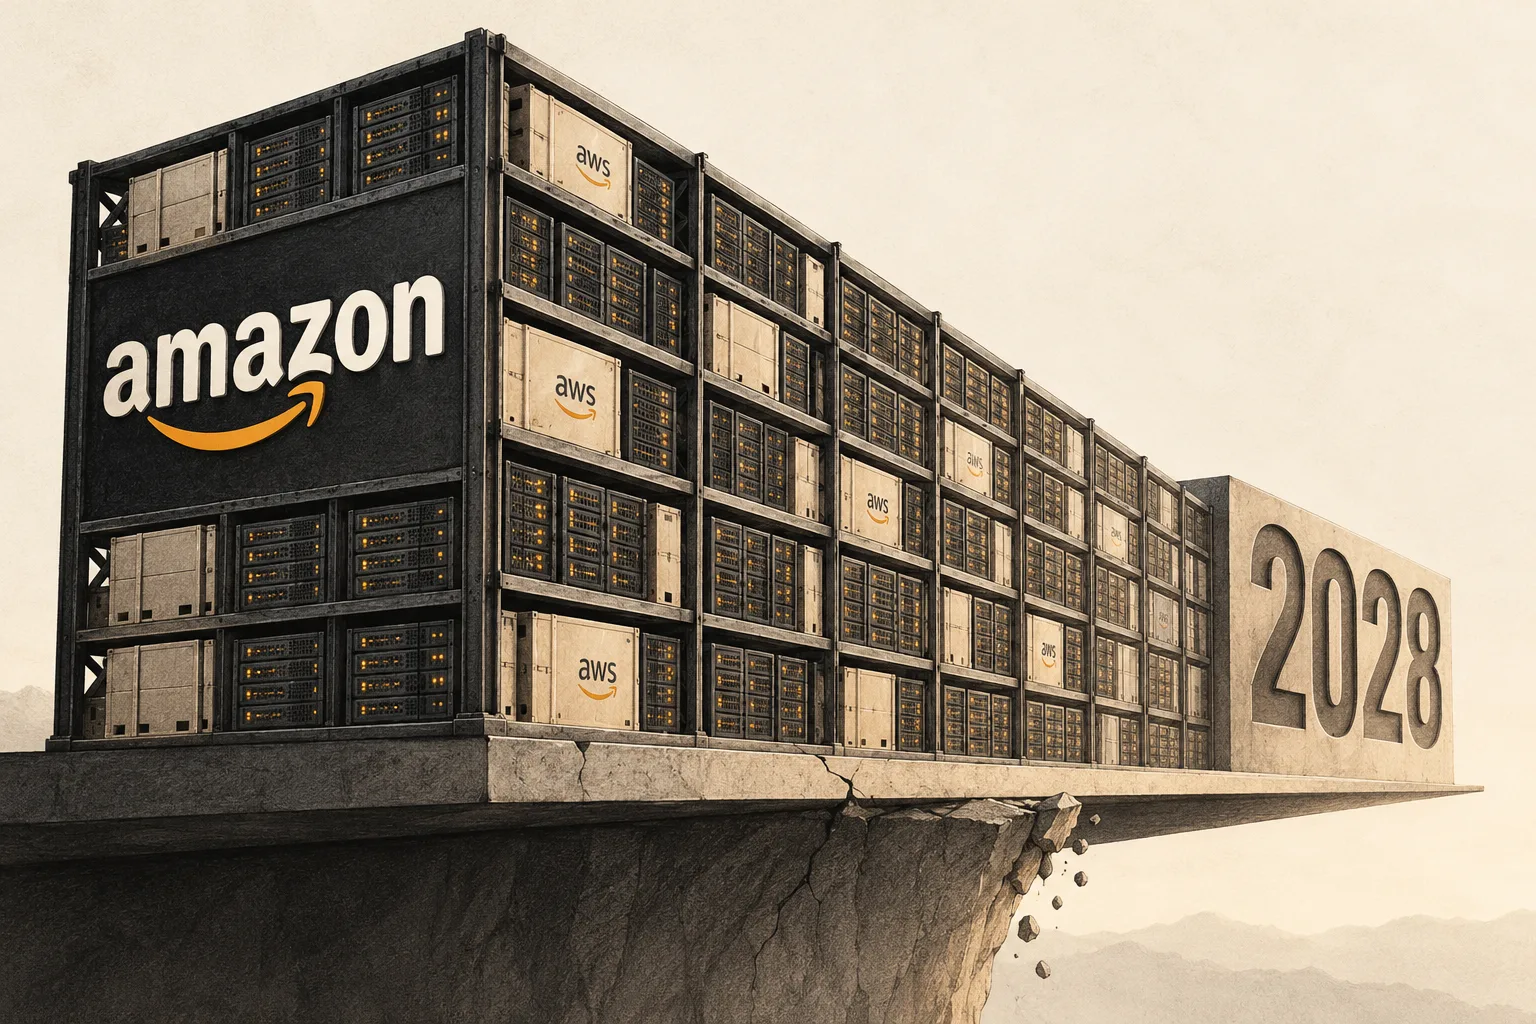
Amazon are totul vândut până în 2028. De ce nu ajută asta acțiunea?

Șeful Amazon anunță o cerere pentru servicii cloud pe care compania nu reușește să o satisfacă, dar acțiunea a pierdut totuși peste 5 % într-o săptămână. Piața a încetat să mai numere comenzile și a început să calculeze factura pentru centrele de date. Iar această factură va decide dacă 248 de dolari înseamnă o reducere sau o capcană.
Puncte cheie
Andy Jassy a anunțat că întreaga capacitate AWS este vândută până în 2028, iar acțiunea a reacționat exact invers față de așteptările pieței
Într-o singură săptămână, Amazon a pierdut 5,3 %, iar față de maximul din august este în scădere cu 13,6 %
Fluxul de numerar liber al Amazon este negativ în ultimele douăsprezece luni, iar potrivit analiștilor acesta este doar începutul
Morgan Stanley vizează 350 de dolari, iar Fair Price Index Bulios indică 176 - diferența dintre ele are o singură explicație
Rezultatele din 29 octombrie vor conta mai puțin decât o singură frază pe care Jassy ar putea sau nu să o rostească în timpul conferinței
Săptămâna în care veștile bune au încetat să mai aibă efect
Ve čtvrtek 22. října zažil technologický sektor nejhorší den od června. Index Nasdaq odepsal 2,6 %, polovodičový index přes 6 % a Meta $META se propadla téměř o 7 % - přestože překonala odhady zisku. Stačilo, že zvedla spodní hranici letošních investic na 135 miliard dolarů a oznámila novou třídu akcií, kterou si část výstavby zaplatí. Neocloud CoreWeave $CRWV ztratil 10 %, jak popisuje přehled obchodního dne na Yahoo Finance, a Tesla ve stejný den seškrtala plán kapitálových výdajů o pětinu.
Săptămâna Amazon $AMZN a început euforic. După ce luni Morgan Stanley a desemnat-o drept acțiunea sa preferată, a urcat până la 262 de dolari, dar vineri a închis la 248 de dolari. Asta înseamnă o scădere de 5,3 % în patru zile și de 13,6 % față de maximul din august, de 287,20 dolari.
Și chiar în această săptămână Andy Jassy a făcut o declarație care, cu doar o lună în urmă, ar fi împins acțiunea în sus: capacitatea AWS este vândută integral pentru anul acesta, în mare parte pentru 2027, iar o parte din 2028 este deja ocupată. Piața a ridicat din umeri. S-a schimbat ceva în întrebările pe care le pun investitorii.
Deși îngrijorările legate de AI nu sunt ceva nou, această vânzare masivă a avut o nuanță cu totul diferită. Este vorba despre cheltuielile de capital. Însă scenariul devenit proverbial s-a răsturnat: nu mai este vorba despre riscul ca hyperscalerii din domeniul AI să cheltuiască prea mult.
Kyle Rodda, analist senior al piețelor financiare, Capital.com
Ce înseamnă exact „vândut integral” și de ce nu este doar marketing
Când șeful unei companii de servicii cloud spune „vândut integral”, scepticismul este justificat. În cazul AWS, însă, afirmația este susținută de cifrele din ultimele rezultate. În al doilea trimestru, AWS a raportat venituri de 42,2 miliarde de dolari, în creștere cu 37 % față de anul precedent, cel mai rapid ritm din ultimele 18 trimestre. Profitul operațional al diviziei a urcat la 16,6 miliarde, iar marja la 39,4 %. Și, mai ales, volumul contractelor semnate, dar încă nefacturate, așa-numitul backlog, a ajuns la 496 de miliarde de dolari - numai în acel trimestru s-au adăugat 132 de miliarde.
Cea mai mare parte a capacității AI se vinde însă cu cinci sau mai mulți ani în avans. Imaginați-vă un hotel cu toate camerele rezervate cu doi ani înainte, iar oaspeții au plătit deja avansuri. Veniturile sale nu mai sunt determinate de cerere. Ele depind doar de cât de repede poate construi un etaj în plus.
Jassy recunoaște chiar el că lucrările de extindere întâmpină dificultăți. Nu există suficiente centre de date, energie electrică sau cipuri de memorie, iar potrivit lui, această penurie nu se va încheia în 2027. Prin urmare, compania urmărește să-și dubleze capacitatea energetică până la sfârșitul lui 2027 față de nivelul din 2025. Pentru investitori, rezultă o concluzie neplăcută: creșterea viitoare a veniturilor AWS ține astăzi de construcții, nu de vânzări.
În acest moment, anul 2026 este, desigur, vândut integral. Anul 2027 este în mare parte vândut integral. Păstrăm întotdeauna o anumită capacitate pentru serviciile on-demand și pentru serviciul nostru de inferență Bedrock sau EC2, dar toate blocurile mari sunt în mare parte vândute. O bună parte din 2028 este vândută integral.
Andy Jassy, CEO al Amazon, în podcastul The a16z Show (23 octombrie 2026)
Nota de plată: 220 de miliarde anul acesta, 355 de miliarde anul viitor
Aici vestea bună se transformă în întrebarea: cine va plăti? În iulie, Amazon a majorat planul de investiții pentru anul acesta de la 200 la 220 de miliarde de dolari, parțial din cauza scumpirii cipurilor de memorie. Efectul se vede în numerar: în ultimele douăsprezece luni, compania a generat un flux de numerar operațional de 161,4 miliarde, dar a investit 169 de miliarde, astfel că fluxul de numerar liber a scăzut la minus 7,6 miliarde de dolari. Consensul analiștilor pentru întregul an 2026 estimează un flux de numerar liber negativ de aproximativ 34 de miliarde.
Și acesta este doar începutul. Morgan Stanley, care desemnează totodată acțiunea drept preferata sa, estimează investiții de 355 de miliarde de dolari în 2027 și 365 de miliarde în 2028. Fluxul de numerar liber ar urma să scadă anul viitor la minus 89 de miliarde, iar datoria pe termen lung aproape să se cvadrupleze până în 2028. Între timp, consensul pieței estimează deocamdată cheltuieli de capital de aproximativ 278 de miliarde - diferența de 77 de miliarde este exact genul de surpriză pentru care piața a penalizat Meta joi.
Amazon a apelat deja de două ori anul acesta la piața obligațiunilor. În martie, a vândut obligațiuni de aproape 50 de miliarde de dolari, inclusiv o tranșă în euro, aceasta fiind a patra cea mai mare emisiune corporativă din istoria SUA, iar în iulie a adăugat încă 25 de miliarde. Puneți asta în contextul săptămânii: Meta emite o nouă clasă de acțiuni pentru aceeași problemă, operatorii mai mici de centre de date se împrumută la randamente de aproximativ 15 %, iar șeful Nvidia, Jensen Huang, vorbește despre o cerere „în afara scalei”, căreia îi lipsește însă capitalul de exploatare. În mod firesc, piața se întreabă dacă întregul lanț nu se bazează pe datorii.
De ce Amazon nu este Nebius, deși piața îl evaluează la fel
Acesta este paradoxul săptămânii. Acțiunea Amazon a scăzut alături de companii care se împrumută cu dobânzi de două cifre pentru GPU-uri, deși se deosebește de ele în trei privințe esențiale.
O sursă de numerar în afara serviciilor cloud. Afacerea de publicitate a generat 19,8 miliarde de dolari într-un singur trimestru (+26 %), iar comerțul online a crescut cu 15 %. În total, compania generează anual peste 160 de miliarde în flux de numerar operațional. Neocloud nu are nimic asemănător - fiecare dolar cheltuit pe servere trebuie împrumutat.
Rating de investiții și o coadă de creditori. La emisiunea din iulie, în valoare de 25 de miliarde de dolari, cererea investitorilor a ajuns la 62 de miliarde. Amazon se împrumută la o fracțiune din costul plătit de Nebius sau CoreWeave.
Momentul achizițiilor. Clădirile și alimentarea cu energie se planifică cu ani înainte, dar serverele și GPU-urile, care reprezintă cea mai mare parte a facturii, se cumpără cu doar câteva luni înainte de instalare. Perioada de recuperare a investiției este de puțin sub trei ani, la o durată de viață de 5 până la 6 ani și contracte de cinci ani cu clienții.
Riscurile nu dispar, ci doar arată altfel. Clienții AWS sunt concentrați în jurul câtorva laboratoare de AI, iar profitul din al doilea trimestru a fost umflat cu 53,4 miliarde de dolari de reevaluarea contabilă a participației în Anthropic - profitabilitatea reală este, așadar, mai mică decât sugerează contul de profit și pierdere. Amortizarea noilor centre de date va crește indiferent de gradul de utilizare. Iar capacitatea pentru 2027 și 2028 trebuie construită și plătită înainte să înceapă să genereze venituri. „Vândut integral” protejează veniturile, nu și costurile.
De obicei, le cumpărăm cu câteva luni înainte de punerea în funcțiune, așa că avem o imagine clară a cererii clienților înainte să angajăm cheltuiala. Dacă nu există cerere, nu cheltuim capitalul.
Andy Jassy, CEO al Amazon, despre achiziția serverelor, în cadrul conferinței telefonice privind rezultatele din T2 2026 (30 iulie 2026)
Ce este inclus în prețul de 248 de dolari
Cu o capitalizare bursieră de 2,675 trilioane de dolari, Amazon pare ieftin la prima vedere: raportul P/E trailing, de aproximativ 20, este însă distorsionat tocmai de profitul obținut din Anthropic. Raportat la profitul normalizat estimat pentru următoarele douăsprezece luni, acțiunea se tranzacționează la un multiplu de aproximativ 29, semnificativ sub media pe cinci ani, de aproape 49. În ultimii cinci ani, Amazon aproape că nu a fost niciodată evaluat atât de jos.
Două evaluări ale acestui preț diferă cu peste 170 de dolari. Morgan Stanley vizează 350 de dolari, ceea ce corespunde unui multiplu de 21 raportat la profitul estimat de 16,56 dolari pe acțiune pentru 2028. Estimarea este cu 24 % peste consensul de 13,26 dolari - banca mizează, așadar, pe faptul că backlogul se va transforma în profit mai repede decât crede piața. La polul opus se află Fair Price Index Bulios, cu un preț corect de 176 de dolari, deoarece se bazează pe fluxul de numerar actual, care este negativ, nu pe comenzi pentru care construcțiile urmează abia să înceapă.
Astăzi, piața evaluează Amazon în funcție de factură, nu de comenzi. Este atât o oportunitate, cât și o capcană: dacă backlogul de 496 de miliarde se transformă în venituri facturate, cu o marjă apropiată de 40 %, multiplul actual este mic. Dacă lucrările întârzie sau devin mai costisitoare, fluxul de numerar negativ va persista mai mult decât poate suporta piața.
29 octombrie: trei scenarii și semnalele după care le puteți recunoaște
Rezultatele pentru trimestrul al treilea vor fi publicate joi, 29 octombrie, după închiderea pieței. Consensul estimează venituri de 202,2 miliarde de dolari și un profit de 1,96 dolari pe acțiune; compania însăși a indicat venituri între 197 și 202 de miliarde și un profit operațional între 22,5 și 26,5 miliarde. Pentru AWS se estimează o creștere între 30 și 35 %. Dar aceste cifre vor conta mai puțin decât ceea ce va spune Jassy despre 2027.
Scenariul A - piața acceptă factura. AWS crește cu 35 % sau mai mult, marja se menține la aproximativ 39 %, backlogul depășește 496 de miliarde, iar conducerea indică pentru prima dată cheltuielile de capital din 2027 și explică randamentul investițiilor. În acest caz, piața primește dovada că comenzile se transformă cu adevărat în facturi, iar drumul spre maximul de 287 de dolari se deschide.
Scenariul B - repetarea cazului Meta. AWS se descurcă bine, dar cheltuielile de capital din 2027 depășesc 300 de miliarde fără date noi despre contractele semnate, iar fluxul de numerar liber se îndreaptă și mai mult în teritoriu negativ. Exact acest lucru l-a penalizat joi piața pe Meta cu o scădere de 7 %, iar Amazon, cu cheltuieli de capital de două ori mai mari, nu s-ar descurca mai bine.
Scenariul C - cel mai rău. AWS încetinește sub 30 %. În condițiile în care capacitatea este „vândută integral”, asta nu ar însemna o cerere slabă, ci întârzieri în construcții - deci Amazon nu reușește să livreze nici măcar ceea ce a vândut deja, în timp ce nota de plată continuă să crească.
La ce să fiți atenți joi:
ritmul de creștere AWS față de 37 % din trimestrul precedent și valoarea backlogului,
marja operațională AWS: o scădere sub 37 % ar însemna că amortizarea o ia înaintea veniturilor,
orice mențiune despre cheltuielile de capital din 2027 și despre alte emisiuni de obligațiuni,
dacă Jassy repetă că firma „ar putea investi mai mult” și dacă de data aceasta adaugă și o cifră.
Dacă piața a transmis ceva săptămâna aceasta, atunci acel lucru este că cererea, de una singură, nu mai este suficientă pentru acțiunile din domeniul AI. Dintre toate companiile din lanț, Amazon este cel mai bine poziționat să plătească factura. Joi vom vedea dacă este dispus să arate pieței cât de mare va fi aceasta, mai exact.
Acțiuni menționate