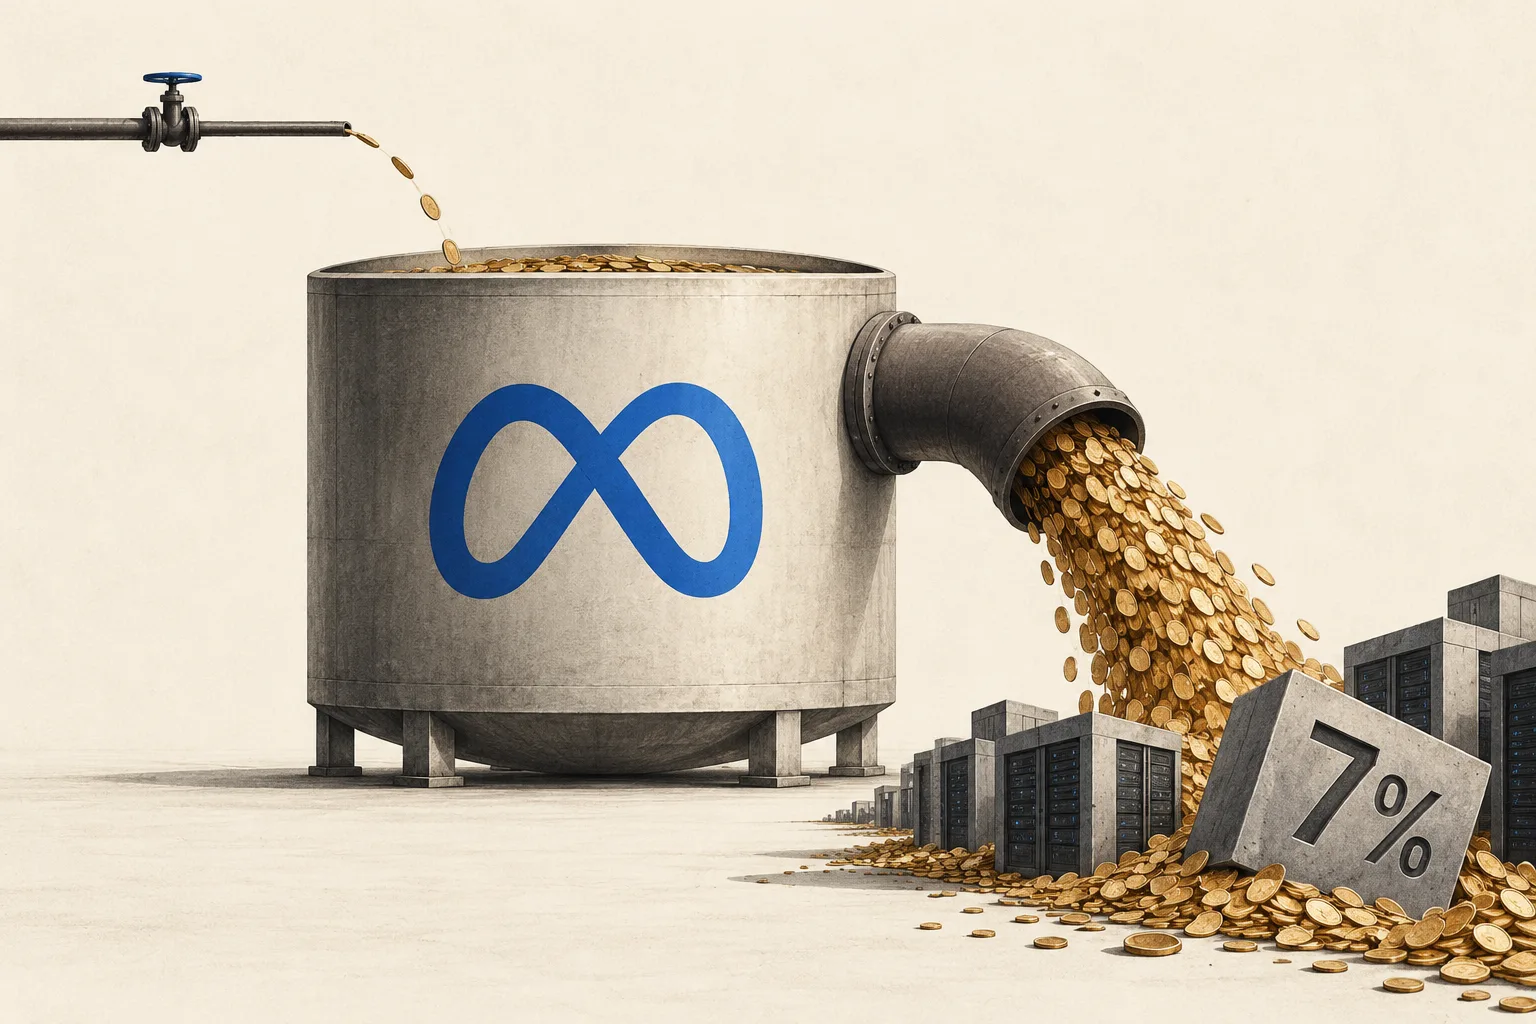
Meta a investit pentru prima dată din 2012 mai mult decât a câștigat. Acțiunile au scăzut cu 7 %

Veniturile din publicitate cresc cu 26 %, iar 10 milioane de oameni au activat noul asistent AI în șase săptămâni. Cu toate acestea, Meta a înregistrat pentru prima dată de la listarea la bursă un flux de numerar liber negativ. Zuckerberg a găsit o modalitate de a plăti factura pentru centrele de date. Iar pieței nu-i place asta.
Puncte cheie
Veniturile din al treilea trimestru au crescut cu 26 %, la 64,6 miliarde de dolari, însă fluxul de numerar din exploatare nu a fost suficient, pentru prima dată de la IPO, ca să acopere investițiile
Acțiunile Meta $META au pierdut 9,4 % într-o săptămână și sunt cu 16 % sub maximul din octombrie
Răscumpărările de acțiuni s-au oprit complet anul acesta, datoria a ajuns pentru prima dată la nivelul numerarului, iar compania a anunțat o nouă clasă de acțiuni fără drept de vot
Analiștii vizează în medie 843 de dolari, însă Wells Fargo estimează investiții de 250 de miliarde în 2027
Direcția de urmat va fi decisă de un singur număr, pe care Meta îl va comunica abia la sfârșitul lunii ianuarie
Un trimestru record pe care piața nu voia să-l audă
La prima vedere, a fost o performanță impresionantă. Meta a raportat venituri de 64,6 miliarde de dolari pentru al treilea trimestru, cu 26 % mai mult față de anul trecut, depășind estimările cu peste un miliard. Aplicațiile companiei sunt folosite zilnic de 3,64 miliarde de oameni, prețul publicității a crescut cu 14 %, iar numărul de reclame afișate a crescut cu 10 %. Pentru al patrulea trimestru, compania a prognozat venituri între 73 și 76 de miliarde, peste așteptările pieței.
Reacția? Joi, 22 octombrie, acțiunile au scăzut cu 6,98 % și au închis la 648,85 dolari, iar vineri au coborât și mai mult, la 642,62. Într-o săptămână, scăderea este de 9,4 %: a patra săptămână consecutivă pe minus și cu 17,6 % sub maximul de 779,82 dolari din ultimele douăsprezece luni. Valoarea de piață a companiei a scăzut la 1,64 trilioane de dolari.
Interesant este că, după publicarea rezultatelor, acțiunile au crescut inițial cu peste 4 % în tranzacțiile după închiderea pieței. Schimbarea a venit abia odată cu teleconferința și analiza detaliată a situațiilor financiare. Piața a identificat trei aspecte care nu se aflau pe primul plan în comunicatul de presă.
Pentru prima dată de la IPO: investițiile au depășit numerarul generat de afacere
Primul aspect este fluxul de numerar. În trimestru, Meta a generat 32,8 miliarde de dolari din activitățile de exploatare, dar a investit 34,9 miliarde în servere, centre de date și rețele. Astfel, fluxul de numerar liber a ajuns la minus 2,1 miliarde. În aceeași perioadă a anului trecut era de plus 10,6 miliarde, iar în întregul an 2025 compania a generat peste 43 de miliarde în numerar liber.
Al doilea aspect este reprezentat de răscumpărările de acțiuni. În primele nouă luni ale anului trecut, Meta și-a răscumpărat acțiuni în valoare de 26,2 miliarde de dolari. Anul acesta, în aceeași perioadă, cifra este zero. Compania a plătit totuși un dividend de 1,36 miliarde pentru trimestru, dar, în realitate, acesta a fost plătit din rezerve, nu din câștigurile trimestrului.
Al treilea aspect este bilanțul. Datoria pe termen lung a crescut de la 58,7 la 80,9 miliarde de dolari de la sfârșitul anului trecut, după ce compania a vândut obligațiuni în valoare de 25 de miliarde în aprilie, la doar jumătate de an după emisiunea din octombrie, de 30 de miliarde. Atunci, investitorii au plasat ordine în valoare de 96 de miliarde, față de 125 de miliarde la emisiunea anterioară, și au cerut o primă de risc mai mare. Directorul financiar Susan Li a rezumat situația într-o singură frază în timpul conferinței: compania încheie trimestrul cu 82,4 miliarde în numerar și 83,7 miliarde în datorii. Astfel, datoria a depășit numerarul, deși la sfârșitul anului trecut compania avea cu 23 de miliarde mai mult numerar decât datorii.
Și aceasta nu este factura completă. Meta construiește o parte dintre centrele sale de date prin societăți mixte, în care deține doar 20 %, iar restul aparține unui partener precum Blue Owl sau BlackRock. În iulie, BlackRock a împrumutat 12,5 miliarde pentru campusul din Texas, la un randament de 7,53 %, unul dintre cele mai mari pentru centre de date cu rating de investiții. Acești bani nu apar în cheltuielile de capital ale Meta, dar compania va plăti chirie pentru ei ani la rând.
„În opinia mea, putem construi superinteligența prin extinderea la scară, așa că urcăm metodic treaptă cu treaptă. Lucrăm deja la modele mai mari decât Muse Wonder, iar acestea vor fi foarte impresionante și capabile.”
Mark Zuckerberg, CEO al Meta, în teleconferința privind rezultatele pentru al treilea trimestru din 2026 (21 octombrie 2026)
Muse: cel mai fierbinte produs pe care compania nu-l poate lansa în lume
În apărarea Meta, trebuie spus că, spre deosebire de Amazon sau Oracle, compania nu construiește centre de date pentru clienți externi. Le construiește pentru sine, iar rezultatele sunt deja vizibile. Peste 10 milioane de oameni din SUA și Canada au activat agentul personal AI Muse în cele șase săptămâni de la lansare, un sfert dintre ei îl folosesc zilnic și, cel mai adesea, îl utilizează pentru cumpărături, cu o cheltuială medie de peste 200 de dolari. Zuckerberg spune că rata de retenție este dublă față de cea înregistrată la lansarea Threads.
Paradoxul este că, deocamdată, Muse nu poate fi lansat în restul lumii. Zuckerberg a recunoscut că serviciul solicită atât de multă putere de calcul, încât compania nu l-a lansat la nivel global până când nu își va îmbunătăți eficiența. Obiectivul este să reducă de peste zece ori costul de operare al Muse în decurs de un an. Abia apoi ar trebui să înceapă să genereze venituri, în principal din comisioanele pentru cumpărături și din abonamente.
Cu alte cuvinte, produsul menit să justifice cheltuielile de capital le mărește, deocamdată, chiar el. Iar acestea sunt uriașe. Compania și-a restrâns planul de investiții pentru anul acesta la 135–145 de miliarde de dolari, în timp ce anul trecut a cheltuit 72 de miliarde. Având în vedere că a investit 85,8 miliarde în primele trei trimestre, pentru ultimul trimestru al anului rămân 49–59 de miliarde. Asta reprezintă aproximativ 70 % din veniturile pe care compania le estimează pentru același trimestru.
Acțiuni fără drept de vot: a patra sursă de finanțare
Iar aici vine partea cea mai interesantă a întregului raport. Până acum, Meta a finanțat construcțiile în trei moduri: cu numerarul generat de publicitate, prin obligațiuni și prin societăți mixte cu fonduri. Acum adaugă o a patra modalitate. Începând cu 19 ianuarie 2027, va fi creată o nouă clasă de acțiuni C fără drept de vot. Fiecare acționar va primi câte una nouă pentru fiecare acțiune deținută, așa că va semăna cu o divizare 2:1, iar prețul acțiunii inițiale ar trebui să se înjumătățească aproximativ.
Distribuirea noilor acțiuni nu va aduce companiei nici măcar un dolar. Importanța ei ține de ceea ce urmează. În justificarea sa, un comitet special al consiliului de administrație a scris explicit că o datorie de asemenea amploare ar putea afecta ratingul de credit și că, prin urmare, este mai avantajos să atragă capital prin vânzarea de acțiuni. Acțiunile C pot fi folosite pentru finanțare pe piață, achiziții și recompensarea angajaților, fără a dilua participația la vot a lui Mark Zuckerberg, care deține 13,4 % din companie, dar 60,6 % din drepturile de vot.
Există un precedent. Google a făcut același lucru în 2014 și, în cele din urmă, a trebuit să le plătească deținătorilor de acțiuni C încă 522 de milioane de dolari, deoarece acestea se tranzacționau cu discount față de acțiunile cu drept de vot. Pentru micul acționar Meta, asta înseamnă că va avea în portofoliu două titluri cu prețuri diferite și că fiecare emisiune viitoare de acțiuni C îi va dilua participația la profit.
„Meta are nevoi uriașe de capital pentru a finanța extinderea în domeniul AI. Am văzut companii care s-au împrumutat pentru asta, iar investitorii le-au penalizat acțiunile din cauza bilanțurilor slăbite. Aceasta este o modalitate mai bună de a obține capital și, în același timp, de a menține un bilanț solid.”
Dennis Dick, strateg-șef de piață la Stock Trader Network, pentru Reuters (22 octombrie 2026)
Ce este inclus în prețul de 642 de dolari
La prețul de 642,62 dolari, Meta se tranzacționează la aproximativ de 22 de ori profitul din ultimele douăsprezece luni și de 19–20 de ori profitul estimat pentru anul viitor. Este ieftin pentru o companie ale cărei venituri cresc cu un sfert. Numai că piața evaluează numerarul liber, iar acesta este pe minus.
Cu toate acestea, analiștii rămân de partea optimiștilor. Prețul-țintă mediu al celor 62 de analiști este de 843 de dolari, cu 31 % mai sus. După publicarea rezultatelor, JPMorgan și-a majorat ținta la 940, Mizuho o menține la 950, iar Morgan Stanley la 820. La celălalt capăt se află Scotiabank, cu 650 de dolari și recomandarea „neutru”. Diferența dintre 650 și 950 de dolari are o singură explicație: cei care cred că Muse și noile modele se vor transforma în venituri în doi ani văd multiplii actuali ca pe o reducere. Cei care iau în calcul doar publicitatea văd o companie care se împrumută pentru investiții.
Deasupra tuturor acestor lucruri planează factura juridică. În primele trei trimestre, Meta a înregistrat 9,9 miliarde de dolari în baza acordului cu procurorii generali din 52 de state americane privind impactul rețelelor sociale asupra copiilor, iar în aceeași zi în care au fost publicate rezultatele, un tribunal din New Mexico a amendat compania cu 25 de miliarde de dolari. Alte procese legate de tineri sunt programate pentru lunile următoare.
„Nu avem deocamdată planuri concrete de finanțare pe care să le anunțăm. Am considerat însă că este prudent să stabilim un cadru adecvat pentru structura capitalului, astfel încât să avem acces la o gamă diversificată de surse de finanțare.”
Susan Li, director financiar al Meta, în teleconferința privind rezultatele pentru al treilea trimestru din 2026
Sfârșitul lunii ianuarie: două evenimente în aceeași săptămână
Piața așteaptă acum un singur număr: cheltuielile de capital pentru 2027. Susan Li a refuzat să-l ofere, spunând că bugetul este încă în curs de elaborare și că firma „va continua să investească agresiv”. Deocamdată, analiștii estimează în medie aproximativ 195 de miliarde, însă Wells Fargo și-a redus ținta după rezultate și estimează 250 de miliarde, precum și încă șapte gigawați de capacitate proprie.
Numărul va fi anunțat în teleconferința privind rezultatele pentru al patrulea trimestru, la sfârșitul lunii ianuarie. În aceeași săptămână ar urma să înceapă tranzacționarea acțiunilor C. Există trei scenarii:
Cheltuieli de capital de până la 200 de miliarde și primele cifre despre Muse. Piața va primi dovada că cel mai fierbinte produs al anului are un preț și generează venituri, iar drumul spre maximul de 780 de dolari se va deschide.
Cheltuieli de capital de aproximativ 250 de miliarde, fără date despre monetizare. Fluxul de numerar liber va ajunge și mai mult pe minus, iar prima emisiune de acțiuni C va deveni o chestiune de luni. Exact la această combinație a reacționat cel mai sensibil piața joi.
Creșterea publicității încetinește sub 20 %. Singurul motor care finanțează întregul proiect și-ar pierde avântul, iar datoria ar căpăta brusc altă înfățișare.
La ce să fii atent: dacă ritmul de creștere a publicității se menține la 25 %, cât costă Muse per utilizator și, mai ales, dacă Zuckerberg va adăuga de data aceasta o cifră la afirmația despre „investiții agresive”. Dintre marile companii de tehnologie, Meta are cel mai bun motor publicitar și cel mai slab raport dintre investiții și venituri. În ianuarie se va vedea care dintre cele două va plăti, în cele din urmă, factura.