Jumătate din America ia masa la ei, și totuși sunt în scădere cu până la 40 %. Este acesta sfârșitul pentru McDonald's și ceilalți?

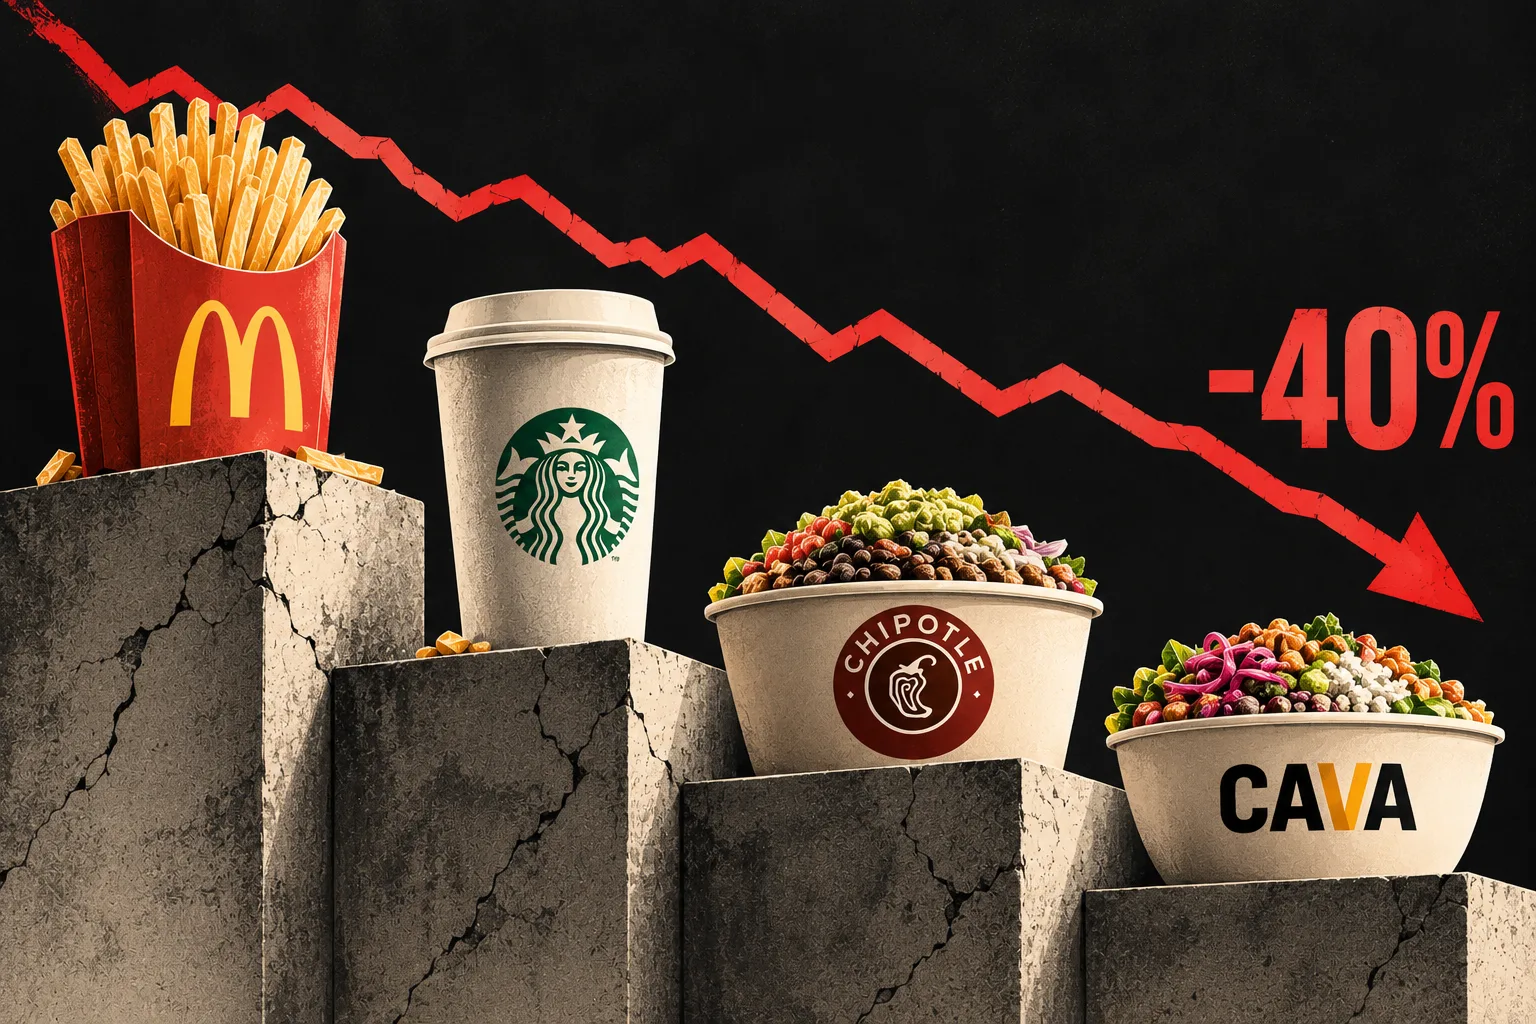
McDonald's, Starbucks, Chipotle și CAVA se bazează pe același client. Însă cel cu portofelul cel mai subțire a renunțat la cel mai ieftin brand și se îndreaptă spre cele mai scumpe. Cu toate acestea, piața le evaluează pe toate patru ca și cum situația ar fi exact inversă.
Puncte cheie
McDonald's a închis cu 24,5 % sub maxim, iar șeful său spune că traficul slab de clienți nu mai este o fluctuație, ci noua normalitate
Starbucks este singurul dintre cele patru aproape de maxim, deși dividendul său depășește profitul raportat
Chipotle a raportat un profit sub estimări și vânzări comparabile de doar +2,1 %, însă acțiunile au crescut după rezultate
Cea mai penalizată acțiune din întregul grup este, în același timp, singura căreia îi cresc efectiv numărul de clienți
Pe 4 noiembrie, două dintre aceste companii raportează rezultate, iar totul va depinde de un singur indicator care nu ține de venituri
Mâncare ieftină, lecție scumpă
McDonald's $MCD este o acțiune pe care fondurile o dețin ca pe o ancoră: beta 0,45, randament al dividendului de 2,9 % și o afacere care ar trebui să supraviețuiască oricărei recesiuni. Cu toate acestea, a închis pe 30 octombrie la 258,12 USD, adică cu 24,5 % sub maximul anual de 341,75 USD, iar pe 7 octombrie a atins minimul de 229,20 USD. Într-un an a pierdut 13,5 %, în timp ce indicele S&P 500 a câștigat 10,8 %.
Numitorul comun al tuturor celor patru companii din acest articol este clientul cu venituri mai mici. La McDonald's, a încetat să mai vină; la Chipotle și CAVA, apare chiar acum drept grupul cu cea mai puternică evoluție; iar la Starbucks a fost înlocuit de nota de plată mai mare. Piața evaluează situația exact invers față de ceea ce ar sugera bunul-simț.
Companie | Preț la 30. 10. | Maxim anual | Față de maxim | P/E |
|---|---|---|---|---|
McDonald's | 258,12 USD | 341,75 USD | -24,5 % | 20,7 |
Starbucks | 103,67 USD | 110,51 USD | -6,2 % | 60,7 |
Chipotle | 31,89 USD | 41,42 USD | -23,0 % | 28,7 |
CAVA | 58,74 USD | 98,79 USD | -40,5 % | 104,4 |
McDonald's: „așa este mediul” — iar pe 4 noiembrie vom afla dacă va rămâne așa
Vânzările comparabile globale ale McDonald's au încetinit în al doilea trimestru, ajungând la +1,3 %, iar în SUA la doar +0,8 %, în condițiile scăderii numărului de clienți. Creșterea a fost susținută, așadar, de nota de plată mai mare, nu de mai mulți oameni la casă. Încă din toamna lui 2025, directorul companiei, Chris Kempczinski, descria traficul clienților cu venituri mici ca fiind în scădere într-un ritm de aproape două cifre. În septembrie anul acesta, la ziua investitorilor, i-a spus CNBC că traficul plat și inflația ridicată nu sunt o fluctuație temporară, ci noua normalitate, și că prețul cărnii de vită a crescut aproape de două ori în cinci ani.
Unul dintre lucrurile despre care am vorbit cu echipa noastră este că trebuie să nu mai spunem că ne confruntăm cu un mediu dificil și pur și simplu să spunem că așa este mediul. Pentru că, atunci când privim înainte, nu ne așteptăm să se schimbe ceva.
Chris Kempczinski, director general al McDonald's
În aceeași zi, compania a anunțat programul NEXT: aproximativ 8,5 mld. USD în sprijin pentru francizați până în 2036 și amânarea obiectivului de 50 000 de restaurante până în 2028. Acțiunile au reacționat scăzând până la minimul pe 52 de săptămâni. Datoria netă, de 3,7 ori EBITDA, lasă doar o marjă limitată pentru noi războaie ale reducerilor.
Pe hârtie, este o reducere: P/E de 20,7 față de media pe cinci ani de 27,0 și un consens al analiștilor de 288,70 USD. Însă P/E este mic doar dacă profitul nu se bazează pe un număr tot mai mic de clienți. Rezultatele pentru trimestrul al treilea vor fi publicate pe 4 noiembrie, înainte de deschiderea pieței (EPS estimat la 3,38 USD), iar indicatorul decisiv nu va fi venitul, ci traficul din SUA.
Starbucks: singurul aproape de maxim, dar creșterea este deja susținută de prețuri
Starbucks $SBUX este singurul dintre cele patru care a avut un an bun: +28,2 % într-un an și doar cu 6,2 % sub maximul de 110,51 USD. După rezultatele din 29 octombrie, însă, a coborât la 103,67 USD. Al patrulea trimestru fiscal a arătat totuși excelent: vânzări comparabile în SUA de +7,7 %, profit ajustat pe acțiune de 0,80 USD (+54 %) și o marjă operațională în America de Nord de 12,3 %, față de 4,5 % cu un an în urmă.
Problema ține de structura creșterii. Din cele 7,7 %, cheltuiala medie reprezintă 5,2 %, iar numărul de tranzacții doar 2,4 %. Cu un trimestru mai devreme era invers: tranzacțiile din America de Nord creșteau cu 4,5 %. O notă de plată mai mare, în timp ce numărul clienților încetinește, este exact tiparul prin care McDonald's și-a umflat mai întâi profiturile în perioada 2022–2024, iar apoi și-a frânt gâtul.
Se adaugă și dimensiunea mai redusă a companiei: în septembrie a închis aproximativ 250 de cafenele în America de Nord, iar în anul fiscal 2027 va deschide acolo doar 90–100 de unități noi, în condițiile unei creșteri estimate a vânzărilor comparabile de aproximativ 4 % și a unui profit de 3,15–3,25 USD pe acțiune. Acțiunea se tranzacționează la un P/E de 60,7 (forward 34), iar dividendul depășește profitul raportat (rata de distribuire de 143 %). Astfel, piața plătește pentru o redresare care s-a produs deja în mare parte.
Chipotle și CAVA: boluri mai scumpe, spre care s-a orientat clientul mai sărac
Chipotle $CMG se tranzacționează la 31,89 USD, cu 23 % sub maxim, iar pe 23 octombrie a înregistrat minimul pe 52 de săptămâni, de 27,31 USD. Rezultatele pentru trimestrul al treilea, publicate pe 28 octombrie, au fost la prima vedere fără strălucire: venituri în creștere cu +9,6 %, până la 3,3 mld. USD, dar vânzări comparabile de doar +2,1 %, dintre care tranzacțiile au crescut cu +0,8 %; marja restaurantelor a fost de 23,3 % (cu 120 de puncte de bază mai mică), iar profitul de 0,27 USD pe acțiune a fost sub estimarea de 0,29 USD. Cu toate acestea, acțiunile au crescut după rezultate, iar motivul a fost menționat în cadrul teleconferinței.
Important este că grupurile cu venituri mai mici le-au depășit pentru prima dată anul acesta pe cele cu venituri mai mari, iar evoluția lor a fost cea mai puternică în septembrie, când activitatea promoțională a fost la cel mai scăzut nivel.
Scott Boatwright, director general al Chipotle Mexican Grill
Septembrie s-a încheiat cu o creștere de 3,8 %, aproape fără reduceri. Directorul financiar Adam Rymer a adăugat însă că în octombrie ritmul a încetinit odată cu întregul sector, iar pentru trimestrul al patrulea compania estimează o creștere a vânzărilor comparabile de aproximativ 2 %, în condițiile unei scumpiri de circa 3 %. Rymer a recunoscut și că are nevoie de o creștere nominală de aproximativ 4 % pentru a menține marjele. Cu un P/E de 28,7 față de media pe cinci ani de 51,5, Chipotle este mai ieftină decât în orice moment din ultimii ani, dar numai dacă clientul cu venituri mai mici rezistă și pe timpul iernii.
CAVA $CAVA este singura din grup căreia îi cresc numărul de clienți. În al doilea trimestru, vânzările comparabile au crescut cu 9 %, dintre care traficul cu 5,3 %, iar veniturile totale cu 31,3 %, până la 365,4 mil. USD.
Vedem din nou că grupurile cu venituri mai mici generează cele mai mari creșteri ale vânzărilor comparabile.
Tricia Tolivar, directoare financiară a CAVA Group
Cu toate acestea, acțiunea este cu 40,5 % sub maximul de 98,79 USD. Perspectiva pentru întregul an, de 4,5–6,5 %, după un prim semestru puternic, înseamnă că în a doua jumătate a anului compania se așteaptă la o creștere apropiată de zero, la care a contribuit și teama de contaminare cu Cyclospora. Pe 30 octombrie, Mizuho a redus prețul-țintă de la 70 la 56 USD și estimează o creștere a vânzărilor comparabile de 3,5 % în trimestrul al treilea. La un P/E de 104, orice încetinire până la nivelul concurenței este o problemă pentru acțiune, chiar dacă afacerea în sine crește.
Ce va conta: o zi, două rapoarte și trei cifre
Pe 4 noiembrie, dimineața raportează McDonald's, iar seara CAVA. Iată semnalele care vă vor arăta încotro se îndreaptă povestea:
McDonald's (4. 11.): un număr pozitiv de clienți în SUA, nu doar vânzări comparabile pozitive, ar indica un ciclu favorabil, iar reducerea la un P/E de 20,7 ar fi reală. Un alt trimestru cu trafic negativ, în timp ce nota de plată crește, ar însemna o companie structural mai mică, iar prețul just de 194 USD estimat de Bulios nu ar mai părea exagerat.
CAVA (4. 11.): vânzări comparabile de peste 4,5 % și trafic pozitiv chiar și după temerile legate de Cyclospora mențin povestea de creștere. Orice rezultat sub acest nivel lasă P/E-ul de 104 fără susținere.
Starbucks (27. 1. 2027): urmăriți ponderea tranzacțiilor în creșterea vânzărilor comparabile. Dacă scade sub o treime, redresarea se transformă într-un joc al prețurilor, iar piața plătește de 60 de ori profitul pentru prețuri, nu pentru clienți.
Chipotle (2. 2. 2027): comentariile despre noiembrie și decembrie. O accelerare promisă spre finalul anului, la un ritm de 3–4 % și cu tranzacții pozitive, ar confirma că clientul cu venituri mai mici a rămas; dacă creșterea va fi susținută doar de scumpiri de 3 %, Chipotle repetă pur și simplu greșeala McDonald's, cu un alt meniu.
Același client pe care îl pierde cel mai ieftin brand le aduce acum câștiguri celor mai scumpe. Piața încă nu reflectă acest lucru: o penalizează cel mai mult pe cea căreia îi cresc numărul de clienți și cel mai puțin pe cea a cărei creștere este susținută de nota de plată.