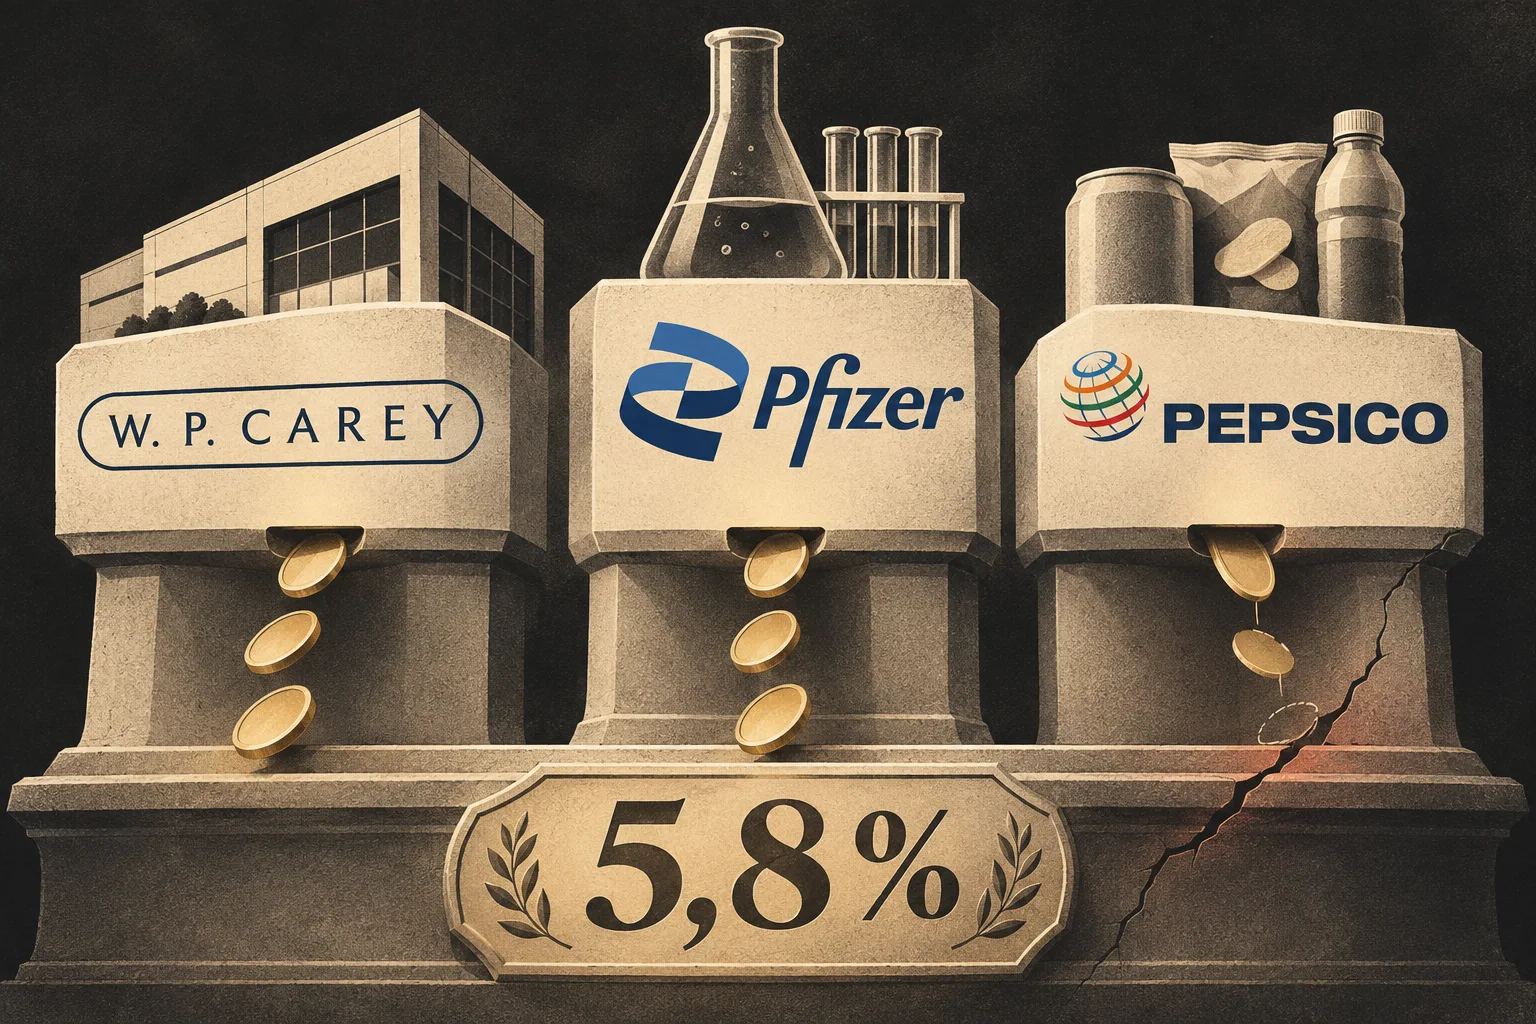
Aceste 3 acțiuni plătesc până la 5,8 % pe an. Care dintre ele va renunța prima la dividendă?

W. P. Carey, Pfizer și PepsiCo. Două dintre ele distribuie, potrivit ratei de distribuire, mai mult decât câștigă, iar a treia pare un model de cumpătare. Numai că acel număr induce în eroare în ambele sensuri, iar ordinea reală a siguranței este alta decât cea indicată de fișa acțiunii.
Puncte cheie
Trei acțiuni plătesc între 4,1 și 5,8 % pe an, dar rata de distribuire le ordonează siguranța exact invers.
Una dintre ele distribuie 132 % din profit și, cu toate acestea, are dividendul cel mai confortabil acoperit din tot grupul.
A doua distribuie 226 % din profit și anul trecut nu a majorat dividendul pentru prima dată în cincisprezece ani.
A treia are cel mai curat bilanț, dar și-a redus prognoza și se tranzacționează ca o companie fără creștere.
În decembrie va veni un anunț care va indica dacă managementul mai are încredere în capacitatea de a plăti dividendul.
Trei randamente care par la fel. Și un număr care ar trebui să vă avertizeze, dar care induce în eroare
Fișa acțiunii face lucrurile să pară simple. W. P. Carey $WPC plătește 5,8 % pe an, Pfizer $PFE 5,6 % și PepsiCo $PEP 4,1 %. Chiar alături este afișată rata de distribuire, adică partea din profit pe care compania o distribuie acționarilor. La W. P. Carey este de 132 %, la Pfizer de 226 %, iar la PepsiCo de 72 %. Potrivit acestui indicator, două companii distribuie mai mult decât câștigă și doar una se comportă chibzuit.
Acțiune | Preț (2. 11. 2026) | Față de maximul anual | Randamentul dividendului | Rata de distribuire |
|---|---|---|---|---|
W. P. Carey | 64,75 USD | -16 % | 5,8 % | 132 % |
Pfizer | 30,67 USD | -1 % | 5,6 % | 226 % |
PepsiCo | 140,42 USD | -18 % | 4,1 % | 72 % |
Numai că acel număr induce în eroare în ambele sensuri. Toate cele trei companii au publicat recent rezultate trimestriale (Pfizer le-a publicat astăzi), Pfizer este practic la maximul anual, iar W. P. Carey și PepsiCo sunt cu 16–18 % sub acesta. Iar dacă vă uitați la sursa reală a banilor din care se plătește dividendul, ordinea siguranței arată cu totul altfel decât sugerează tabelul.
W. P. Carey: 132 % din profit, dar cel mai confortabil acoperit dividend dintre toate
Profitul contabil este un indicator slab pentru fondurile imobiliare (REIT). Compania deține 1 755 de clădiri și înregistrează anual amortizări de sute de milioane de dolari pentru acestea, chiar dacă chiriașii continuă să plătească, iar proprietățile nu își pierd efectiv valoarea. Amortizările reduc profitul raportat, dar nu diminuează numerarul din cont. De aceea, la REIT-uri se urmărește AFFO, adică fluxul de numerar operațional ajustat cu eliminarea acestor elemente contabile.
Iar aici imaginea este diferită. În al treilea trimestru din 2026, compania a generat un AFFO de 1,33 USD pe acțiune și a plătit un dividend trimestrial de 0,95 USD. Asta înseamnă o rată de acoperire de 71 %, cea mai sănătoasă din tot grupul. În septembrie, a majorat dividendul cu 4,4 %, la 3,80 USD pe an, a ridicat prognoza AFFO pentru întregul an la 5,23–5,29 USD, iar chiriile pentru proprietățile existente cresc cu 2,6 % de la an la an, datorită clauzelor de indexare la inflație din contracte.
În septembrie, am majorat dividendul trimestrial cu 4,4 % față de anul precedent, la 0,95 dolari pe acțiune, adică 3,80 dolari pe an, menținând totodată o rată de distribuire sănătoasă de 71 %.
Toni Sanzone, directoare financiară la W. P. Carey
Unde este riscul? La dobânzi. Creșterea bruscă a randamentelor obligațiunilor pe termen lung scumpește finanțarea pentru REIT-uri și face ca dividendele lor să fie o alternativă mai puțin atractivă. În plus, pe lista chiriașilor monitorizați a apărut Hertz, care reprezintă aproximativ 0,6 % din veniturile din chirii și și-ar putea restructura datoriile. În schimb, compania și-a redus estimarea pierderilor din chirii pentru restul anului la 3–5 milioane USD. Și mai este memoria pieței: la sfârșitul anului 2023, W. P. Carey a redus dividendul după desprinderea portofoliului de birouri, iar atunci acțiunea a scăzut cu 41,5 % față de maxim. Valoarea justă Bulios de 80,95 USD și consensul analiștilor de 78 USD sunt astăzi cu 20–25 % peste prețul acțiunii.
Pfizer: dividend de 226 % din profit, majorare suspendată și nota de plată pentru obezitate
Pfizer este cazul opus. În primele nouă luni din 2026, a raportat un profit de 0,99 USD pe acțiune, dar a plătit acționarilor 1,29 USD, în total 7,3 miliarde USD. De aici provine rata înspăimântătoare de 226 %. Totuși, profitul raportat este tras în jos de amortizarea achizițiilor și de elementele nerecurente. După ajustări, compania estimează pentru anul acesta un profit de 2,95–3,05 USD pe acțiune, din care dividendul de 1,72 USD va reprezenta aproximativ 57 %. Așadar, pe hârtie, totul este în regulă.
Problema este numerarul. Fluxul de numerar liber din ultimele 12 luni este de 11,0 mld. USD, iar dividendul costă aproximativ 9,7 mld. USD pe an. Marja de siguranță este mică, iar compania are totodată datorii de 63,2 mld. USD, datoria netă ajungând la de 4,9 ori EBITDA. În plus, în noiembrie 2025 a cumpărat compania Metsera, plătind 65,60 USD pe acțiune în numerar, plus până la 20,65 USD în plăți condiționate; în total, aproximativ 8 mld. USD, cu posibilitatea unei majorări suplimentare de 2,3 mld. USD dacă medicamentele pentru obezitate primesc aprobarea. Iar medicamentele generice vor reduce vânzările cu încă 1,1 mld. USD anul acesta.
Conducerea știe asta. În decembrie 2025, după cincisprezece ani consecutivi de majorări, a menținut pentru prima dată dividendul trimestrial la 0,43 USD (a 349-a plată consecutivă). Cadrul de alocare a capitalului companiei vorbește despre „menținerea și creșterea dividendului pe termen lung”; răscumpărările de acțiuni vor veni abia după reducerea datoriei. Deocamdată, piața ignoră situația: după o creștere de 24 % într-un an, acțiunea se află la 30,67 USD, adică peste prețul-țintă mediu al analiștilor, de 28,50 USD.
Rezultatele noastre din al treilea trimestru reflectă performanța comercială puternică la nivel mondial și disciplina operațională susținută... Astăzi ne majorăm prognoza privind veniturile și profitul ajustat pe acțiune pentru întregul an 2026, reflectând rezultatele solide obținute până acum și încrederea în afacerea noastră.
Cecile Guegan, directoare financiară la Pfizer
PepsiCo: cel mai mic randament, cea mai solidă acoperire și, cu toate acestea, prognoză redusă
Din acest grup, PepsiCo are cel mai mic randament, dar cele mai solide cifre. Flux de numerar liber de 12,7 mld. USD, față de dividende de aproximativ 8 mld. USD; rată de distribuire de 72 %; datorii de 2,3 ori EBITDA. În 2025, a majorat dividendul pentru al 53-lea an consecutiv, la 5,69 USD pe acțiune. Bilanțul nu pune dividendul în pericol, iar nicio achiziție nu îl va înghiți.
Numai că dividendul PepsiCo nu se bazează pe bilanț, ci pe chipsuri și băuturi răcoritoare. În al treilea trimestru din 2026, veniturile au crescut cu 5,6 %, la 25,27 mld. USD, dar organic doar cu 3,1 %; profitul ajustat de 2,34 USD pe acțiune a depășit estimarea de 2,29 USD, însă compania și-a redus totodată prognoza pentru întregul an din cauza costurilor mai mari ale inputurilor și a unui mix de vânzări mai slab. Volumele stagnează, creșterea este susținută de prețuri. Acțiunea este cu 18 % sub maximul de 171,48 USD și, la un raport P/E de 17,5 (media pe cinci ani: 26,3), piața o evaluează ca pe o companie fără creștere. Cu toate acestea, valoarea justă Bulios de 132 USD este cu 6 % sub prețul acțiunii.
Ce va decide: trei date și trei semnale
Dacă ar urma un an mai slab, Pfizer ar avea cel mai mult de suferit: flux de numerar fără marjă de siguranță, datorii mari și dependență de înlocuirea medicamentelor ale căror brevete expiră cu medicamente noi. Pe locul al doilea este PepsiCo, unde riscul este mai degrabă o creștere mai lentă a dividendului decât reducerea lui, deoarece bilanțul poate suporta scăderea volumelor. La W. P. Carey, plata dividendului este acoperită de contracte pe termen lung cu clauze de indexare la inflație și ar fi pusă în pericol doar de o creștere bruscă a dobânzilor sau de un val de falimente ale chiriașilor.
Datele care vor tranșa situația:
decembrie 2026: Pfizer va declara dividendul pentru primul trimestru din 2027. O majorare după pauza de un an ar însemna că managementul are încredere în fluxul de numerar; încă 0,43 USD ar fi un semnal contrar.
2. 2. 2027: rezultatele PepsiCo pentru trimestrul al patrulea; indicatorul-cheie îl reprezintă volumele organice.
9. 2. 2027 (dată neconfirmată): rezultatele W. P. Carey.
Iar iată semnalele care vă vor arăta încotro se îndreaptă lucrurile: la W. P. Carey, o rată de distribuire din AFFO de peste 80 % sau o creștere bruscă a randamentelor obligațiunilor americane pe 10 ani; la Pfizer, scăderea datoriei nete raportate la EBITDA și prima mențiune a reluării răscumpărărilor de acțiuni, ca dovadă a progreselor în reducerea datoriei; la PepsiCo, revenirea volumelor organice pe creștere. Randamentul ridicat afișat pe fișa acțiunii nu vă va spune nimic din toate acestea. Vă va spune doar cât a promis compania, nu din ce va plăti.