


4 bănci europene cu P/E sub 10 și dividende în creștere

Patru mari bănci europene raportează profituri record, returnează acționarilor 80 până la 100 % din profitul net și se tranzacționează la aproximativ 10 până la 13 ori profitul din acest an. După raliul de doi ani al acțiunilor bancare, rămâne însă deschisă întrebarea dacă evaluarea lor este încă atractivă sau dacă prețurile reflectă deja vârful ciclului dobânzilor și riscurile unei economii europene stagnante.
Puncte cheie
P/E-ul scăzut nu se mai aplică în mod general. La prețurile actuale și pe baza perspectivelor de profit ale conducerii pentru 2026, P/E-ul băncilor analizate variază aproximativ între 10 și 13. Unele dintre ele coboară sub pragul de 10 abia în scenariile pentru 2027-2028.
Profitabilitatea ridicată are în mare parte o bază structurală. Cele mai eficiente bănci obțin un ROTE de peste 20 % și un raport costuri/venituri de aproximativ o treime din venituri. Pe lângă dobânzile mai mari, la baza acestui rezultat stau reducerile de costuri și creșterea comisioanelor.
Dividendele cresc mai repede decât profiturile. Motivul îl reprezintă ratele mai mari de distribuire și reducerea numărului de acțiuni prin răscumpărări. Dividendele și răscumpărările cumulate ajung, conform politicilor de distribuire, la aproximativ 7 până la 9 % din capitalizarea bursieră anuală.
Rezervele de capital sunt solide, dar riscurile diferă de la o țară la alta. În sudul Europei, principalul risc este datoria publică ridicată și impozitarea excepțională a băncilor; în Germania, industria stagnantă; în Țările de Jos, concentrarea pe piața creditelor ipotecare.
Niciuna dintre cele patru bănci nu este o capcană valorică în sensul clasic. Piața se îndoiește însă că profitabilitatea actuală se va menține și într-o economie mai slabă și cu dobânzi mai mici. În plus, pentru una dintre bănci, prețul acțiunii este determinat în principal de preluarea în curs.
Băncile europene după încheierea erei dobânzilor zero
Între 2016 și 2022, Banca Centrală Europeană a menținut dobânzile la niveluri negative. Pentru bănci, asta a însemnat marje de dobândă comprimate, deoarece depozitele nu puteau fi remunerate sub zero, în timp ce randamentele creditelor scădeau. Sectorul european se tranzacționa atunci mult sub valoarea contabilă, iar rentabilitatea capitalului propriu (ROE) se menținea în jur de 5 până la 7 %, adică sub costul capitalului.
Valul inflaționist din 2022 și 2023 și majorările ulterioare ale dobânzilor BCE au schimbat situația. Băncile au majorat imediat dobânzile la credite, în timp ce dobânzile la depozite au crescut mai lent. Veniturile nete din dobânzi au crescut cu zeci de procente, iar profiturile au ajuns la maxime istorice. Potrivit statisticilor de supraveghere ale BCE, ROE agregat al băncilor semnificative din zona euro a ajuns la 10,73 % în trimestrul 2 din 2026, cel mai ridicat nivel de la începutul seriei de date în 2015. Raportul costuri/venituri a coborât la 53,06 %, CET1 agregat este de 16,00 %, iar ponderea creditelor neperformante (NPL) este de 2,17 %.
Impactul dobânzilor mai mari nu este însă nelimitat. După reducerile de dobândă din 2024 și 2025, veniturile din dobânzi ale băncilor au început să scadă. UniCredit a raportat pentru 2025 venituri nete din dobânzi cu 4,3 % mai mici, iar ABN AMRO, cu 3 % mai mici. Băncile au compensat acest lucru prin comisioane, acoperirea riscului de dobândă (așa-numitele portofolii de replicare) și reduceri de costuri. În plus, dobânzile ridicate cresc în timp costurile depozitelor și pun presiune asupra debitorilor, ceea ce se poate reflecta într-un volum mai mare de provizioane.
BCE a revenit la majorarea dobânzilor în 2026
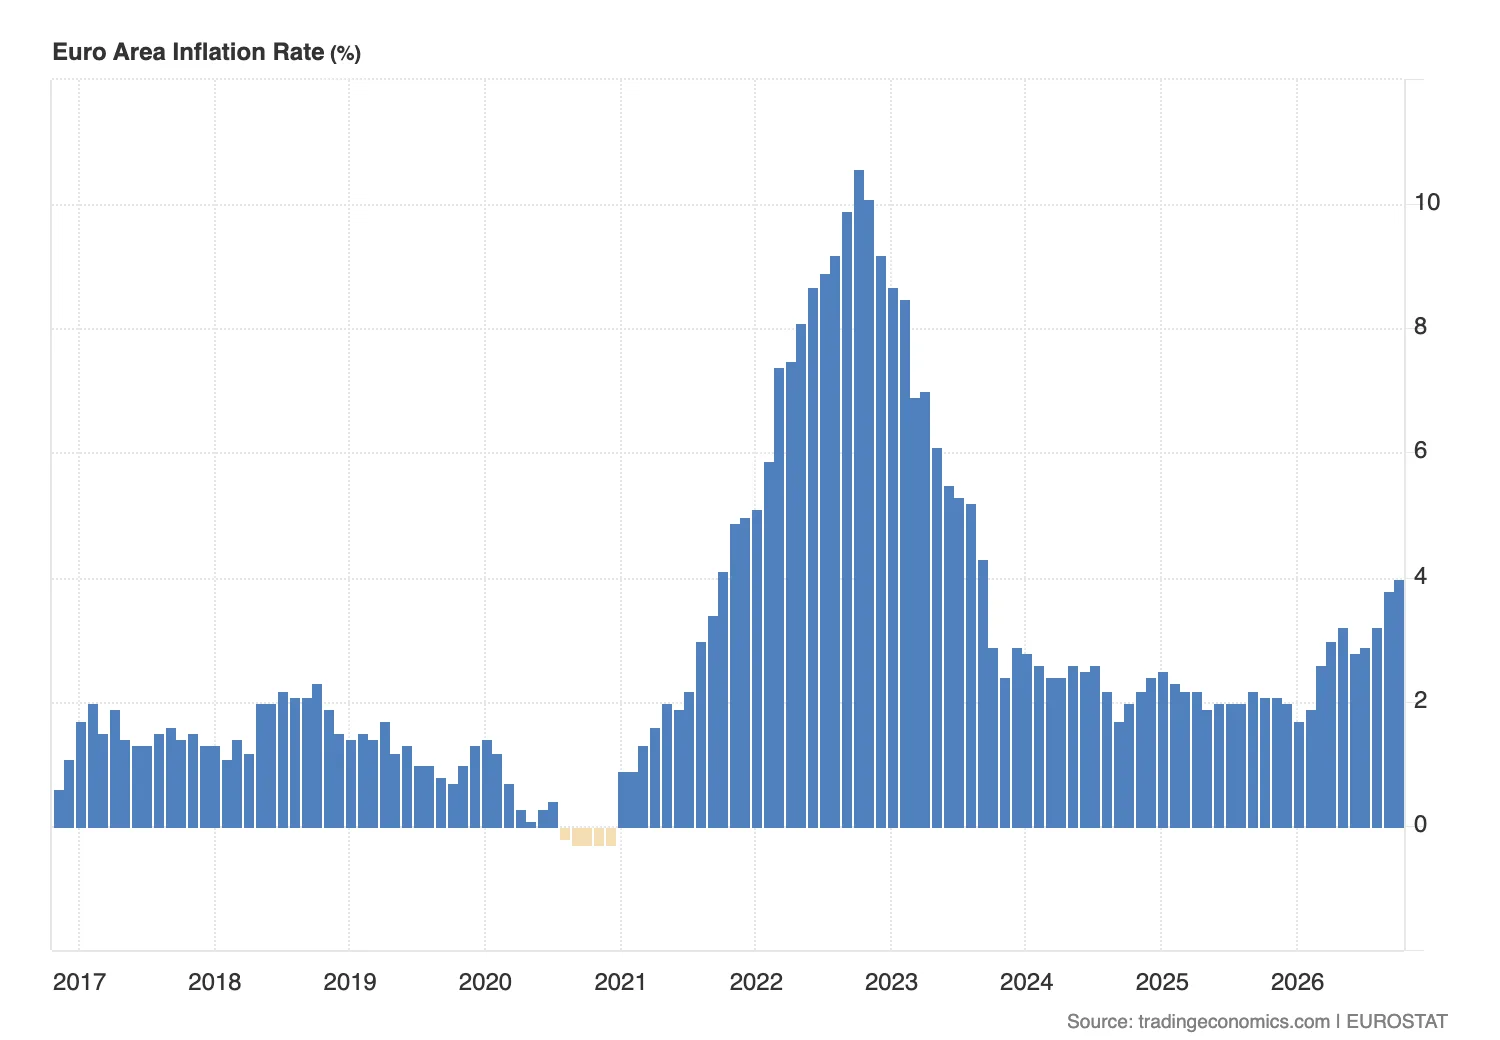
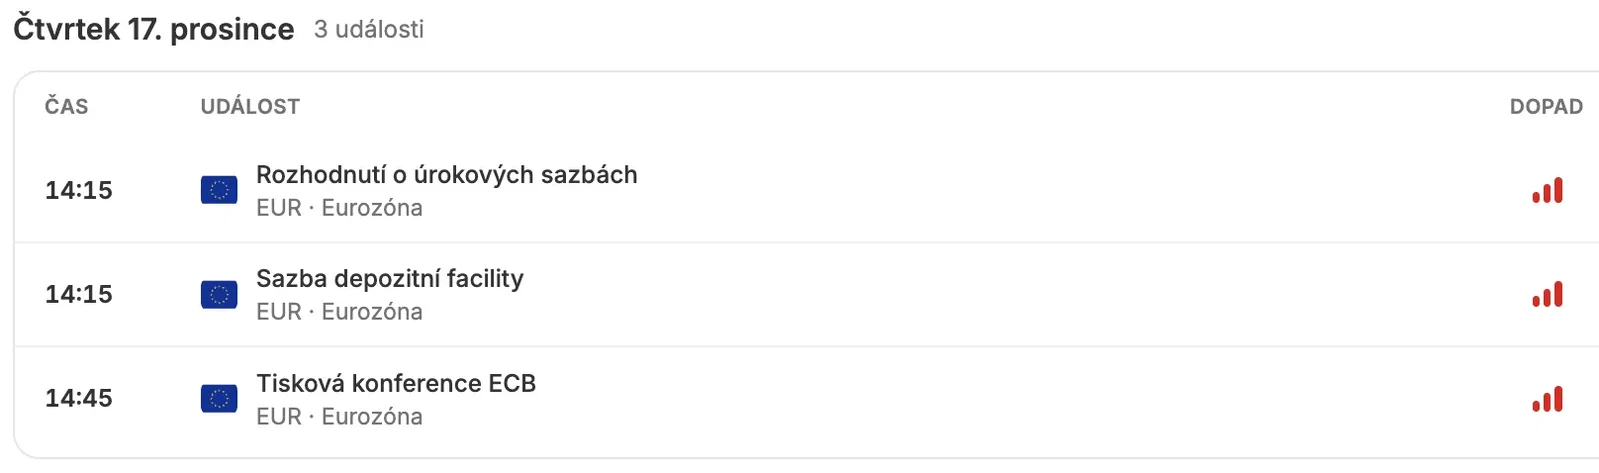
Noul mediu al dobânzilor este modelat de șocul energetic asociat conflictului din Orientul Mijlociu. După două majorări ale dobânzilor în acest an (în iunie și septembrie), BCE a menținut rata facilității de depozit la 2,50 % pe 29 octombrie 2026 și a declarat că prețurile în creștere ale energiei amplifică riscurile inflaționiste și, în același timp, reduc perspectivele de creștere. Potrivit estimării rapide a Eurostat, inflația din zona euro a urcat la 4,0 % în octombrie, însă inflația de bază se menține la 2,5 %. Următoarea decizie va fi luată pe 17 decembrie.
Pentru bănci, situația are două tăișuri. Dobânzile pe termen scurt mai ridicate și o curbă a randamentelor mai abruptă susțin veniturile nete din dobânzi. Intesa se așteaptă la o nouă creștere semnificativă a veniturilor din dobânzi în 2027, iar ABN AMRO și-a majorat perspectiva veniturilor comerciale din dobânzi pentru 2026 la peste 6,9 mld. €. Pe de altă parte, șocul energetic încetinește economia, iar încetinirea economiei este principala sursă de pierderi din credite pentru bănci.
De ce sunt băncile europene mai ieftine decât cele americane
Băncile europene se tranzacționează de mult timp cu discount față de marile bănci americane. Există mai multe motive. În deceniul trecut, băncile europene au avut o profitabilitate structurală mai scăzută, o piață fragmentată, fără o uniune bancară reală, cerințe de capital mai mari din partea autorităților de reglementare și legături mai strânse cu obligațiunile de stat ale țărilor de origine (așa-numita interdependență dintre bănci și stat). În plus, băncile americane beneficiază de piețe de capital mai profunde și de venituri mai mari din comisioane. În ultimii doi ani, discountul s-a redus, deoarece băncile europene și-au mărit ROE și au început să distribuie cea mai mare parte a profitului. Eliminarea lui completă ar presupune însă ca piața să considere profitabilitatea actuală sustenabilă și la dobânzi mai mici.
Mediul economic: Italia, Țările de Jos, Germania
Italia: stagnare, datorie ridicată și sensibilitate la spread
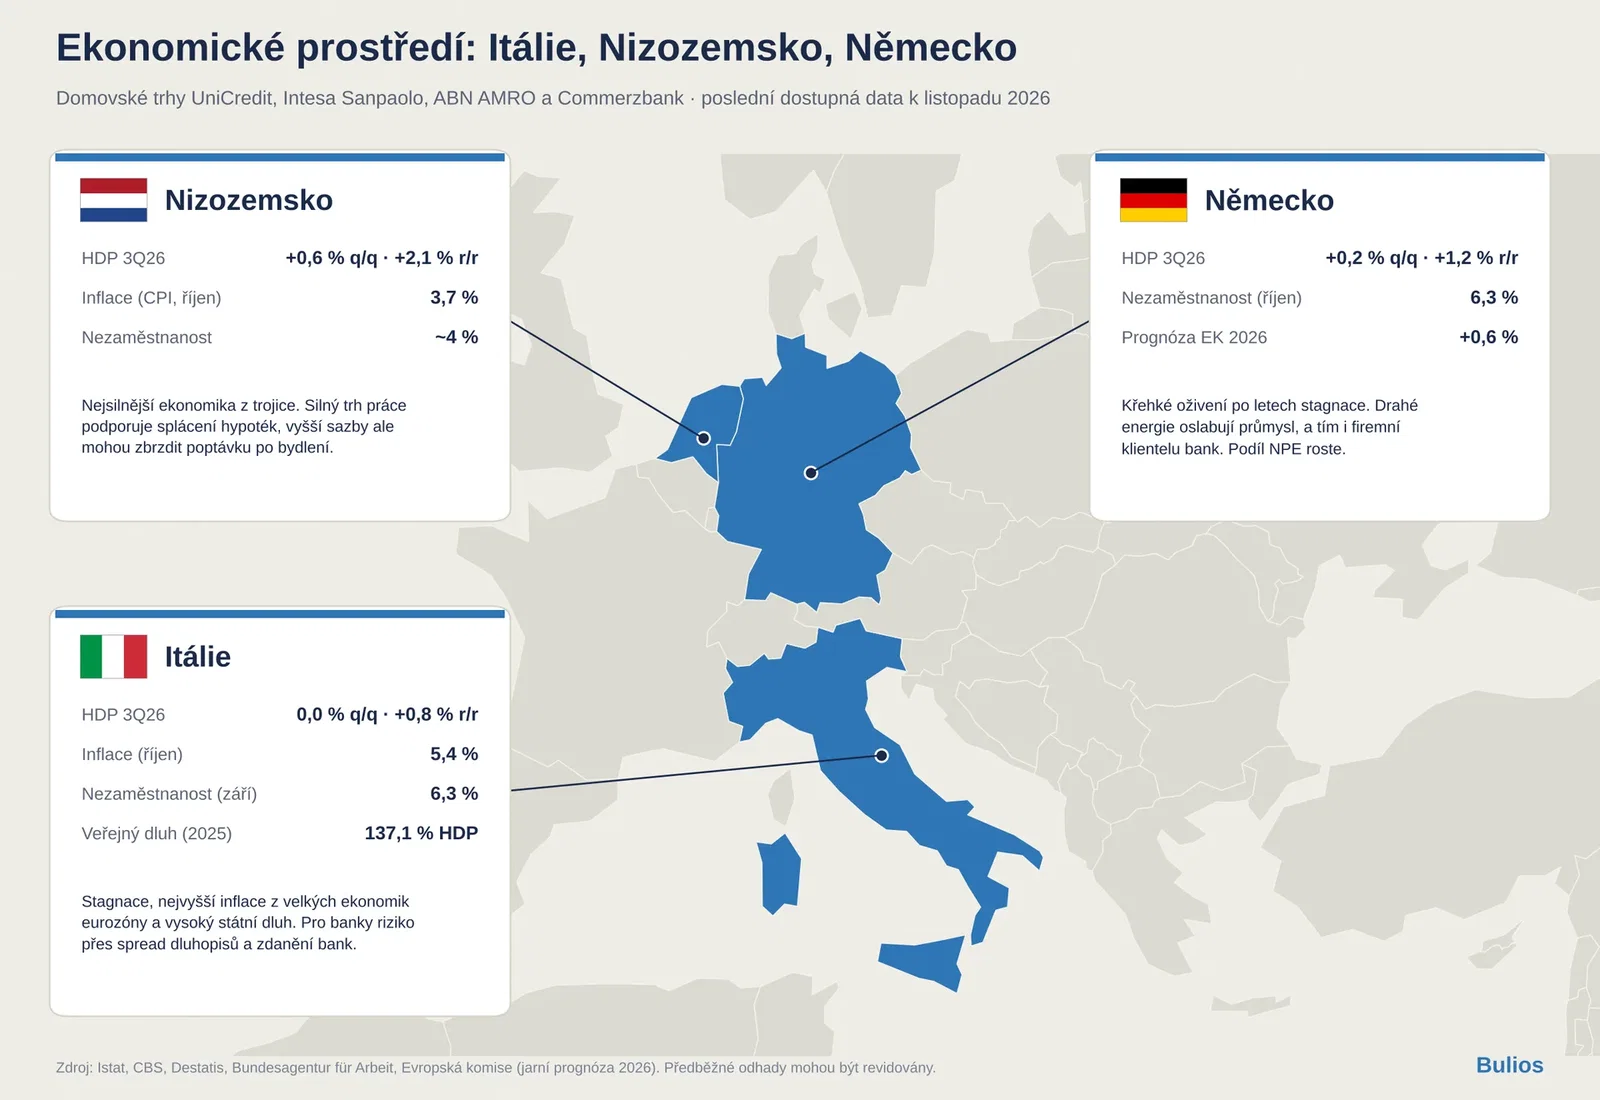
Italia este piața de origine a două dintre cele patru bănci. Potrivit estimării preliminare a Istat, PIB-ul nu s-a modificat față de trimestrul precedent în trimestrul 3 din 2026 și a crescut cu 0,8 % față de anul precedent. Industria și exportul net au contribuit la încetinire, în timp ce serviciile au menținut creșterea. Conform estimării preliminare a Istat pentru octombrie, inflația din Italia a urcat la 5,4 %, cel mai ridicat nivel dintre marile economii ale zonei euro. Șomajul a crescut în septembrie la 6,3 %, de la 5,9 % cu un an înainte, deși ocuparea forței de muncă a crescut cu 198 de mii de persoane față de anul precedent.
Finanțele publice rămân principalul risc structural. Potrivit Istat, datoria publică a ajuns la 137,1 % din PIB în 2025. Documentul programatic al guvernului din octombrie 2026 estimează că aceasta va ajunge la 138,1 % la sfârșitul lui 2026 și la 138,5 % în 2027, în timp ce deficitul ar urma să scadă sub 3 % din PIB. Pe 9 noiembrie, spreadul obligațiunilor italiene pe zece ani față de cele germane se situa în jurul valorii de 103 puncte de bază.
Pentru UniCredit și Intesa, acest lucru are trei efecte directe:
Portofoliul de obligațiuni: băncile italiene dețin volume importante de obligațiuni de stat interne, astfel că lărgirea spreadului le reduce capitalul prin reevaluare.
Risc fiscal: Intesa a raportat un impact al legii bugetare italiene pentru 2026 de aproximativ 0,9 mld. € asupra contului de profit și pierdere și a capitalurilor proprii. Presiunea politică pentru impozitarea excepțională a băncilor este un subiect recurent în Italia.
Calitatea creditelor: stagnarea PIB-ului și inflația mai ridicată pun presiune asupra gospodăriilor și firmelor mici, deși sectorul privat italian se numără printre cele mai puțin îndatorate din zona euro.
Țările de Jos: cea mai puternică dintre cele trei
Potrivit CBS, economia neerlandeză a crescut cu 0,6 % față de trimestrul precedent și cu 2,1 % față de anul precedent în trimestrul 3 din 2026, cel mai rapid ritm de la sfârșitul lui 2022. Creșterea a fost susținută de producția de mașini, inclusiv de echipamente pentru fabricarea cipurilor, și de consumul gospodăriilor. Inflația (CPI) a crescut la 3,7 % în octombrie, iar șomajul se menține în jurul valorii de 4 %. Totuși, încrederea întreprinzătorilor este negativă de 19 trimestre consecutive, potrivit CBS.
Piața ipotecară este esențială pentru ABN AMRO. Șomajul scăzut susține rambursarea creditelor ipotecare, însă, potrivit conducerii băncii, dobânzile mai mari pot încetini cererea de locuințe. Piața puternică a muncii explică și de ce banca a raportat din nou eliberări nete de provizioane în trimestrul 3.
Germania: conjunctură slabă și probleme structurale
Potrivit Destatis, PIB-ul Germaniei a crescut cu 0,2 % față de trimestrul precedent și cu 1,2 % față de anul precedent în trimestrul 3 din 2026. Este o revenire după stagnarea din 2023 până în 2025, dar una fragilă. În prognoza de primăvară, Comisia Europeană a redus la 0,6 % estimarea creșterii Germaniei pentru 2026. Potrivit Agenției Federale pentru Ocuparea Forței de Muncă, șomajul înregistrat a fost de 6,3 % în octombrie, iar numărul șomerilor a crescut cu 44 de mii față de anul precedent. Prețurile ridicate la energie slăbesc competitivitatea industriei, care este nucleul clientelei corporative a Commerzbank.
Pentru Commerzbank, asta înseamnă o sensibilitate mai mare la riscul de credit al companiilor. Ponderea expunerilor neperformante (NPE) a crescut de la 1,0 % în trimestrul 3 din 2025 la 1,2 % în trimestrul 3 din 2026. Programele de investiții ale statului în infrastructură și apărare influențează pozitiv perspectivele de profitabilitate, susținând cererea de finanțare din partea companiilor.
UniCredit
Transformarea sub conducerea lui Andrea Orcel
De la preluarea funcției de director general de către Andrea Orcel în 2021, UniCredit a trecut prin una dintre cele mai remarcabile transformări din sectorul bancar european. Strategia „UniCredit Unlocked” s-a bazat pe disciplina costurilor, vânzarea participațiilor din afara activității de bază, reducerea riscului bilanțului și distribuții generoase către acționari. Din februarie 2026, planul „UniCredit Unlimited” îi continuă direcția. Profitul net a crescut de la 1,5 mld. € în 2021 la 10,6 mld. € în 2025 (ajustat pentru elementele fiscale nerecurente, profitul raportat a fost de 10,9 mld. €).
Geografie și structura veniturilor
UniCredit este diversificată în patru regiuni. Potrivit rezultatelor pentru 9M 2026, Italia a generat venituri de 9,0 mld. €, Germania (HVB) 4,3 mld. €, Austria 2,0 mld. €, iar Europa Centrală și de Est 3,8 mld. €. Rentabilitatea capitalului alocat variază de la 23 % în Germania la 31 % în Italia. Diversificarea reduce dependența de economia italiană, însă banca rămâne sensibilă la spreadul italian.
Rezultatele trimestrului 3 din 2026
Potrivit rezultatelor publicate pe 9 noiembrie 2026, profitul net a crescut cu 24 % față de anul precedent, la 3,3 mld. € în trimestrul 3, și a ajuns la 9,4 mld. € în primele nouă luni (+16 % după ajustarea pentru câștigul nerecurent de 653 mil. € din trimestrul 2 din 2025). Veniturile au crescut cu 12 %, la 6,9 mld. €, veniturile nete din dobânzi cu 8 %, iar comisioanele, inclusiv cele din asigurări, cu 11 %. Costurile au scăzut cu 1 %, iar raportul costuri/venituri a atins un nivel record de 32,8 %. Costul riscului a fost de 18 puncte de bază, iar banca deține rezerve pentru pierderi viitoare (așa-numitele „overlays”) în valoare de 1,5 mld. €. ROTE a ajuns la 25,5 %.
Capital și distribuții către acționari
CET1 este de 15,0 % după deducerea răscumpărării de acțiuni pentru 2025, în valoare de 4,75 mld. €, și a distribuțiilor acumulate pentru 9M 2026. Generarea organică de capital în primele nouă luni a ajuns la 275 de puncte de bază. Politica de distribuire prevede 80 % din profitul net ajustat, din care 50 % sub formă de dividend în numerar. Pentru 2025, dividendul a fost de 3,149 € pe acțiune (+31 %). Pentru 2026, consiliul de administrație a aprobat un dividend interimar de 3,00 € pe acțiune (4,5 mld. € în total), cu data ex-dividend pe 23 noiembrie și plata pe 25 noiembrie 2026. Adunarea generală va propune plata restului în 2027. Banca și-a majorat perspectiva profitului pentru 2026 la „semnificativ peste 11,5 mld. €”.
Calitatea profitului și strategia de achiziții
Îmbunătățirea profitabilității UniCredit este în mare parte structurală: costurile nominale sunt mai mici decât în 2021, comisioanele cresc, iar banca a redus riscul bilanțului. Totuși, o parte din profit provine din participația la rezultatele Commerzbank și ale altor investiții consolidate prin metoda punerii în echivalență. Dobânzile mai mari îi sunt, de asemenea, favorabile. Prin urmare, ROTE de peste 20 % trebuie privit ca limita superioară a profitabilității sustenabile, nu ca o normă nouă pentru toate fazele ciclului.
Principalul eveniment strategic este preluarea controlului asupra Commerzbank $CBK.DE. După oferta de schimb, UniCredit deține 47,59 % din capitalul social, ceea ce corespunde unui procent de 49,65 % din drepturile de vot. Pe 15 octombrie 2026, BCE a aprobat majorarea participației peste pragul de reglementare anterior. UniCredit se așteaptă să preia controlul și să instaleze o nouă conducere la Commerzbank până în trimestrul 1 din 2027, sub rezerva aprobărilor suplimentare. Fuziunea cu HVB s-ar putea realiza, potrivit băncii, mai devreme decât se estima inițial.