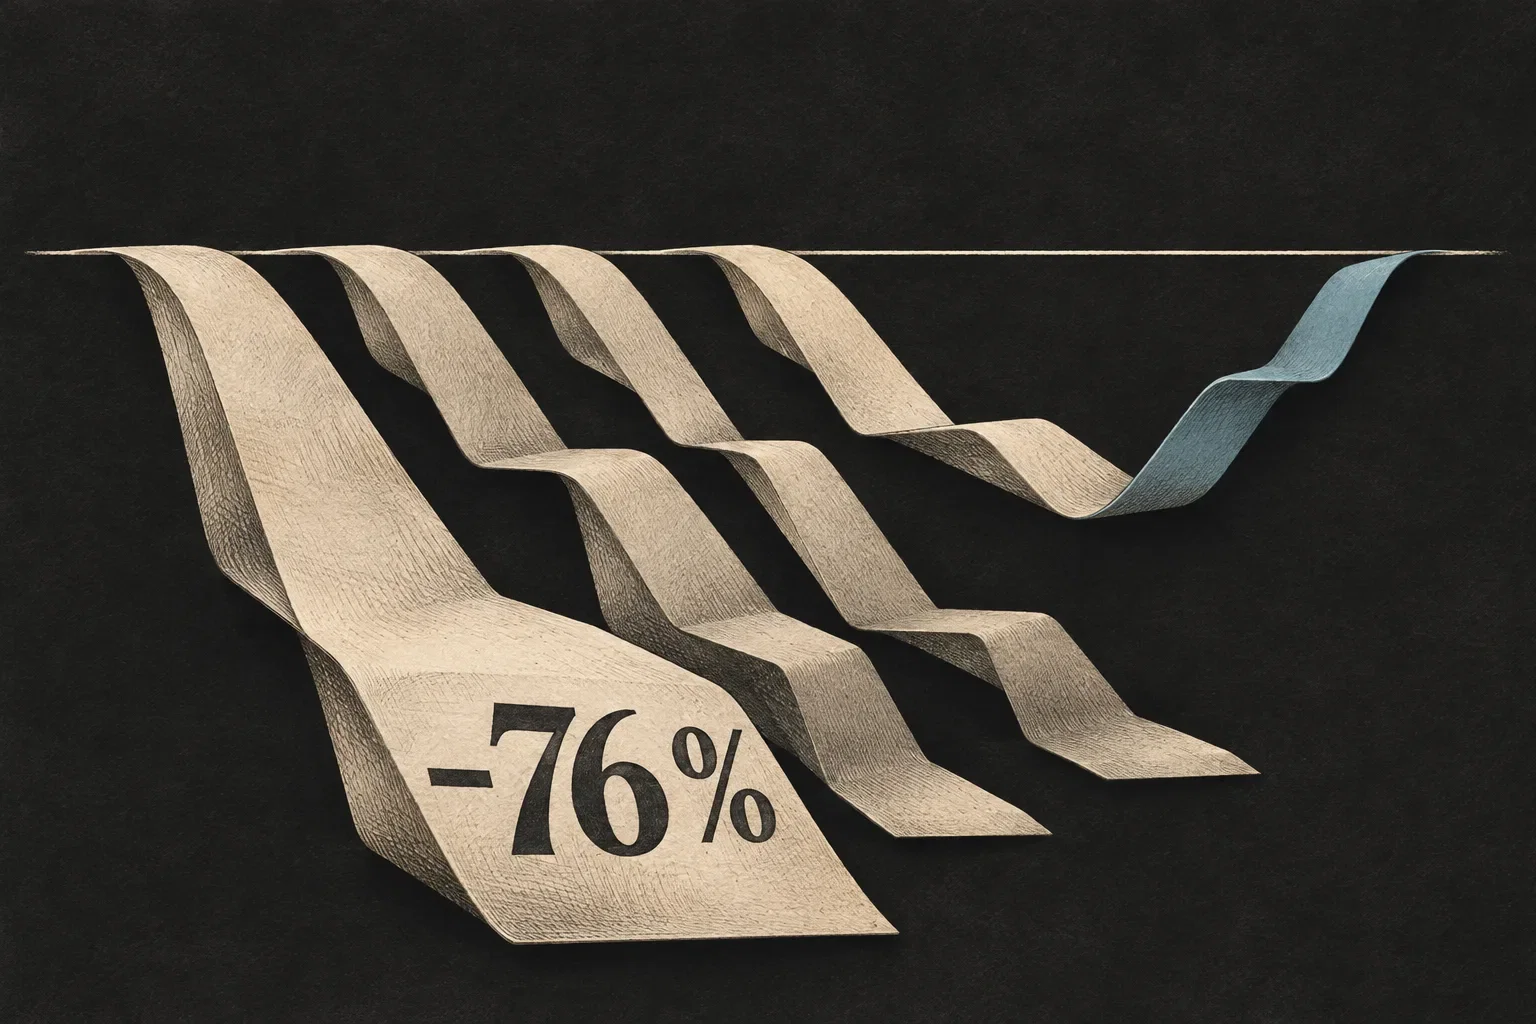
Patru IPO-uri mari sunt cu până la 76 % sub prețul de subscriere. Care dintre ele are șanse să-și revină?

Fondurile mari au plătit 25 EUR pe acțiune pentru producătorul european de armament înainte de prima tranzacție. Astăzi, în decursul unei singure zile, a pierdut până la 23 % și valorează mai puțin de jumătate. Vânzătorul de bilete din același val de debuturi bursiere este cu 76 % sub prețul de subscriere - și totuși înregistrează profit.
Puncte cheie
Patru debuturi bursiere importante se tranzacționează astăzi sub prețul plătit de fonduri înainte de prima tranzacție.
Producătorul european de armament a pierdut până la 23 % într-o singură sesiune, după ce și-a redus estimările de profitabilitate.
Vânzătorul de bilete este cu 76 % sub prețul de subscriere, deși a raportat un profit net de 33,6 milioane de dolari.
Klarna are o creștere a veniturilor de 27 %, dar piața o evaluează totuși ca pe o simplă companie de creditare.
Figma renunță voluntar la o parte din venituri și a anunțat chiar ea o încetinire a creșterii pentru trimestrul următor.
Prețul plătit de fonduri nu mai este valabil pentru niciuna
Prețul de subscriere este suma la care fondurile mari și băncile cumpără acțiuni înainte de prima tranzacție la bursă. De regulă, investitorul obișnuit nu are acces la acest preț și cumpără mai scump, în primele minute de tranzacționare. Ultimul val de debuturi bursiere importante a răsturnat această logică: la toate cele patru companii din acest articol, acțiunile se tranzacționează astăzi mult sub prețul plătit de primii cumpărători.
Cel mai recent caz se desfășoară chiar astăzi. Conglomeratul european din domeniul apărării CSG $CSG.AS , care a debutat pe bursa din Amsterdam în ianuarie, la 25 EUR, și-a redus estimările de profitabilitate, iar acțiunile sale au pierdut până la 23 % în cursul sesiunii. Fintech-ul Klarna $KLAR , software-ul de design Figma $FIG și vânzătorul de bilete StubHub $STUB , trei debuturi americane de anul trecut, sunt sub prețul de subscriere cu 67 %, 44 % și 76 %.
Companie | Preț de subscriere | Preț la 10. 11. | Față de IPO | Față de maxim | Evaluare |
|---|---|---|---|---|---|
CSG | 25 EUR | 13,44 EUR | -46 % | -62 % | P/E 19,4 |
Klarna | 40 USD | 13,14 USD | -67 % | -66 % | P/S 1,2 |
Figma | 33 USD | 18,63 USD | -44 % | -59 % | P/S 6,5 |
StubHub | 23,50 USD | 5,65 USD | -76 % | -72 % | P/S 1,0 |
Singurul lucru pe care îl au în comun este că au dezamăgit. Motivele diferă de la o companie la alta, la fel și șansele de revenire: una dintre ele raportează profit net și totuși are cea mai mare reducere, alta era, potrivit prospectului, cea mai profitabilă din întregul grup de patru și tocmai ea scade astăzi cel mai rapid.
Producătorul de armament care a pierdut o cincime într-o zi
CSG a publicat în această dimineață rezultatele pentru nouă luni: venituri de 4,8 mld. EUR (+6,1 %), un volum record de comenzi de 18 mld. EUR și o prognoză anuală confirmată a veniturilor de 7,4 până la 7,6 mld. EUR. Piața s-a concentrat însă asupra altor cifre. Veniturile din trimestrul al treilea au scăzut la 1,51 mld. EUR, de la 1,71 mld. EUR cu un an înainte, iar marja operațională a coborât la 21 %. Compania și-a redus totodată prognoza anuală a marjei de la 24 până la 25 % la aproximativ 21 %, deoarece vinde din stocuri muniție standard la prețuri mai mici, în timp ce clienții au trecut la muniție mai scumpă, cu rază de acțiune mai mare.
Potrivit Bloomberg, acțiunile au scăzut în cursul zilei cu până la 23 % și au atins 10,35 EUR, cel mai scăzut nivel de la debutul din ianuarie. Nu este prima lovitură: acțiunile au coborât sub 25 EUR încă din martie, iar în mai au fost trase în jos de raportul vânzătorului în lipsă Hunterbrook, care i-a pus sub semnul întrebării modelul de afaceri. Datoria netă a crescut la de 2,4 ori EBITDA, iar venituri de aproximativ 300 mil. EUR au fost amânate pentru al patrulea trimestru.
În același timp, este singura companie din acest grup de patru care câștigă suficient pentru a putea fi evaluată pe baza profitului. La prețul de închidere din 10. 11., P/E este 19,4, față de 33,9 pentru sectorul apărării, iar prețul corect Bulios de 20,42 EUR era cu 52 % peste prețul acțiunii. După scăderea de astăzi, multiplii sunt și mai mici, dar rămâne întrebarea cât timp se va menține marja de 21 %.
Rezultatele celui de-al treilea trimestru au fost influențate de calendar și de structura afacerii. Veniturile pe care le așteptam în al treilea trimestru le vom realiza acum în al patrulea. Cererea rămâne puternică, inclusiv pentru muniție de calibru mediu și mare și sisteme terestre.
Michal Strnad, președinte al consiliului de administrație și CEO al CSG
Ratele de plată încetinite de Germania
Klarna s-a listat la 40 USD, iar astăzi valorează 13,14 USD. Paradoxal, nu rezultatele slabe au tras-o în jos. În al doilea trimestru a raportat venituri de 1,042 mld. USD, cu 27 % mai mult decât cu un an înainte, și un profit net de 9 mil. USD. Cu toate acestea, acțiunile au pierdut aproximativ o cincime într-o singură zi, deoarece compania și-a redus prognoza anuală a veniturilor la 4,08 până la 4,16 mld. USD, pe fondul slăbirii consumatorilor germani, și a anunțat plecarea directorului financiar.
La un P/S de 1,2, piața evaluează Klarna ca pe o simplă companie de creditare, nu ca pe un fintech. Prețul corect Bulios este de 20,04 USD, iar consensul analiștilor este de 18,80 USD. Verdictul va veni pe 17. 11., odată cu rezultatele pentru al treilea trimestru, pentru care analiștii estimează o pierdere de 0,15 USD pe acțiune. Cifra-cheie va fi ponderea creditelor neperformante: în al doilea trimestru, provizioanele pentru pierderi din credite au reprezentat 0,52 % din volumul tranzacțiilor.
Două debuturi americane, pe care piața le penalizează din motive opuse
Figma a debutat la bursă la 33 USD și a închis prima zi la 115,50 USD. Astăzi valorează 18,63 USD. Pentru al treilea trimestru a raportat venituri de 391,4 mil. USD, cu 43 % mai mult decât cu un an înainte, și o pierdere netă de 81,3 mil. USD. Acțiunile au scăzut cu 7 % după rezultate, deoarece compania însăși a anunțat o încetinire a creșterii în al patrulea trimestru, la 33 %. Motivul ține de propria decizie: oferă clienților mai multe credite AI la același preț și renunță deliberat la o parte din venituri. Are o rezervă de 1,7 mld. USD în numerar și practic nicio datorie; consensul analiștilor este de 27,40 USD.
Vedem cum clienții trec de la testarea AI la angajamente mai ample, iar agentul Figma extinde modurile în care aceștia folosesc creditele pe platforma noastră.
Praveer Melwani, director financiar al Figmei
StubHub este povestea opusă. S-a listat la 23,50 USD, iar astăzi valorează 5,65 USD, adică cu 76 % sub prețul de subscriere. Și totuși, pentru al treilea trimestru a raportat venituri de 502 mil. USD, EBITDA ajustată cu 84 % mai mare, de 124,1 mil. USD, un profit net de 33,6 mil. USD și și-a majorat prognoza anuală pentru volumul biletelor vândute. Piața s-a concentrat asupra unei singure cifre: profitul ajustat de 0,05 USD pe acțiune, față de 0,08 USD cât se aștepta. Acțiunile au continuat să scadă în tranzacțiile de după închiderea bursei.
La un P/S de 1,0 și un randament al fluxului de numerar disponibil de 31,5 %, piața evaluează StubHub ca pe o companie cu probleme. Problema este bilanțul: datorii de 1,3 mld. USD față de 1,2 mld. USD în numerar, din care o parte aparține vânzătorilor de bilete. Consensul analiștilor, de 10,75 USD, este aproape dublul prețului de astăzi.
Ce va decide care dintre ele va reveni peste prețul de subscriere
Fiecare companie are propriul test concret și propriul termen:
Klarna, 17. 11.: provizioane pentru pierderi din credite de peste 0,52 % din volum ar însemna că își cumpără creșterea volumelor cu debitori mai riscanți; stabilizarea volumelor din Germania ar confirma, în schimb, că vânzările masive din vară au fost exagerate.
CSG, începutul lui 2027: venituri anuale între 7,4 și 7,6 mld. EUR și eliberarea promisă a capitalului de lucru în al patrulea trimestru. Dacă livrările amânate nu se concretizează nici în Q4, nu va mai fi valabilă nici teza unei acțiuni ieftine, cu P/E sub 20.
Figma, 17. 2. 2027: creștere de peste 33 % și ponderea clienților care încep să plătească pentru creditele AI. Oferirea gratuită a creditelor funcționează doar dacă, în două trimestre, se transformă în utilizare plătită.
StubHub, rezultatele anuale: EBITDA ajustată între 400 și 420 mil. USD și rambursarea în continuare a datoriilor. Compania este deja profitabilă, iar piața vrea să vadă că profitul se menține și în afara sezonului concertelor.
Diferența dintre cele patru debuturi bursiere prăbușite poate fi rezumată simplu. În cazul CSG, prețul a scăzut pentru că profitul a scăzut, iar investitorii nu știu unde se va opri marja. În cazul StubHub, prețul a scăzut în timp ce profitul crește, iar reducerea de 76 % se aplică unei companii care raportează profit net și al cărei profit operațional a crescut cu 84 %. Klarna și Figma sunt între cele două: cresc, dar la un preț pe care piața refuză deocamdată să-l plătească. Un preț mai mic nu înseamnă, de la sine, un risc mai mic, dar în cazul uneia dintre cele patru înseamnă un profit mai mare pentru fiecare dolar investit.