Acțiunile CoreWeave au sărit cu un sfert. Între timp, firma plătește dobânzi de 140 de ori mai mari decât câștigă

Locatorul de cipuri pentru inteligența artificială a anunțat venituri record, iar acțiunile au crescut cu peste 25 % într-o singură zi. În nouă luni însă, a plătit băncilor și creditorilor 2 miliarde de dolari, în timp ce din exploatare a câștigat doar 14 milioane.
Puncte cheie
Acțiunile CoreWeave au sărit cu aproximativ un sfert într-o singură zi.
În nouă luni, firma a plătit dobânzi de 2 miliarde de dolari și a câștigat din exploatare doar 14 milioane.
Ar urma să ajungă pe profit cel mai devreme în 2028, iar cel mai mare sceptic de pe Wall Street nu și-a schimbat părerea.
Saltul a fost determinat de rezultatele pentru al treilea trimestru, care au depășit atât estimările analiștilor, cât și propriile planuri ale firmei. Dar cine se uită cu câteva rânduri mai jos de venituri găsește o cifră care nu prea se potrivește cu sărbătoarea.
Firma care închiriază cipuri și se împrumută și mai mult
CoreWeave $CRWV face, în esență, un lucru simplu. Cumpără în cantități mari cele mai performante cipuri de la Nvidia $NVDA, construiește centre de date pentru ele, apoi închiriază puterea de calcul companiilor care antrenează și operează inteligență artificială. Cererea este uriașă, dar fiecare centru de date nou costă miliarde, iar banii trebuie găsiți de undeva.
Firma se împrumută. La sfârșitul lunii septembrie avea în bilanț datorii de aproape 47 de miliarde de dolari, adică de peste trei ori mai mult decât veniturile pe care le estimează pentru anul acesta. Iar datoriile generează dobânzi.
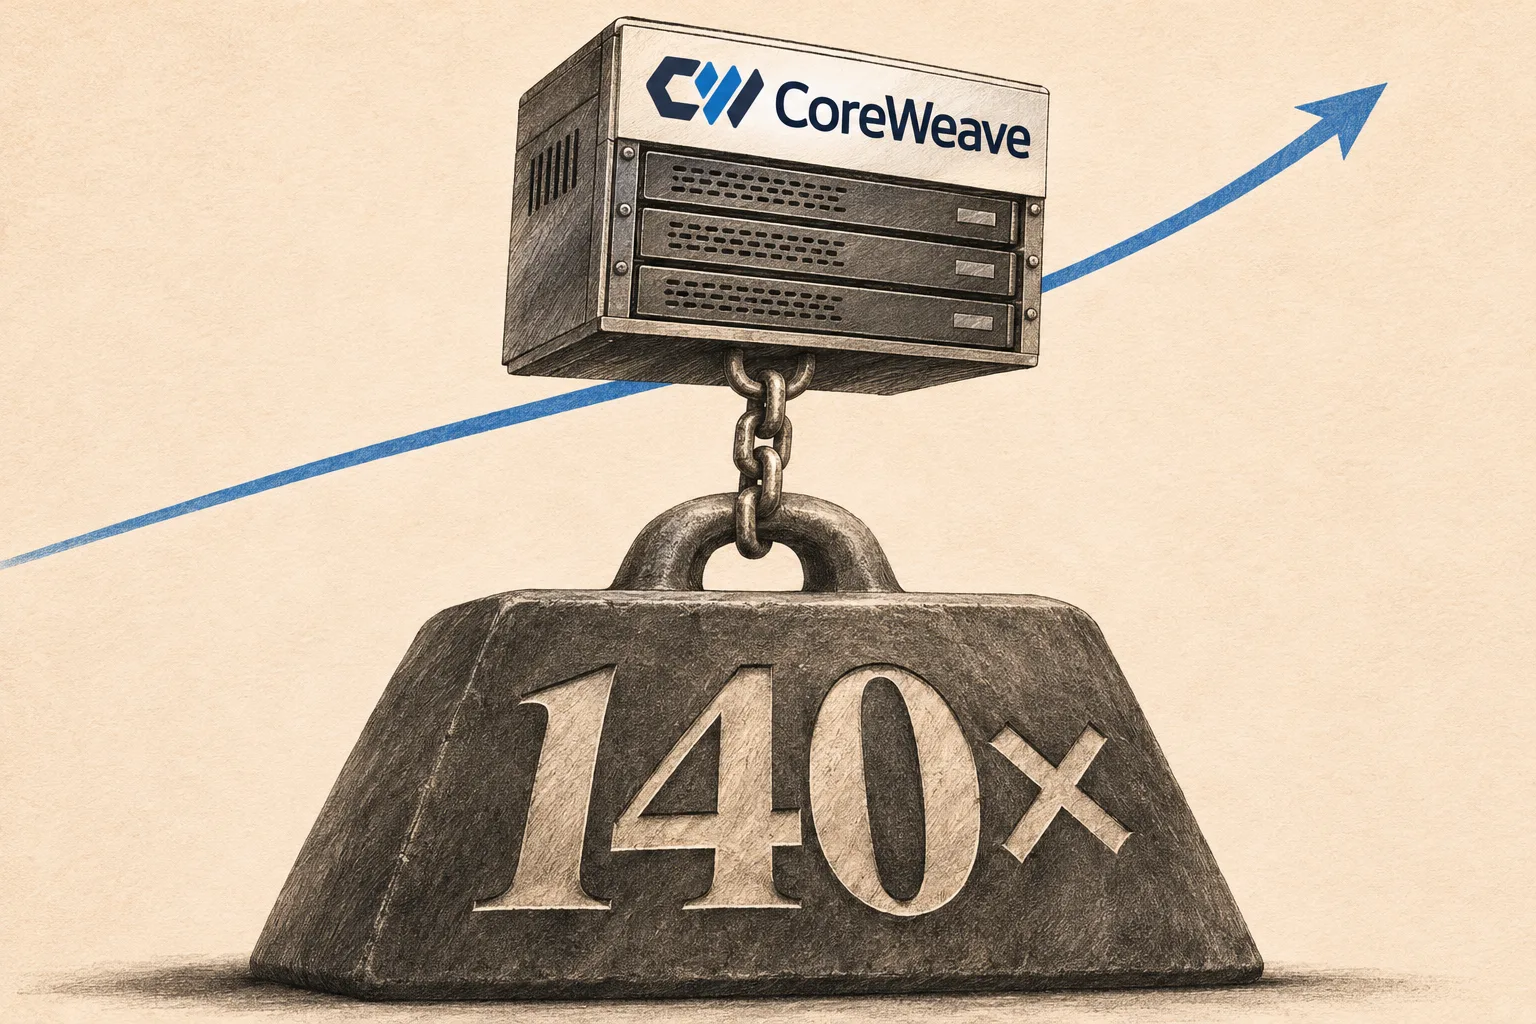
În primele nouă luni ale anului, CoreWeave a plătit dobânzi de 2 miliarde de dolari, față de 841 de milioane în aceeași perioadă a anului trecut. Profitul din exploatare, adică suma care îi rămâne firmei din activitatea obișnuită înainte de plata dobânzilor, a fost de 14 milioane de dolari în aceeași perioadă. Dobânzile sunt de aproximativ 140 de ori mai mari.
Trimestrul 3 din 2026 | Trimestrul 3 din 2025 | |
|---|---|---|
Venituri | 3,66 mld. USD | 1,37 mld. USD |
Dobânzi plătite | 846 mil. USD | 310 mil. USD |
Pierdere netă | 709 mil. USD | 110 mil. USD |
Tabelul arată unde este problema. Veniturile au crescut cu 168 %, dar pierderea netă s-a mărit de peste șase ori. Astăzi, aproape un sfert din tot ce încasează firma se duce pe dobânzi. Iar situația se va înrăutăți: pentru ultimul trimestru al anului, conducerea estimează dobânzi între 1,05 și 1,15 miliarde de dolari.
De ce au cumpărat totuși investitorii
Miercuri, piața nu a sărbătorit cifrele în sine. A sărbătorit mai ales faptul că scenariul negru nu s-a adeverit.
La începutul lunii noiembrie, prețul asigurării împotriva falimentului firmei urcase la un nivel considerat de obicei pe piața obligațiunilor un semn al unor probleme grave. Investitorii se temeau că CoreWeave nu va mai găsi bani pentru construcții sau că îi va putea obține doar la o dobândă absurd de mare.
Directorul firmei, Michael Intrator, a răspuns la această temă într-un mod neașteptat de direct, în timpul unei discuții cu analiștii.
"În viitor, la randamentele actuale, nu ne vom finanța activitatea pe piața obligațiunilor negarantate. Și nici nu avem nevoie să o facem."
Michael Intrator, directorul general al CoreWeave, teleconferință privind rezultatele pentru trimestrul 3 din 2026
Cu alte cuvinte: nu mai vrea să emită obligațiuni scumpe, garantate cu întreaga firmă. Banii ar urma să vină din alte două surse.
Avansuri de la clienți. Numai în următoarele trei luni, firma urmează să încaseze aproximativ 9 miliarde de dolari din abonamente și avansuri aferente contractelor deja semnate. Anul acesta, a cerut plata în avans pentru 70 % dintre contracte.
Credite legate de contracte specifice. O bancă finanțează construcția unui centru de date care are deja un chiriaș, iar garanțiile sunt cipurile și plățile viitoare ale clientului. Astfel de credite acoperă 70 până la 100 % din costuri și sunt mai ieftine. Dobânda medie pentru întreaga datorie a firmei a scăzut la 7,9 %.
Adăugați la acestea faptul că CoreWeave scumpește serviciile. În iulie a majorat prețurile cu aproximativ un sfert, apoi cu încă 10 %, iar clienții continuă să stea la coadă. Potrivit lui Intrator, firma are de zece ori mai mulți clienți serioși interesați decât capacitatea disponibilă până la sfârșitul lui 2027. Volumul comenzilor semnate a ajuns la 132,5 miliarde de dolari, de zece ori mai mult decât veniturile din acest an.
Ce trebuie să iasă bine
Planul pare rezonabil, dar are câteva puncte slabe pe care un singur trimestru bun nu le poate rezolva.
În primul rând, construcțiile nu se opresc. Pentru anul acesta, firma a ridicat limita inferioară a investițiilor planificate la 37 până la 39 de miliarde de dolari. Este de trei ori mai mult decât va încasa pe întregul an. Așadar, datoria va continua să crească, doar că într-o altă formă.
În al doilea rând, o parte din bani vine cu prețul diluării acționarilor. În trimestru, firma a obținut 4,2 miliarde de dolari din obligațiuni care se pot transforma în acțiuni și a lansat un program prin care poate vinde treptat la bursă până la 35 de milioane de acțiuni noi. Fiecare acțiune nouă înseamnă că acțiunilor existente le revine o parte mai mică din firmă.
În al treilea rând, avansurile sunt plătite de clienți, dintre care mulți încă înregistrează pierderi. Conducerea afirmă că peste 75 % din investițiile planificate până în 2027 sunt acoperite de contracte cu companii mari și solide financiar. Restul revine în principal laboratoarelor de inteligență artificială, care trăiesc din banii investitorilor.
Și, în al patrulea rând, profitul este departe. Chiar și potrivit propriilor estimări, firma va ajunge pe plus abia în prima jumătate a anului 2028, și doar conform unei măsuri ajustate, care nu include, de exemplu, remunerațiile angajaților sub formă de acțiuni.
Cel mai mare sceptic de pe Wall Street nu a dat înapoi
Cea mai vocală critică a CoreWeave este analista Madison Rezaei de la banca Bernstein. În octombrie, a redus prețul-țintă al acțiunii de la 74 la 51 de dolari și a menținut recomandarea la cel mai scăzut nivel. După publicarea rezultatelor, a recunoscut că nu se putea cere un trimestru mai bun. Dar nu și-a schimbat părerea.
"Nu putem scăpa de preocupările fundamentale pe termen lung legate de acest model de afaceri."
Madison Rezaei, analistă la Bernstein
Obiecția ei privește altceva decât un singur trimestru. Cei mai mari clienți ai CoreWeave sunt giganți din tehnologie care își construiesc propriile centre de date. Odată ce vor avea suficiente, nu vor mai avea motive să închirieze centrele altora, iar clienții se vor transforma în concurenți.
Restul Wall Street-ului este mult mai îngăduitor, iar majoritatea analiștilor recomandă cumpărarea acțiunii. Tocmai această divergență de opinii explică de ce prețul acțiunii sare cu zeci de procente în sus și în jos. Înainte de publicarea rezultatelor, era cu aproximativ 65 % sub maximul din mai, iar nici după saltul de miercuri nu a ajuns pe plus de la începutul anului.
CoreWeave rămâne astfel un pariu cu o marjă de eroare foarte mică. Dacă clienții continuă să plătească în avans, băncile continuă să împrumute pe baza contractelor, iar prețurile puterii de calcul rămân ridicate, firma va reuși să iasă din datorii. Dar e suficient ca unul dintre aceste trei mecanisme să se blocheze, iar nota de plată a dobânzilor, de peste un miliard de dolari pe trimestru, va veni oricum.
Acțiuni menționate