$PANW: venituri +39 % și perspective majorate. Dar cine va plăti pentru noul pariu de 4,5 mld. $ pe inteligența artificială?

📊 CUM SE DESCURCĂ FIRMA ȘI POZIȚIA MEA
Palo Alto Networks reprezintă aproximativ 3,1 % din portofoliul meu. Prețul meu mediu de cumpărare este de 169,53 $, iar poziția este în prezent la aproximativ +118 % (prețul acțiunii după rezultate, în jur de 370 $). Este una dintre cele mai performante poziții ale mele, așa că mă interesează mai ales dacă cifrele mai justifică o evaluare atât de ridicată.
✅ CE SE ÎNTÂMPLĂ?
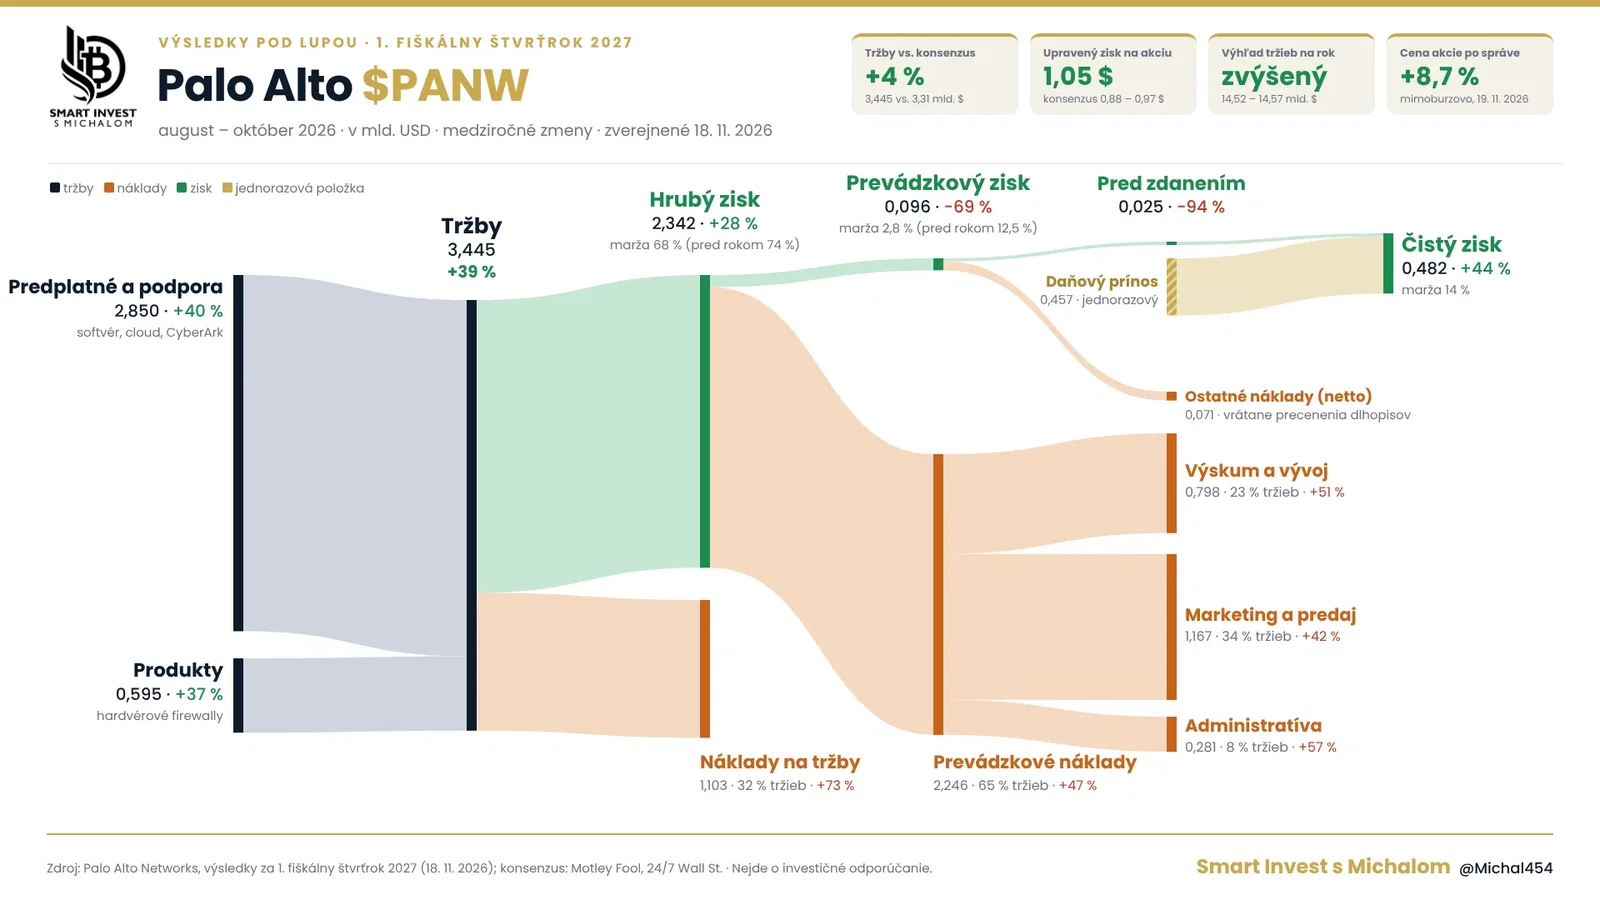
✅ Veniturile au ajuns la 3,445 mld. $, în creștere cu +39 % față de anul trecut. Analiștii se așteptau la 3,31 mld. $, deci compania le-a depășit estimarea cu aproximativ 4 %. Partea mai puțin bună: creșterea este impulsionată semnificativ de achiziția CyberArk, iar compania nu a dezvăluit creșterea organică. Segmentul de securitate a rețelelor și de securitate a inteligenței artificiale, care nu a fost afectat de achiziție, a crescut cu 20 %.
✅ Profitul ajustat pe acțiune a fost de 1,05 $ (+13 %), față de consensul de 0,97 $ (unele surse indicau 0,88 $). Partea mai puțin bună: profitul net ajustat a crescut cu 33 %, dar numărul de acțiuni a urcat cu 18 %, așa că acționarii au beneficiat mai puțin de creștere.
❌ Profitul operațional contabil conform standardelor contabile americane (GAAP) a scăzut cu 69 %, la 96 mil. $, iar marja operațională este de doar 2,8 % (față de 12,5 % cu un an în urmă). Cauzele sunt amortizarea activelor necorporale rezultate din achiziție (282 mil. $) și remunerarea angajaților în acțiuni (622 mil. $).
📊 Profitul net de 482 mil. $ (+44 %) arată bine, dar este în mare parte nerecurent. Profitul înainte de impozitare a fost de numai 25 mil. $, iar restul provine dintr-un beneficiu fiscal de 457 mil. $ rezultat din modificarea poziției fiscale. Acesta nu se va repeta.
📉 Marja brută ajustată a scăzut la 75,2 %, cu 1,7 puncte procentuale. Cauzele sunt componentele mai scumpe și ponderea mai mare a serviciilor cloud. În schimb, marja operațională ajustată a crescut la 30,7 % (+0,5 puncte procentuale).
💰 Fluxul de numerar liber ajustat a ajuns la 1,94 mld. $, cu o marjă de 56 % (față de 69 % cu un an în urmă). Primul trimestru este sezonier cel mai puternic, iar pentru întregul an compania se așteaptă la o marjă de 38 %.
📈 Veniturile recurente anuale din platformele de securitate de nouă generație (NGS ARR) au ajuns la 9,73 mld. $ (+66 %). Veniturile viitoare contractate (RPO) sunt de 21,0 mld. $ (+35 %).
✅ Compania și-a majorat estimările pentru întregul an fiscal. Se așteaptă la venituri de 14,52 – 14,57 mld. $ (anterior 14,10 – 14,20 mld. $) și la un profit ajustat pe acțiune de 4,26 – 4,30 $ (anterior 4,16 – 4,19 $). Pentru al doilea trimestru, estimează venituri de 3,53 – 3,55 mld. $ (+36 până la 37 %). Nu am găsit în sursele verificate consensul analiștilor pentru întregul an.
🧠 CE SPUNE CONDUCEREA?
Palo Alto cumpără Applied Compute pentru 4,5 mld. $, plata fiind integral în acțiuni. Applied Compute dezvoltă o platformă pentru antrenarea suplimentară și operarea modelelor deschise de inteligență artificială. Tranzacția ar urma să se încheie în al treilea trimestru fiscal.
Conducerea se așteaptă ca achiziția să genereze peste 1 mld. $ în venituri recurente până în anul fiscal 2029. În același timp, recunoaște că achiziția va reduce marja operațională cu 1 punct procentual în acest an și cu 2 puncte procentuale în anul următor. Investițiile în capacitatea de calcul ar urma să ajungă la un total de cel mult 3 mld. $ până în 2030.
Un număr record de 170 de clienți noi au trecut în acest trimestru la întreaga platformă. Produsul Prisma AIRS, pentru protecția inteligenței artificiale, generează deja venituri recurente de aproape 170 mil. $.
În acest trimestru, compania nu a răscumpărat acțiuni proprii. Totuși, a aprobat un nou program de răscumpărare de până la 1 mld. $ până la sfârșitul anului 2027. Acesta reprezintă aproximativ 0,3 % din valoarea de piață, iar compania îl va finanța din numerarul propriu, nu din datorii.
Conducerea a dat dovadă de multă încredere. La întrebările despre cererea pentru firewall-uri a răspuns direct și a recunoscut că o parte dintre comenzi au fost plasate anticipat de clienți, înainte de scumpire. La întrebarea dacă ambițiile din domeniul inteligenței artificiale nu vor afecta relațiile cu partenerii, directorul general Nikesh Arora a răspuns mai degrabă metaforic decât concret. Viziunea de a „combate inteligența artificială cu inteligența artificială” sună convingător, dar deocamdată îi lipsesc cifrele.
⚠️ LA CE SĂ FII ATENT
❌ Diluarea participațiilor acționarilor: numărul de acțiuni a crescut cu 18 % într-un an, iar alte acțiuni noi vor fi folosite pentru achiziția Applied Compute.
❌ Calitatea profitului: profitul contabil rămâne pe plus datorită unui beneficiu fiscal nerecurent, nu activității operaționale propriu-zise.
❌ Evaluarea: la un preț al acțiunii de aproximativ 370 $, potrivit calculelor mele, evaluarea este de aproximativ 86 de ori profitul ajustat estimat pentru acest an și de aproximativ 21 de ori veniturile. Motley Fool indică, la un preț de 340 $, o evaluare de 82 de ori profitul estimat.
❌ Presiunea asupra marjei brute va continua tot anul, iar compania intră într-un domeniu al capacității de calcul care necesită mai mult capital.
🔍 PĂREREA MEA
Cred că cererea pentru securitate cibernetică este reală, iar cifrele confirmă acest lucru: cresc veniturile recurente, veniturile contractate și fluxul de numerar liber. În această privință, declarațiile conducerii sunt în concordanță cu cifrele. Nu și în privința profitului. Cifrele ajustate arată excelent, cele contabile sunt semnificativ mai slabe, iar diferența este cauzată de achizițiile plătite cu acțiuni.
În opinia mea, este în continuare o companie de calitate, dar la acest preț piața plătește deja pentru perfecțiune. Îmi păstrez poziția și nu vând. Aș lua în calcul o nouă achiziție abia la un preț de aproximativ 300 $ (circa 70 de ori profitul estimat) sau când compania va arăta o creștere organică de peste 20 %, chiar și fără efectul achizițiilor.
📌 REZUMAT
1️⃣ Veniturile și profitul ajustat au depășit așteptările, iar estimările au fost majorate.
2️⃣ Creșterea este în mare parte cumpărată, iar compania nu a dezvăluit creșterea organică.
3️⃣ Profitul net a fost majorat de un beneficiu fiscal nerecurent de 457 mil. $.
4️⃣ Applied Compute este un pariu important pe inteligența artificială, care va reduce marjele și va dilua participațiile acționarilor în următorii doi ani.
5️⃣ O evaluare de peste 80 de ori profitul lasă puțin loc de eroare.
În cazul $PANW, îmi reamintesc din nou că o companie bună și un preț bun nu sunt același lucru. Dacă te interesează cum integrez astfel de rezultate în portofoliu, urmărește-mă sau copiază-mi portofoliul.
Nu este o recomandare de investiții, ci îmi împărtășesc abordarea.
Acțiuni menționate