


Această acțiune preferată de influenceri a scăzut cu 41 % într-o lună. Este o oportunitate?

Acțiunile Nebius au pierdut aproape jumătate din valoare în ultima lună. După creșterea abruptă din perioada anterioară, se pune întrebarea dacă scăderea a creat în sfârșit un preț de intrare mai atractiv în infrastructura specializată pentru AI sau dacă începe doar să reflecte mai realist cheltuielile de capital extreme, nevoia de finanțare suplimentară și incertitudinea cu privire la măsura în care investițiile masive în GPU-uri și centre de date vor aduce randamente corespunzătoare pentru acționari.
Puncte cheie
Scăderea este în principal una sectorială. A fost provocată de preocupări legate de finanțare, randamentele ridicate ale obligațiunilor CoreWeave, capex-ul Microsoft mai mic decât se anticipa și avertismentul Gartner privind supraviețuirea majorității neocloudurilor.
Fundamentele pentru Q2 2026 rămân puternice: venituri de 582,3 milioane USD (+454 % față de anul precedent), EBITDA ajustată de 236,2 milioane USD (marjă de 41 %), ARR de 3 miliarde USD. Rezultatele pentru Q3 2026 vor fi publicate la 12 noiembrie 2026.
Planul de capex de 20-25 miliarde USD pentru 2026 este extrem. În prima jumătate a anului, compania a cheltuit 8,1 miliarde USD. Creșterea veniturilor nu creează valoare de una singură dacă randamentul capitalului nu se dovedește atractiv.
Backlogul de peste 40 miliarde USD și plățile în avans care acoperă 50-60 % din capex pentru o parte dintre contracte reduc nevoia de finanțare pe termen scurt, dar nu garantează realizarea și nici nu protejează împotriva scăderii prețurilor GPU-urilor.
Creșterea veniturilor nu garantează de una singură valoarea pentru acționari. Cu un capex de 20–25 miliarde USD și amortizări ridicate ale GPU-urilor, randamentul capitalului investit poate rămâne scăzut.
Prezentarea companiei
Nebius Group a fost înființată în 2024 ca succesoare a holdingului olandez Yandex N.V., după vânzarea activelor din Rusia. Compania este specializată în cloud AI și infrastructură pentru calculul inteligenței artificiale. Oferă GPU-as-a-service și o platformă full-stack optimizată pentru antrenarea și inferența modelelor. Spre deosebire de hyperscaleri, nu are un ecosistem larg de software și servicii. Concurează în principal cu neoclouduri specializate precum CoreWeave $CRWV, dar și prin închirierea capacității către mari companii tehnologice.
Piața capacității de calcul AI crește rapid datorită cererii pentru antrenarea modelelor mari și utilizării tot mai frecvente a inferenței în producție. În același timp, necesită un capital extraordinar de mare. Centrele de date, GPU-urile (în special NVIDIA $NVDA), infrastructura energetică și conectarea la rețea necesită miliarde de dolari înainte de a începe să genereze fluxuri de numerar stabile. Amortizarea hardware-ului este ridicată, durata de viață economică a GPU-urilor se scurtează odată cu apariția noilor generații, iar gradul de utilizare a capacității trebuie să fie ridicat pentru ca investiția să se amortizeze.
Schimbarea sentimentului investitorilor și contextul mai larg al scăderii
În octombrie și noiembrie 2026, sentimentul investitorilor față de acest segment s-a deteriorat. Randamentele obligațiunilor CoreWeave $CRWV au urcat spre 15 % și chiar peste, Microsoft $MSFT a anunțat cheltuieli de capital mai mici decât se anticipa (parțial din cauza întârzierilor în livrările terților), iar în presă au apărut informații despre înăsprirea temporară a accesului la piețele de datorie pentru companiile fără venituri independente solide. CEO-ul Arkady Volozh a menționat el însuși că unele surse de capital au fost temporar inaccesibile. Acest lucru explică o mare parte a scăderii fără ca contractele anunțate sau perspectivele Nebius să se fi schimbat fundamental.
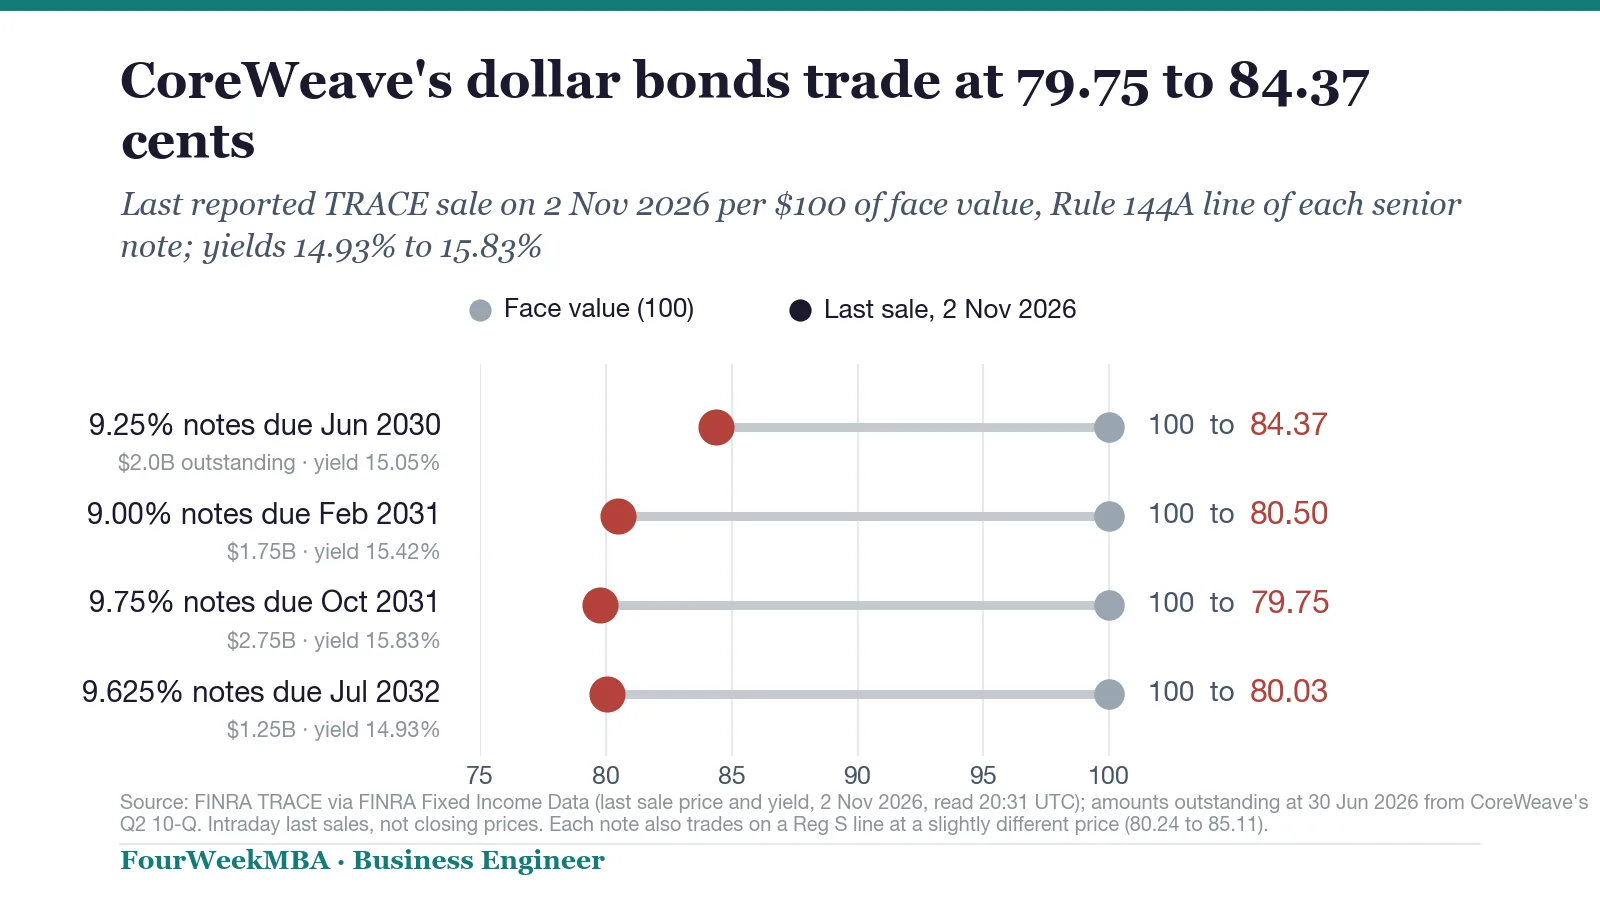
Randamentele obligațiunilor CoreWeave ajung la 15-16 %
Vânzările generalizate de acțiuni tehnologice și marcarea profiturilor după creșterea abruptă din perioada anterioară au amplificat mișcarea. Schimbarea sentimentului față de infrastructura AI a devenit astfel factorul dominant, în timp ce fundamentele concrete ale companiei au rămas, în esență, neschimbate. Investitorii iau acum mai mult în calcul faptul că simpla creștere a cererii pentru putere de calcul nu garantează randamente atractive pentru toți furnizorii. Riscul excesului de ofertă, al uzurii morale a tehnologiei și al creșterii costurilor de finanțare a devenit parte a evaluării.
Istoricul companiei adaugă un alt nivel de complexitate. Originea în restructurarea Yandex a adus o echipă tehnică experimentată și o infrastructură existentă în afara Rusiei, dar și necesitatea de a reconstrui rapid modelul de afaceri, concentrându-l exclusiv pe infrastructura AI. Acest lucru a creat o oportunitate, dar înseamnă și că societatea nu are în spate decenii de dezvoltare a unui ecosistem cloud, precum hyperscalerii. Prin urmare, investitorii trebuie să facă distincția între creșterea pe termen scurt a veniturilor prin punerea în funcțiune a unei noi capacități și capacitatea pe termen lung de a genera fluxuri de numerar sustenabile după scăderea amortizărilor și a costului capitalului.
Mediul macroeconomic mai larg din a doua jumătate a anului 2026 a jucat, de asemenea, un rol. Ratele dobânzilor mai ridicate cresc costurile finanțării prin datorie, ceea ce este esențial pentru o afacere intensivă în capital. În același timp, au apărut semne că nu toate companiile tehnologice mari majorează capex-ul pentru infrastructura AI în ritmul anticipat de piață cu doar câteva luni în urmă.
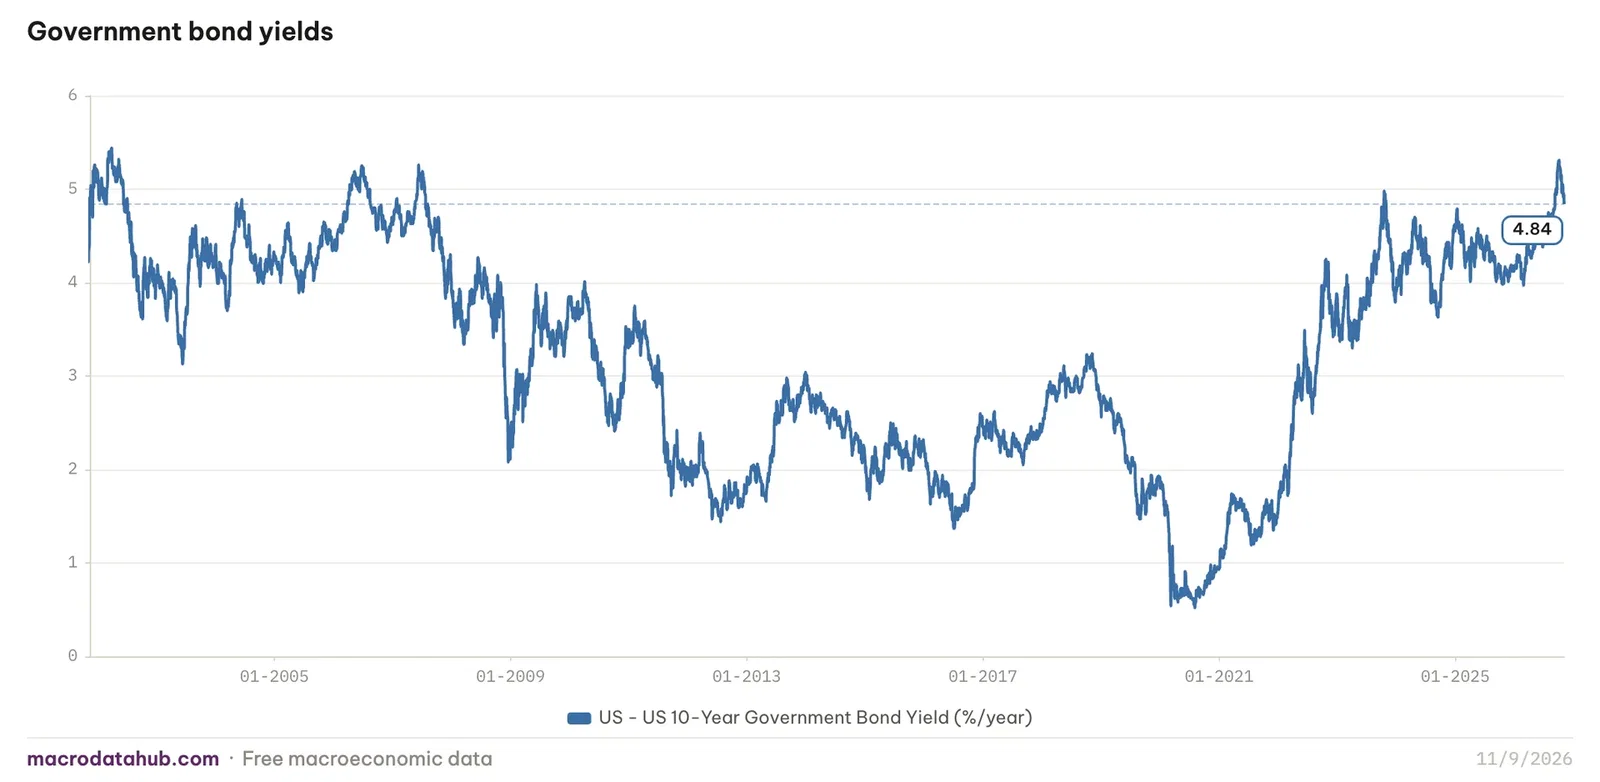
Randamentul obligațiunilor americane pe 10 ani
Acest lucru nu înseamnă sfârșitul cererii, ci o încetinire a ritmului, care poate influența cât de repede se amortizează noua capacitate. Pentru furnizorii specializați precum Nebius, acest mediu este mai dificil decât pentru hyperscaleri, care pot finanța expansiunea din propriile fluxuri de numerar generate în alte segmente. Gartner și alți analiști din industrie au avertizat că majoritatea neocloudurilor s-ar putea să nu supraviețuiască pe termen lung într-un mediu cu o concurență în creștere și cerințe mari de capital. Acest context explică de ce scăderea a afectat un grup mai larg de furnizori specializați de capacitate AI.
Nebius Group
Modelul de afaceri și segmentele
Nebius răspunde deficitului de capacitate de calcul specializată pentru AI. Vinde în principal clienților enterprise și laboratoarelor AI acces la clustere GPU (NVIDIA Blackwell și generațiile următoare), spațiu de stocare, rețea și un strat software pentru implementarea facilă a modelelor. Modelul este atât bazat pe utilizare, cât și pe contracte. Contractele mari (Microsoft, Meta și altele) au o valoare medie de peste un miliard de dolari și includ adesea plăți în avans care acoperă o parte semnificativă din capex.
Cloudul AI generează marea majoritate a veniturilor (în Q2 2026, aproximativ 575 milioane din 582,3 milioane USD, adică 98 la sută). Celelalte activități ale grupului sunt mai mici: Avride (vehicule autonome și roboți), TripleTen (edtech, recalificare pentru domeniul IT) și participații de capital în ClickHouse (aproximativ 28 la sută) și Toloka (date AI). Aceste părți contribuie la valoarea totală a grupului, dar infrastructura AI este decisivă pentru evaluarea actuală. Evaluarea Nebius exclusiv ca furnizor de cloud AI este, în linii mari, corectă, însă investitorii ar trebui să țină cont de posibila monetizare a participațiilor în viitor.
Istoric, conducere și controlul companiei
Istoria provenită din Yandex aduce o echipă experimentată (Volozh este fondatorul Yandex și actualul CEO) și know-how tehnic, dar și particularități legate de control. Volozh deține drepturi de vot extinse prin acțiunile Class B. Acest lucru oferă stabilitate conducerii, dar limitează influența celorlalți acționari. Compania are sediul la Amsterdam și operează centre de date în Europa și SUA (inclusiv proiecte în New Jersey și Alabama).
CEO-ul Arkady Volozh
Modelul de afaceri diferă de cel al furnizorilor tradiționali de servicii cloud prin faptul că se concentrează strict pe workloaduri AI și oferă mai multă flexibilitate la implementarea celui mai nou hardware. În același timp, îi lipsesc platforma software extinsă și forța de distribuție a hyperscalerilor. Atrage clienți prin combinarea vânzărilor directe către companii tehnologice mari cu oferte adresate companiilor native AI. Închirierea GPU-urilor, deținerea sau accesul pe termen lung la centrele de date, asigurarea capacității energetice și contractele pe termen lung formează nucleul afacerii.
Compania experimentează și modele asset-light, în care partenerii dețin infrastructura, iar Nebius furnizează software-ul și clienții. Această abordare poate reduce intensitatea capitalului în anumite regiuni, dar înseamnă și că o parte din marjă rămâne la parteneri, iar Nebius are mai puțin control asupra infrastructurii fizice. Distincția dintre cloudul AI și celelalte activități este esențială pentru evaluare. Avride și TripleTen sunt încă pe pierdere și necesită investiții care reduc marja grupului. Participațiile în ClickHouse și Toloka reprezintă o potențială sursă de valoare dacă vor fi monetizate în viitor, însă în prezent nu contribuie semnificativ la venituri.