


Această companie plătește un dividend de peste 8% de 56 de ani la rând. De ce aproape nimeni nu o cunoaște?

Își mărește dividendul de 56 de ani la rând, iar randamentul tocmai a urcat peste 8,5%, cel mai ridicat din ultimul deceniu. Nu produce țigări, ci prelucrează frunza de tutun pentru cei care le produc. Chiar acum însă, volumele și profitul i-au scăzut, iar băncile i-au relaxat covenant-urile. Plătește piața un randament atât de ridicat pentru neglijare sau pentru risc?
Puncte cheie
Seria dividendelor este reală. Universal Corporation a anunțat în mai 2026 a 56-a majorare consecutivă și mărește dividendul fără întrerupere din 1971. Plata anuală este de 3,32 USD pe acțiune.
Randamentul de peste 8,5% este o anomalie istorică. Media din perioada 2017-2026 s-a situat în jurul valorii de 5,4% și nu a depășit niciodată 7%. Nivelul actual a rezultat din scăderea prețului cu 27% în 2026, nu din majorarea dividendului.
Dividendul nu este acoperit de fluxul de numerar liber. În anii fiscali 2023-2026, compania a generat cumulat 139 mil. USD în numerar liber și a plătit dividende de 317 mil. USD. Diferența a fost finanțată prin datorii.
Băncile au luat deja în calcul riscul. În octombrie 2026, compania a relaxat covenant-ul privind gradul maxim de îndatorare netă, de la 3,00× la 3,75×. Începând cu 30 iunie 2027, limita revine la 3,00×, aceasta fiind cea mai concretă dată din întreaga poveste.
Diversificarea în afara tutunului nu funcționează deocamdată. Segmentul Ingredients reprezintă 12% din venituri, în anul fiscal 2026 a depreciat integral fondul comercial aferent achiziției Shank's, în valoare de 41,1 mil. USD, iar anul acesta înregistrează o pierdere operațională.
Printre acțiunile cu un randament al dividendului de peste 8% se găsesc de obicei companii aflate în dificultate. Piața nu oferă un astfel de randament din generozitate, ci ca o compensație pentru risc. Universal Corporation $UVV este, prin urmare, un caz interesant: își mărește dividendul fără întrerupere din 1971, făcând parte din cel mai select grup al regilor dividendelor, și totuși acțiunile sale au închis la 38,71 USD pe 9 noiembrie 2026, cel mai scăzut nivel din ultimii peste cinci ani. Randamentul a ajuns astfel la 8,58%.
Compania nu este însă ceea ce își imaginează un investitor când se gândește la o acțiune din sectorul tutunului. Nu deține nicio marcă de țigări și nu vinde nimic consumatorului final. Este un intermediar între sute de mii de cultivatori și șase producători globali de produse din tutun.
Cine este Universal Corporation
Între cultivator și producătorul de țigări
Compania a fost înființată în Richmond, Virginia, după destrămarea monopolului American Tobacco Company în 1911, când Jacquelin P. Taylor a unit șase comercianți independenți de frunze de tutun. Compania datează principalul său obiect de activitate de la încorporarea în Virginia, în 1918, deși unele surse indică anul 1886. În noiembrie 2027 va sărbători o sută de ani de la listarea la Bursa din New York. Activează în peste treizeci de țări și are aproximativ 25 de mii de angajați.
Modelul se bazează pe o singură funcție: transformarea frunzei verzi de la fermier într-o materie primă standardizată, pe care producătorul de țigări o achiziționează timp de mulți ani, la o calitate constantă. Universal încheie contracte cu cultivatorii, le finanțează inputurile și le oferă asistență agronomică, cumpără frunza, o usucă, o desfrunzește, o amestecă, o ambalează, o depozitează și o expediază. Veniturile provin din vânzarea tutunului prelucrat și din prelucrarea frunzei pentru terți care și-au achiziționat singuri materia primă. A doua componentă are o marjă mai mare, deoarece nu implică risc de preț.
De ce îi lipsește puterea de stabilire a prețurilor
Diferența esențială față de producători precum $PM, $BTI sau $MO este lipsa unui brand de consum și, implicit, a puterii de stabilire a prețurilor. Philip Morris compensează scăderea volumelor prin creșterea prețurilor, deoarece fumătorul rămâne fidel pachetului său. Universal nu dispune de o astfel de pârghie. Prețul depinde de cererea și oferta de produse agricole și de poziția de negociere față de cei șase clienți care, potrivit raportului anual pentru anul fiscal 2026, reprezintă împreună aproximativ 60% din veniturile consolidate: Altria Group, British American Tobacco, China Tobacco International, Imperial Brands, Japan Tobacco și Philip Morris International. Philip Morris singur a generat venituri de aproximativ 620 mil. USD, iar Imperial Brands, de circa 400 mil. USD.
Rezultatul este o afacere cu o marjă brută între 17 și 19% și o marjă operațională a segmentului de tutun sub 10%, cu mult sub producătorii de țigări, ale căror marje depășesc 40%. Universal nu este o companie mai profitabilă, aflată într-o parte mai bună a lanțului valoric, ci un furnizor de servicii agronomice și logistice.
Unde se află avantajul real
Avantajul există, dar este unul defensiv. Un producător global are nevoie în fiecare an de un amestec stabil de frunze din zeci de țări, cu o calitate constantă. Construirea de la zero a unei rețele de centre de achiziție, fabrici de prelucrare, agronomi și relații cu cultivatorii din treizeci de țări este costisitoare și greu de justificat într-o perioadă de scădere a volumelor. De aceea, producătorii nu integrează achizițiile și le concentrează la câțiva parteneri verificați. În plus, Universal deține o participație de 49% în Socotab, un comerciant important de tutun oriental. Acest avantaj protejează însă cota de piață, nu marja. În condițiile unui excedent mondial de frunze, compania nu poate împiedica scăderea prețurilor, deoarece clienții săi au de câștigat dacă așteaptă.
Dividendul: 56 de ani și un randament de peste 8%
Ce demonstrează istoria și ce nu
Afirmația privind cei 56 de ani rezistă verificării. Compania a anunțat a 56-a majorare în mai 2026 și a confirmat-o și în cadrul teleconferinței privind rezultatele celui de-al doilea trimestru al anului fiscal 2027. Seria poate fi urmărită în comunicatele depuse la SEC: a 44-a majorare în 2014, a 49-a în 2019, a 50-a în 2020 și a 52-a în 2022. Trebuie făcute distincția între două afirmații care sunt confundate în presă: plata neîntreruptă a dividendelor durează mult mai mult, iar majorarea anuală neîntreruptă durează 56 de ani.
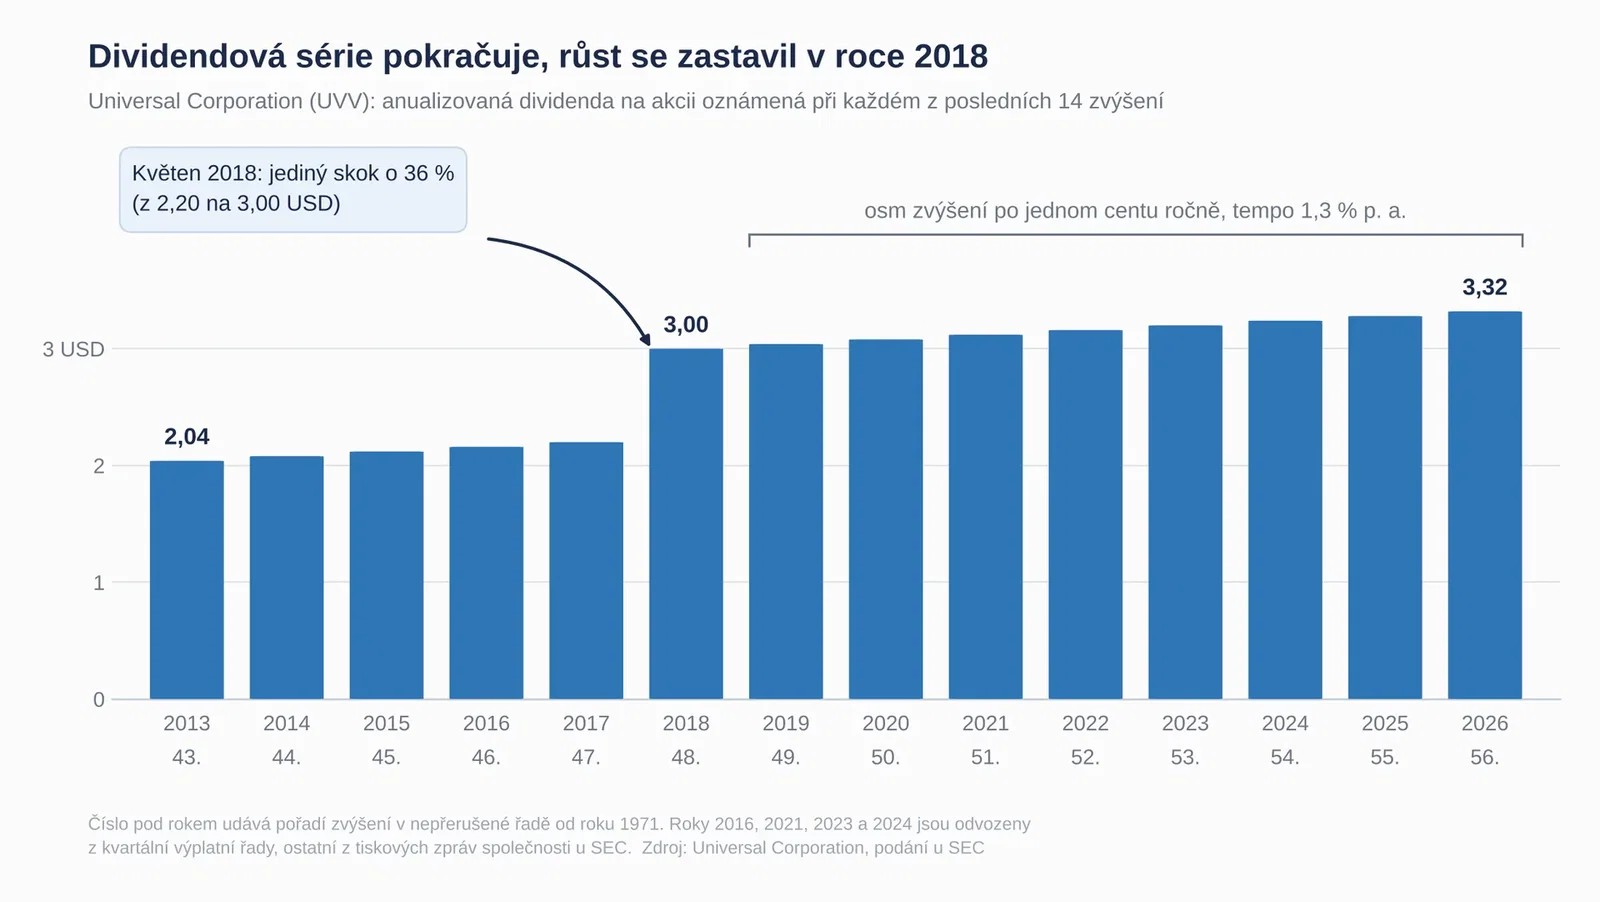
Istoricul demonstrează disciplina și prioritatea pe care conducerea o acordă dividendului. Directorul financiar Steve Diel l-a numit unul dintre cei patru piloni ai alocării capitalului, alături de investițiile în tutun, dezvoltarea ingredientelor și răscumpărările de acțiuni. Nu demonstrează însă că plata este sigură. Dimpotrivă, seria îndelungată creează presiune: conducerea, care nu a întrerupt creșterea timp de 56 de ani, are o motivație puternică să mențină dividendul chiar și într-un an în care economia afacerii nu ar justifica acest lucru. Asta duce la finanțarea plăților prin datorii.
Ritmul de creștere este simbolic
Dividendul trimestrial a crescut de la 0,78 USD în 2021 la 0,83 USD în 2026, adică doar cu un cent pe an, ceea ce corespunde unui ritm de aproximativ 1,2% și este cu mult sub inflație. Dividendul anual era de 2,08 USD după majorarea din noiembrie 2014 și este de 3,32 USD în prezent, ceea ce înseamnă un ritm compus de aproximativ 4% în doisprezece ani. Aproape întreaga creștere s-a produs însă dintr-un singur salt: în mai 2018, în cadrul unei noi strategii de alocare a capitalului, compania a majorat brusc dividendul cu 36%, la 3,00 USD pe an. De atunci, acesta crește cu 1,3%. Așadar, Universal nu este o acțiune cu venit în creștere, ci una cu venit ridicat, dar practic static.
Cât de excepțional este randamentul actual
Randamentul anual mediu al dividendului a fost de 3,5% în 2017, 5,2% în 2019, 6,9% în 2020, în timpul vânzărilor masive din pandemie, 6,0% în 2023 și 6,2% în 2026, media pe patru ani fiind de aproximativ 6,0%. Randamentul actual de 8,58% este cu aproximativ două puncte și jumătate procentuale peste nivelul normal și peste valorile din panica din 2020. Esențial este cum a apărut acest randament. Nu prin majorarea dividendului, care a crescut cu 1,2%, ci prin scăderea prețului de la 52,74 USD la începutul lui 2026 la 38,71 USD, adică 26,8%. Randamentul ridicat este consecința matematică a unui an slab.
Pentru a ilustra puterea randamentului inițial, aritmetica este simplă: la un randament de 8,58% și cu prețul și plata neschimbate, dividendele singure ar returna suma investită în aproximativ doisprezece ani, iar reinvestite în condiții stabile ar dubla poziția în mai puțin de nouă ani. Este un calcul propriu, nu o prognoză. Punctul slab este evident: scăderea prețului cu 26,8% într-un singur an a șters peste trei ani de venituri din dividende. Randamentul ridicat protejează investitorul doar dacă prețul nu scade mai repede decât plătește dividendul.
Performanța din ultimii cinci ani
Un ciclu care părea creștere
Veniturile au crescut de la 2,10 mld. USD în anul fiscal 2022 la 2,95 mld. USD în anul fiscal 2025, apoi au scăzut ușor la 2,92 mld. USD în anul fiscal 2026. Creșterea a fost aproape în întregime determinată de prețuri. Piața a trecut printr-un ciclu agricol clasic: deficitul de materie primă din 2023 și 2024 a împins prețurile tutunului verde la niveluri excepționale, prețurile ridicate au atras cultivatori, iar rezultatul au fost recolte extrem de mari în anii fiscali 2026 și 2027.
Potrivit rezultatelor anului fiscal 2026, profitul operațional raportat a crescut de la 160,3 mil. USD în anul fiscal 2022 la 232,8 mil. USD în anul fiscal 2025, apoi a scăzut la 168,5 mil. USD. Profitul operațional ajustat, care exclude elementele de restructurare și depreciere, a fost de 243,4 și 211,3 mil. USD în aceiași doi ani. Profitul net atribuibil acționarilor s-a prăbușit de la 95,0 la 32,6 mil. USD, adică cu 66%, iar profitul diluat pe acțiune, de la 3,78 la 1,30 USD. Scăderea se explică prin deprecierea stocurilor cu 52,0 mil. USD, în principal tutun închis la culoare, uscat la aer și fără calitate pentru ambalare, și prin deprecierea fără impact asupra numerarului a întregului fond comercial aferent achiziției Shank's, în valoare de 41,1 mil. USD. Primul element arată că firma a cumpărat materie primă la prețuri pe care piața nu le-a confirmat, iar al doilea, că managementul a recunoscut el însuși că a plătit prea mult pentru una dintre cele trei achiziții.