Snowflake T3 2025: Creșterea rezistă, dar drumul spre marje rămâne lung

Rezultatele Snowflake din trimestrul al treilea confirmă faptul că infrastructura modernă de date rămâne o prioritate strategică pentru companiile mari. Într-un context în care investițiile în cloud sunt analizate mai atent ca oricând, Snowflake continuă să beneficieze de poziționarea sa ca platformă centrală pentru analiză avansată și aplicații bazate pe inteligență artificială.
Totuși, performanța financiară evidențiază și o provocare persistentă. Cheltuielile ridicate, în special în zona de dezvoltare și vânzări, limitează progresul pe linia profitabilității. Trimestrul arată un business solid și bine ancorat în cererea structurală, dar și faptul că tranziția de la creștere accelerată la eficiență operațională va necesita timp și disciplină.
Cum a fost ultimul trimestru?
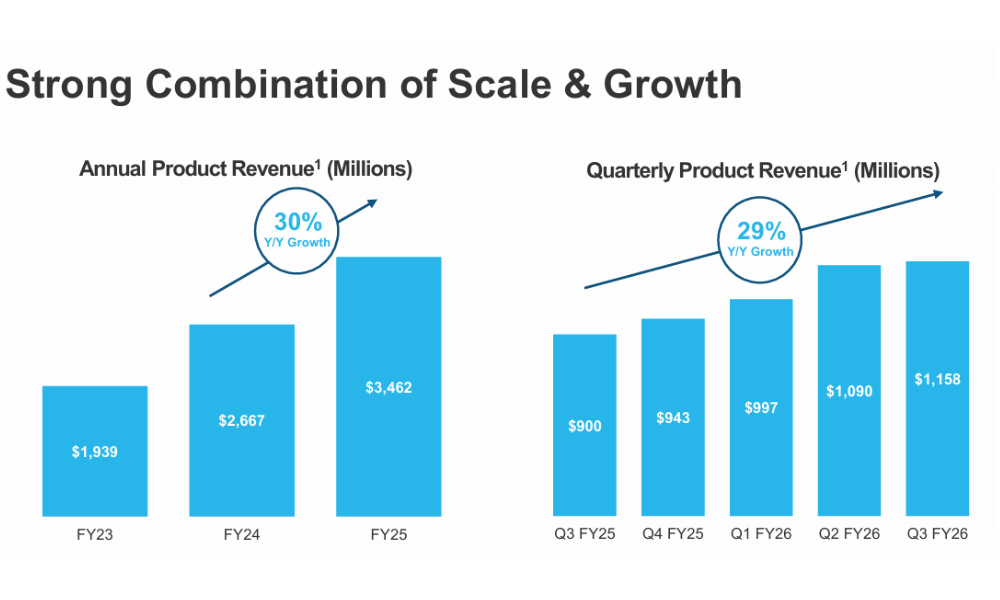
Snowflake a înregistrat venituri de 1,21 miliarde de dolari în al treilea trimestru al anului fiscal 2026, reprezentând o creștere anuală de 29%. Veniturile din produse rămân un indicator cheie, ajungând la 1,16 miliarde de dolari și crescând, de asemenea, cu o rată de 29%. Acest lucru confirmă faptul că nucleul activității - platforma de date în sine - rămâne principalul motor al rezultatelor.
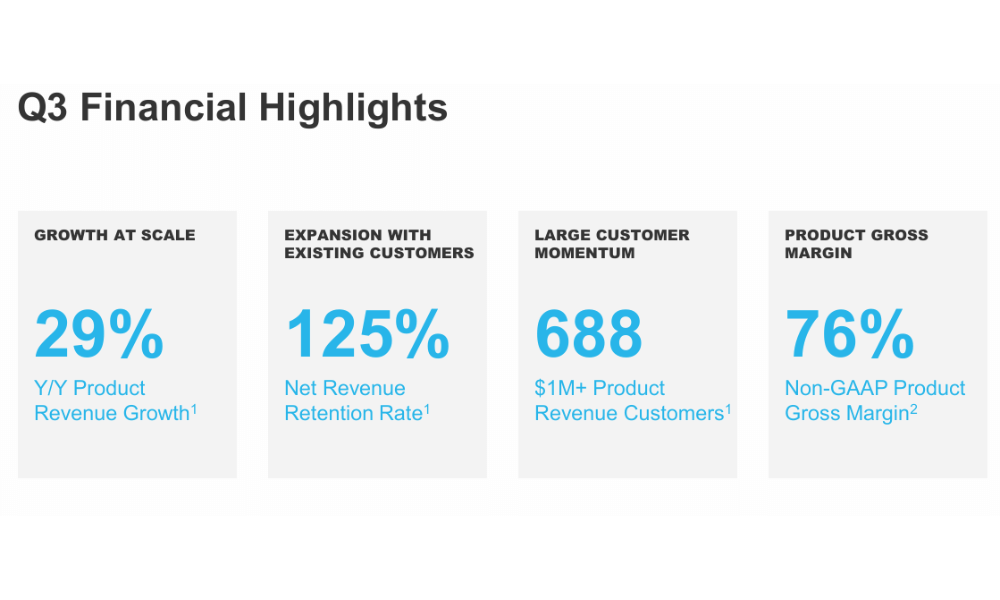
Un semnal foarte important al calității creșterii este rata de retenție a veniturilor de la clienții existenți, care a ajuns la 125%. Cu alte cuvinte, clienții existenți își cresc, în medie, cheltuielile cu un sfert pe an, fără ca societatea să fie nevoită să urmărească agresiv clienți noi. Numărul clienților cu vânzări anuale de produse de peste 1 milion de dolari a crescut la 688, indicând poziția din ce în ce mai puternică a Snowflake $SNOW în organizațiile mari.
Din perspectiva profitabilității, îmbunătățirea structurii operaționale este evidentă. Marja brută a vânzărilor de produse pe o bază non-GAAP este de aproximativ 76%, iar compania a raportat un rezultat operațional pozitiv pe o bază ajustată. Fluxul de numerar disponibil a depășit 110 milioane de dolari, confirmând faptul că Snowflake trece treptat de la o fază de creștere la un model mai matur, cu accent pe fluxul de numerar.
Comentariul directorului general
CEO Sridhar Ramaswamy în comentariile sale, a subliniat faptul că Snowflake devine o piatră de temelie a strategiilor clienților privind datele și inteligența artificială. El a acordat o atenție deosebită adoptării rapide a produsului Snowflake Intelligencecare, potrivit conducerii, a înregistrat cea mai rapidă creștere din istoria companiei.
Conducerea evidențiază, de asemenea, parteneriatele strategice cu furnizorii de modele AI, servicii cloud și platforme de aplicații. Scopul nu este doar de a furniza un depozit de date, ci de a crea un mediu în care companiile pot transforma instantaneu datele în decizii, automatizare și valoare comercială reală.
Perspective
Pentru al patrulea trimestru fiscal, Snowflake se așteaptă la venituri din produse cuprinse între 1,195 și 1,200 miliarde de dolari, ceea ce reprezintă o creștere suplimentară de la an la an de aproximativ 27%. În același timp, compania se așteaptă la o îmbunătățire continuă a marjei operaționale și la o generare constantă de flux de numerar liber.
La nivelul întregului an fiscal 2026, conducerea a reafirmat așteptările privind veniturile din produse de aproximativ 4,45 miliarde de dolari, cu o marjă brută țintă a produselor de aproximativ 75% și o marjă operațională care se apropie de 9%. Acest lucru sugerează că Snowflake nu mai este doar o "poveste de viitor", ci devine treptat o platformă structural profitabilă.
Rezultate pe termen lung
Privind la ultimii câțiva ani, este clar că Snowflake trece printr-o expansiune extrem de rapidă. Veniturile au crescut de la puțin sub 600 de milioane de dolari în 2021 la peste 2,8 miliarde de dolari în 2024, iar rata de creștere rămâne peste medie chiar și după această extindere. Profitul brut crește chiar mai rapid decât veniturile în sine, demonstrând pârghia operațională foarte puternică a afacerii.
În același timp, este evident că societatea continuă să investească masiv în operațiuni, dezvoltare și achiziții. Deși pierderea operațională este relativ stabilă de la an la an, Snowflake rămâne într-o fază în care prioritizează construirea platformei pe termen lung în detrimentul rentabilității contabile pe termen scurt. EBITDA se îmbunătățește treptat, indicând un punct de cotitură care ar putea fi esențial pentru povestea de investiții a companiei în anii următori.
Structura acționariatului
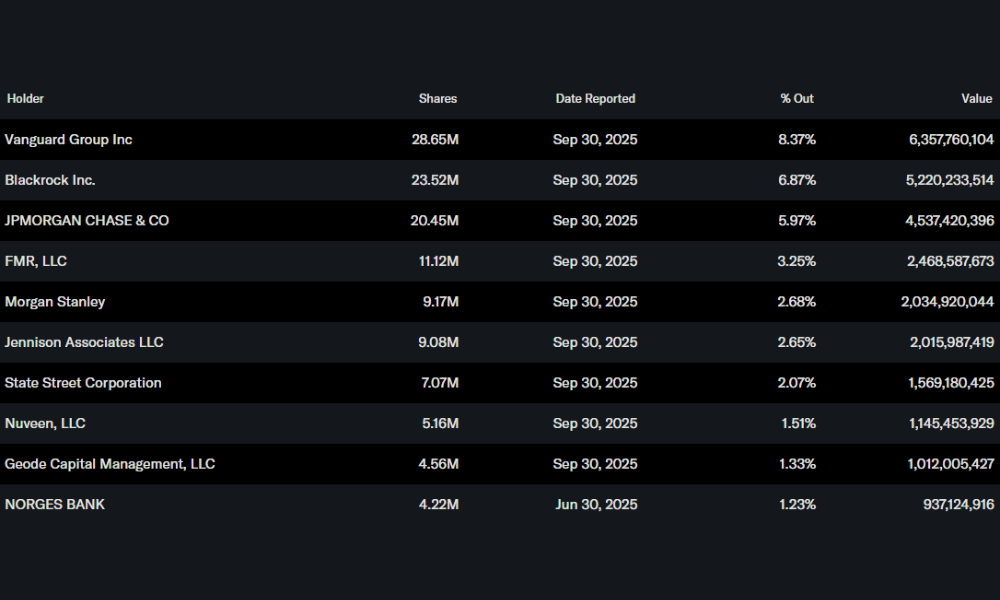
Structura acționariatului Snowflake confirmă încrederea instituțională puternică. Aproximativ 74% din acțiuni sunt deținute de investitori instituționali, cu Vanguard, BlackRock și JPMorgan printre cei mai mari. Deținerea relativ scăzută de către inițiați este tipică pentru companiile aflate în acest stadiu de dezvoltare și nu indică o problemă structurală, în special cu un sprijin instituțional atât de puternic.
Așteptările analiștilor
Analiștii sunt de acord că Snowflake se numără printre principalele pariuri pe termen lung pentru dezvoltarea economiei datelor și a inteligenței artificiale. Așteptările se concentrează în principal pe creșterea continuă a cheltuielilor din partea clienților existenți, pe monetizarea instrumentelor de inteligență artificială și pe îmbunătățirea incrementală a marjei. Prețurile țintă sunt în general cu mult peste nivelurile actuale, presiunea asupra evaluării rămânând principalul risc în cazul încetinirii creșterii.
Preț corect
Acțiuni menționate