Análisis de ChargePoint: ¿qué tiene que pasar para que esta película de terror se convierta en un cuento de hadas con…

¿Acciones especulativas o una brillante jugada a largo plazo en el sector EV? Un líder de mercado perdedor puede significar algo diferente para cada persona.

Una visión general básica
ChargePoint Holdings es una empresa especializada en la fabricación y explotación de estaciones de recarga para vehículos eléctricos.Tiene su sedeen Campbell, California. La empresa tiene oficinas en todo el mundo y ofrece soluciones integrales de recarga de vehículos eléctricos.
ChargePoint Holdings se fundó en 2007 con el nombre de Coulomb Technologies y desde entonces se ha convertido en uno de los mayores proveedores de estaciones de carga para vehículos eléctricos del mundo. En 2013, la empresa cambió su nombre a ChargePoint y comenzó a centrarse en la expansión de sus operaciones a nivel mundial. En 2019, la empresa anunció sus planes de salir a bolsa, lo que tuvo lugar en 2021. Como parte de esta OPV, la empresa recaudó más de 480 millones de dólares.
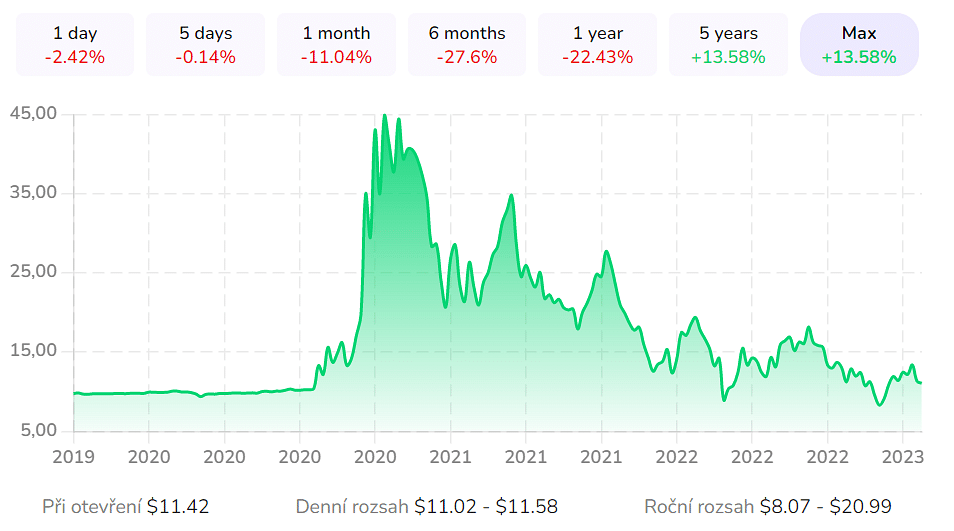
Desde la salida a bolsa, ha visto su parte de bajadas y subidas, pero en este momento en realidad está casi de vuelta a donde comenzó
Como ya he escrito antes, ChargePoint Holdings está especializada en la fabricación y explotación de estaciones de carga para vehículos eléctricos. Ofrece una amplia gama de productos y servicios, incluidas estaciones de carga para hogares, empresas y espacios públicos. La empresa también ofrece software de gestión de carga de vehículos eléctricos, facturación y gestión de flotas. En la actualidad, la empresa gestiona más de 115.000 estaciones de carga en todo el mundo y cuenta con más de 4.000 clientes , entre ellos grandes empresas como Microsoft, Google y PepsiCo.
Uno de los mayores riesgos asociados a ChargePoint Holdings es la competencia. Hay muchas otras empresas que también se dedican a la fabricación y explotación de estaciones de recarga de vehículos eléctricos, entre ellas grandes empresas como BP, Shell y Volkswagen. Si estos competidores ofrecieran mejores productos o servicios que ChargePoint, podrían ganar más cuota de mercado y reducir los ingresos de la empresa.
El desarrollo del mercado de los vehículos eléctricos y las estaciones de recarga depende en gran medida de las decisiones políticas y la normativa. Si los gobiernos redujeran sus subvenciones o cambiaran la normativa sobre VE, esto podría tener un impacto negativo en el mercado de las estaciones de recarga y, por tanto, en ChargePoint.
https://www.youtube.com/embed/yT87Eh6qDi8?rel=1Otro riesgo es la inestabilidad económica. Si se produce una recesión económica, los clientes podrían reducir su inversión en VE y estaciones de recarga, lo que podría provocar una reducción de los ingresos de la empresa.
Pero hay un gran PERO: la situación financiera de la empresa.
ChargePoint Holdings $CHPT también acaba de publicar sus resultados del cuarto trimestre.
Aunque se prevé que ChargePoint registre un crecimiento de los ingresos cercano al 98% para el ejercicio fiscal de 2013(al menos esa es la previsión de consenso), se espera que su margen bruto ajustado se sitúe en torno al 19%. ChargePoint anunció recientemente una asociación con Stem, una empresa conocida por sus soluciones energéticas basadas en inteligencia artificial. Por tanto, la asociación permitirá a ChargePoint aprovechar el sistema de almacenamiento de baterías de Stem para reducir los costes operativos de su infraestructura de recarga de vehículos eléctricos. Se pretende, por tanto, acelerar la tasa de adopción de las soluciones de la plataforma de ChargePoint y apoyar su crecimiento.
Sin embargo, los inversores deben tener en cuenta que los requisitos de financiación federal del Gobierno estadounidense podrían enfrentarse a retos estructurales a partir de julio de 2024. En consecuencia, el coste de los componentes de los cargadores fabricados en EE.UU. debe ser de al menos el 55% o el proyecto no podrá optar a la financiación federal. Así, aunque el apoyo del Gobierno estadounidense debería contribuir a acelerar el objetivo de construir 500.000 estaciones de recarga para 2030, también podría conllevar un aumento de los costes.
Los analistas señalan que la Ley de Reducción de la Inflación, o IRA, podría provocar un aumento de los costes para los consumidores. Mientras la administración Biden se centra en trasladar la capacidad de fabricación para su cadena de suministro de vehículos eléctricos, parece que el coste de la infraestructura de recarga podría duplicarse debido a la IRA.
Los inversores deben evaluar cuidadosamente cuándo se producirá el giro hacia una rentabilidad agradable para ChargePoint. Un aumento involuntario de los costes que retrase su lanzamiento podría ralentizar su aumento de rentabilidad y prolongar el sufrimiento de los inversores, a pesar de las agresivas previsiones de crecimiento de los ingresos.
En cualquier caso, los motores de crecimiento secular de ChargePoint en EE.UU. y Europa siguen siendo fuertes. Se espera que crezcan los volúmenes de vehículos eléctricos en EE. UU.: se prevé que las ventas de vehículos eléctricos aumenten hasta 1,8 millones desde las 770.000 unidades de 2022.

Número de VE e híbridos vendidos en EE.UU. y predicciones de tendencias futuras. Fuente
La crisis energética en Europa ha impulsado a la región a acelerar sus ambiciones de energía limpia. Así que el entorno es constructivo para ChargePoint. A pesar de ello, las estimaciones de Wall Street sugieren que es poco probable que el crecimiento cercano al 100% de ChargePoint en el ejercicio fiscal 23 se repita en el ejercicio fiscal 24. Aun así, son muy positivas por alguna razón. Personalmente, sin embargo, he estado esperando hasta que la empresa demuestre que puede ser rentable.

Aun así, los analistas son positivos. Fuente
Además, se prevé que ChargePoint logre un crecimiento de los ingresos del 57% y un margen operativo ajustado del -32%. Es probable que los analistas y los inversores también estén pendientes de los comentarios y las perspectivas de la dirección sobre el margen bruto. Cualquier atisbo de debilidad hará que CHPT se ponga de rodillas, ya que está enloquecidamente cortoplacista. En general, todo el valor es más bien especulativo y la mayoría de los inversores no lo ven como algo a largo plazo.
Descargo de responsabilidad: Esto no es en modo alguno una recomendación de inversión. Invertir en los mercados financieros es arriesgado y cada uno debe invertir en función de sus propias decisiones. Yo sólo soy un aficionado que comparte sus opiniones.
Acțiuni menționate